 sarah-anjani
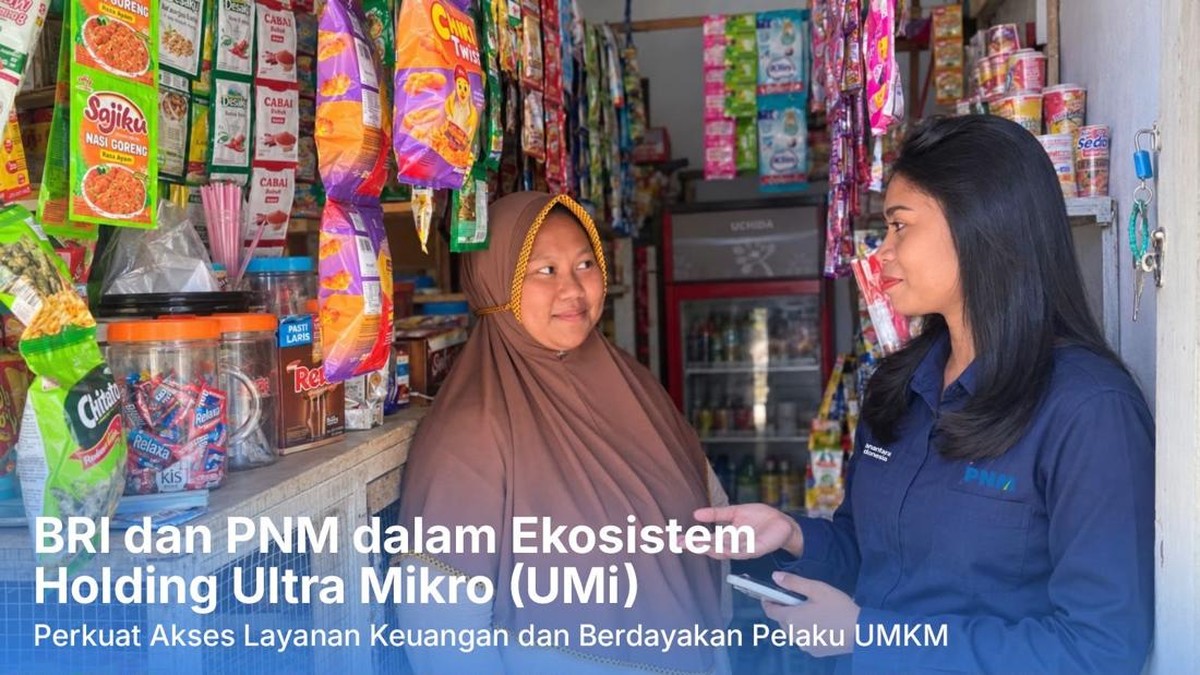
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2024, indeks inklusi keuangan nasional tercatat mencapai 75,02 persen, naik dibandingkan posisi 2023 yang berada di kisaran 72 persen. Namun di balik angka agregat tersebut, kesenjangan akses layanan keuangan antara wilayah perkotaan dan kawasan kepulauan masih menjadi persoalan struktural yang belum sepenuhnya terselesaikan. Salah satu ilustrasi nyata datang dari perjalanan seorang petugas account officer sebuah lembaga pembiayaan nasional yang harus menempuh sekitar 45 menit pelayaran menuju Pulau Banda Neira, Maluku, hanya untuk memperkenalkan skema kredit ultra mikro kepada calon nasabah.
Kisah semacam ini bukan sekadar narasi human interest semata. Ia mencerminkan bagaimana distribusi likuiditas ke segmen usaha produktif berskala paling kecil masih menghadapi hambatan geografis yang serius. Pertanyaannya kemudian: seberapa efektif model pendekatan semacam ini dalam mendorong pertumbuhan ekonomi daerah terpencil, dan sejauh mana biaya operasional yang dikeluarkan sebanding dengan dampak ekonominya?
Kontekstualisasi Pembiayaan Ultra Mikro dan Tantangan Geografis
Pembiayaan ultra mikro merupakan instrumen kredit yang menyasar pelaku usaha dengan skala paling kecil, umumnya dengan plafon pinjaman di bawah Rp10 juta per siklus. Segmen ini sering disebut sebagai "lapisan terbawah" dalam piramida keuangan, karena berada di bawah segmen mikro yang sudah lebih dulu terlayani oleh perbankan konvensional maupun BPR. Menurut proyeksi Bank Indonesia, kebutuhan pembiayaan segmen ini diperkirakan terus meningkat seiring pertumbuhan jumlah usaha informal yang mencapai puluhan juta unit di seluruh Indonesia.
Di kawasan kepulauan seperti Maluku dan Maluku Utara, persoalannya menjadi lebih kompleks. Infrastruktur transportasi antar pulau yang terbatas, biaya logistik yang tinggi, serta keterbatasan jaringan telekomunikasi membuat proses verifikasi kelayakan kredit dan pendampingan usaha menjadi jauh lebih mahal dibandingkan wilayah Jawa. Seorang petugas lapangan harus mengalokasikan waktu dan biaya perjalanan yang tidak proporsional dengan nilai kredit yang disalurkan.
"Pendekatan kelompok tanggung renteng menjadi kunci dalam menekan risiko di wilayah dengan keterbatasan data kredit formal," ujar seorang pengamat ekonomi pembangunan, mengacu pada model pembiayaan berbasis komunitas yang menekankan kepercayaan sosial sebagai jaminan.
Pro: Inklusi Keuangan dan Penguatan Ekonomi Komunitas
Di satu sisi, kehadiran petugas pembiayaan yang datang langsung ke pulau-pulau kecil membawa dampak positif yang terukur. Model tanggung renteng, di mana anggota kelompok saling menjamin pembayaran angsuran, terbukti menurunkan rasio kredit bermasalah (non-performing loan/NPL) pada segmen ultra mikro. Data historis menunjukkan NPL segmen ini umumnya dijaga di bawah 2 persen, jauh lebih rendah dibandingkan ekspektasi awal banyak analis.
Selain itu, kehadiran pembiayaan formal menggeser praktik pinjaman informal dengan bunga tinggi yang kerap menjerat pelaku usaha kecil. Ketika akses terhadap modal dengan bunga terjangkau terbuka, ruang untuk mengembangkan usaha—mulai dari perdagangan hasil laut, pengolahan pangan, hingga kerajinan—menjadi lebih besar. Efek bergandanya terasa pada peningkatan pendapatan rumah tangga dan penciptaan lapangan kerja lokal, meski dalam skala kecil.
Aspek penguatan kepercayaan juga penting. Pendekatan door-to-door dan pendampingan rutin membangun literasi keuangan yang lebih baik, sehingga masyarakat tidak hanya menerima kredit, tetapi juga memahami pengelolaan keuangan, pencatatan usaha, dan pentingnya menabung.
Kontra: Beban Operasional dan Keberlanjutan Model Bisnis
Di sisi lain, model jemput bola ke pulau-pulau terpencil menyimpan tantangan keberlanjutan yang serius. Biaya operasional per nasabah di wilayah kepulauan bisa jauh lebih tinggi dibandingkan wilayah daratan padat penduduk. Jika dihitung rasio biaya terhadap pendapatan, segmen ultra mikro di daerah terpencil berpotensi menghasilkan margin yang tipis, bahkan dalam beberapa kasus dapat merugi jika tidak disubsidi silang oleh wilayah lain atau dukungan kebijakan pemerintah.
Risiko lainnya adalah konsentrasi geografis. Ketika seluruh anggota kelompok bergantung pada sektor ekonomi yang sama—misalnya perikanan—guncangan pada satu sektor dapat menular ke seluruh portofolio di wilayah tersebut. Fluktuasi harga komoditas, cuaca ekstrem, atau gangguan pasokan dapat memicu kenaikan tunggakan secara serentak.
Dari perspektif industri, muncul pertanyaan mengenai valuasi skema pembiayaan semacam ini dalam jangka panjang. Tanpa dukungan subsidi bunga, penjaminan pemerintah, atau skema pendanaan gabungan, ketergantungan pada kemampuan petugas lapangan untuk menekan biaya menjadi titik lemah yang sulit dihindari. Capital outflow dari wilayah terpencil juga menjadi ancaman ketika hasil usaha lebih banyak dibelanjakan ke luar daerah.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, keberhasilan pembiayaan ultra mikro di kawasan kepulauan akan sangat bergantung pada tiga faktor: digitalisasi proses, kolaborasi dengan koperasi lokal, dan dukungan kebijakan yang konsisten. Pemanfaatan teknologi keuangan untuk verifikasi dan pemantauan dapat menekan biaya, meski keterbatasan sinyal tetap menjadi kendala. Kolaborasi dengan koperasi atau badan usaha milik desa dapat memperkuat fundamental sosial yang menjadi fondasi model tanggung renteng.
Dari sisi sentimen pasar, perhatian terhadap segmen ini cenderung meningkat seiring agenda pemerintah mendorong inklusi keuangan hingga 90 persen pada 2027. Namun tanpa perbaikan infrastruktur dan insentif fiskal yang tepat, target tersebut berisiko hanya menjadi angka di atas kertas, sementara petugas lapangan tetap harus menyeberangi lautan demi menjangkau nasabah yang paling membutuhkan.













Comments (0)