 lukman-hakim
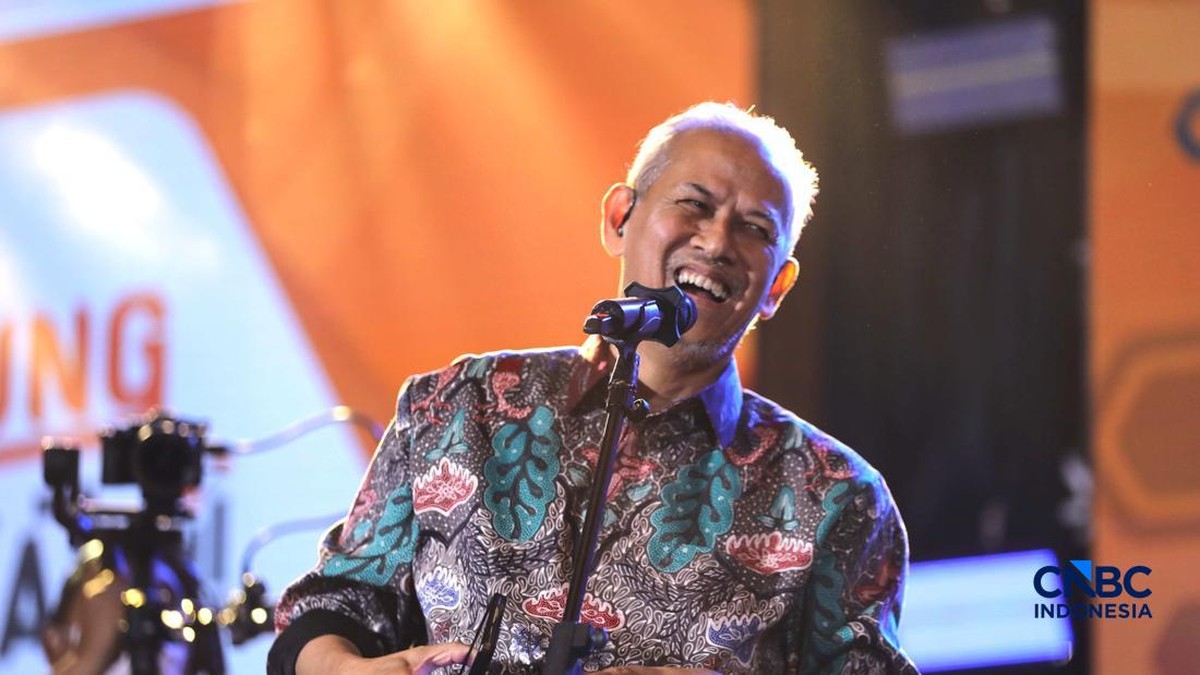
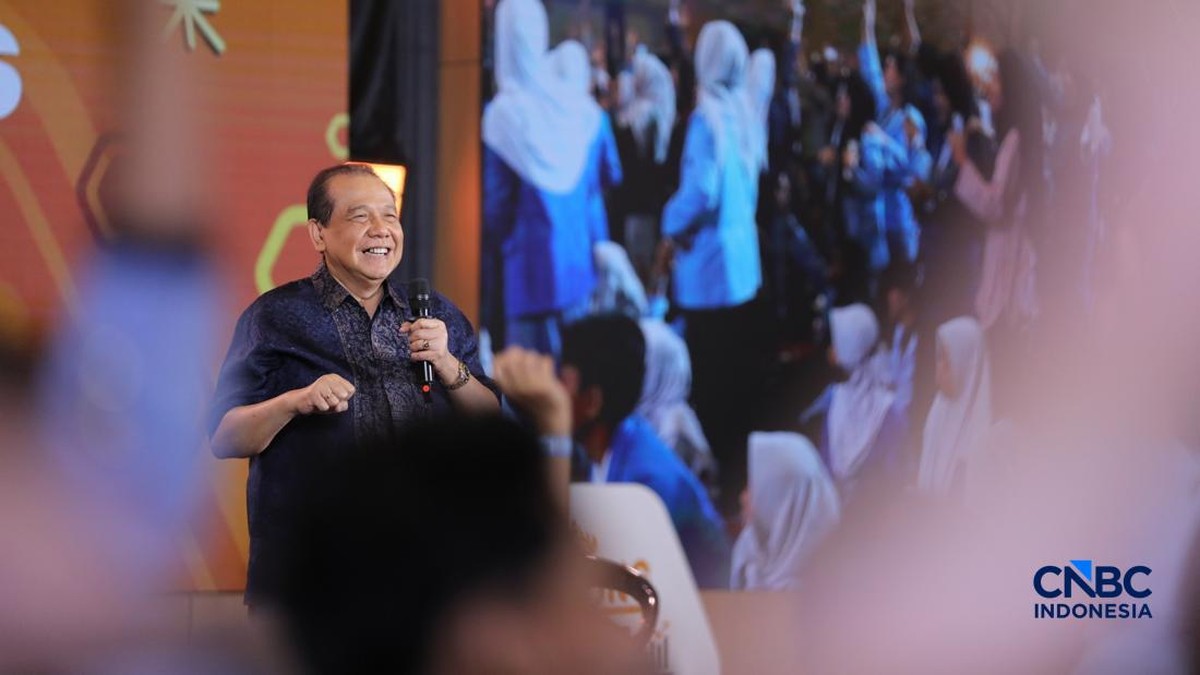
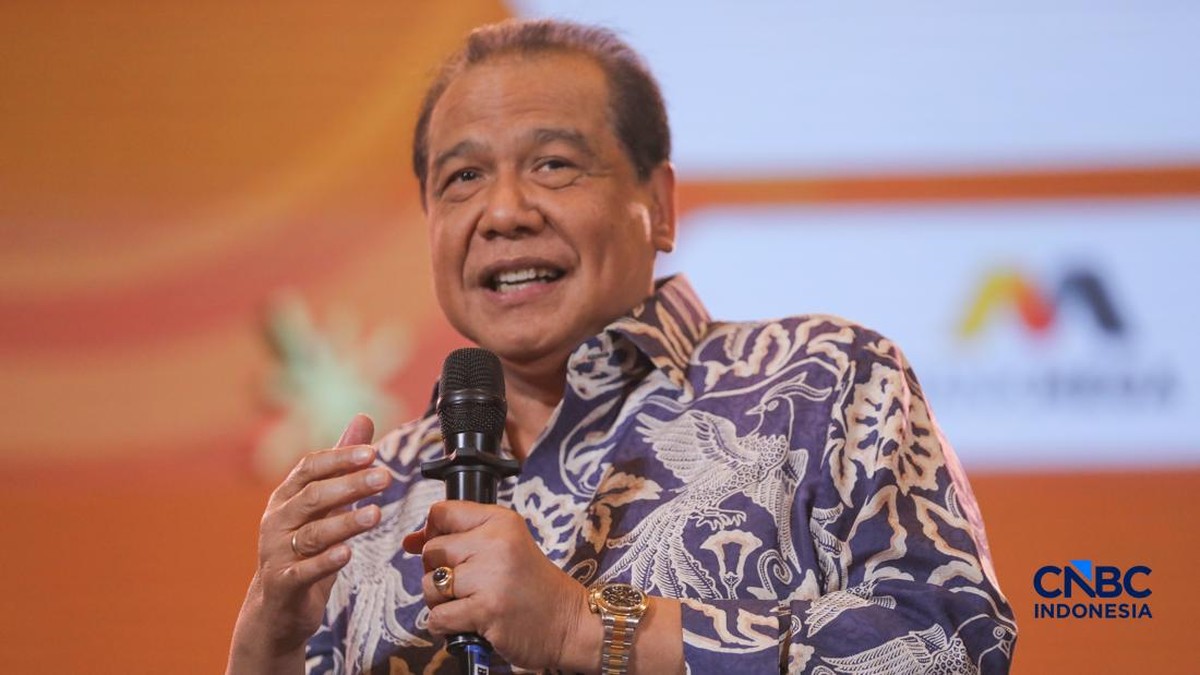
Berdasarkan data Badan Pusat Statistik (BPS) per Agustus 2024, rasio penduduk usia produktif di Indonesia telah menembus angka 69,3% terhadap keseluruhan populasi, menandai fase krusial dalam pemanfaatan dividen demografi nasional. Di saat yang sama, hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2024 yang dirilis Otoritas Jasa Keuangan (OJK) mencatatkan indeks literasi finansial masyarakat berada di posisi 65,43%, sementara tingkat inklusi keuangan mencapai 75,02%. Kesenjangan sebesar hampir 10% tersebut menegaskan bahwa keterbukaan akses perbankan dan platform digital belum sepenuhnya dibarengi dengan pemahaman komprehensif mengenai mitigasi risiko instrumen keuangan. Momentum ini menjadi latar belakang penting ketika Ketua Dewan Komisioner Lembaga Penjamin Simpanan (LPS) Anggito Abimanyu mengemukakan urgensi ketangguhan karakter dan kedisiplinan intelektual bagi pemuda dalam perhelatan Lampung Financial Festival.
Edukasi publik mengenai pengelolaan aset dan etos kerja produktif kian relevan di tengah pergeseran struktur ketenagakerjaan domestik. Penguatan kualitas modal manusia (human capital) dinilai tidak lagi sebatas mengandalkan keahlian teknis formal, melainkan juga menuntut kemampuan beradaptasi di tengah volatilitas siklus bisnis, transformasi digital, serta ketidakpastian pasar finansial global.
Literasi Keuangan dan Peran Strategis Generasi Produktif
Di satu sisi, dorongan agar kelompok pemuda memiliki mentalitas tangguh dan kemauan belajar berkelanjutan merupakan pilar fundamental dalam menopang stabilitas makroekonomi jangka panjang. Kelompok milenial dan Gen Z kini menjadi penopang utama aktivitas transaksi ekonomi modern. Berdasarkan catatan Kustodian Sentral Efek Indonesia (KSEI) per kuartal III-2024, komposisi investor ritel domestik berusia di bawah 30 tahun telah mendominasi hingga 55,12% dari total portofolio Single Investor Identification (SID) di pasar modal. Hal ini menunjukkan tren partisipasi generasi muda dalam pembentukan modal bruto nasional semakin ekspansif.
"Karakter pantang menyerah dan literasi risiko merupakan jangkar utama yang menentukan apakah ekspansi partisipasi keuangan usia muda berujung pada akumulasi kekayaan produktif atau justru menimbulkan kerentanan finansial keluarga," jelas salah satu analis perbankan investasi di Jakarta.
Ketika angkatan muda dibekali kemampuan memahami instrumen penjaminan simpanan dan manajemen risiko, daya tahan ekonomi domestik terhadap potensi guncangan eksternal akan menguat secara organik. Ketersediaan basis penabung ritel yang loyal dapat meminimalisasi risiko capital outflow mendadak yang kerap mengganggu stabilitas nilai tukar serta ketersediaan likuiditas perbankan.
Tantangan Perilaku Konsumtif dan Kerentanan Utang
Di sisi lain, terdapat kekhawatiran mendasar terkait perilaku finansial generasi muda yang dipicu oleh menjamurnya skema pembiayaan instan. Laporan Otoritas Jasa Keuangan menunjukkan adanya tren peningkatan rasio pembiayaan bermasalah pada segmen usia muda, terutama pada produk paylater dan pinjaman daring konsumtif. Kemudahan likuiditas jangka pendek yang tidak diimbangi analisis kemampuan membayar (solvabilitas) memicu kenaikan debt-service ratio, yakni porsi pendapatan bulanan yang terserap semata-mata untuk melunasi kewajiban bunga.
Kondisi perekonomian daerah turut menjadi faktor pembanding yang perlu diperhitungkan secara saksama. Perekonomian Provinsi Lampung sendiri mencatatkan pertumbuhan sebesar 4,80% secara year-on-year pada triwulan III-2024 menurut laporan BPS daerah. Meskipun berada dalam tren ekspansif, ketergantungan pada sektor komoditas perkebunan dan pertanian masih tinggi, sementara sektor jasa bernilai tambah tinggi belum sepenuhnya menyerap angkatan kerja terdidik. Realitas ini memperlihatkan bahwa nasihat ketangguhan dan kerja keras menghadapi tantangan struktural berupa terbatasnya lapangan kerja formal dengan tingkat upah yang memadai untuk akumulasi tabungan riil.
Penguatan Ekosistem Tabungan dan Stabilitas Sistemik
Dari sudut pandang regulasi penjaminan, penanaman disiplin menabung sejak dini berfungsi memperkuat struktur pendanaan perbankan nasional. Berdasarkan data LPS terkini, simpanan masyarakat dengan nominal di bawah Rp100 juta mencakup lebih dari 98,5% dari total rekening di bank umum. Meskipun nilai nominal portofolio ini tidak sebesar kelompok deposan korporasi, agregasi dana pihak ketiga (DPK) berskala mikro ini menjadi bantalan likuiditas yang paling stabil karena tidak mudah terpengaruh oleh fluktuasi sentimen pasar internasional.
Secara analitis, upaya menanamkan semangat belajar dan daya tahan mental kepada kalangan muda di daerah seperti Lampung menghadirkan dua implikasi nyata. Di satu sisi, optimisme ini mampu menjadi katalis lahirnya wirausahawan baru yang memperkuat fundamental ekonomi regional. Namun di sisi lain, sentimen positif ini harus dibarengi pengawasan ketat terhadap penetrasi produk finansial berisiko tinggi agar bonus demografi Indonesia tidak tergerus oleh beban utang konsumtif dan pelemahan daya beli jangka panjang.








Comments (0)