 yudi-kurniawan
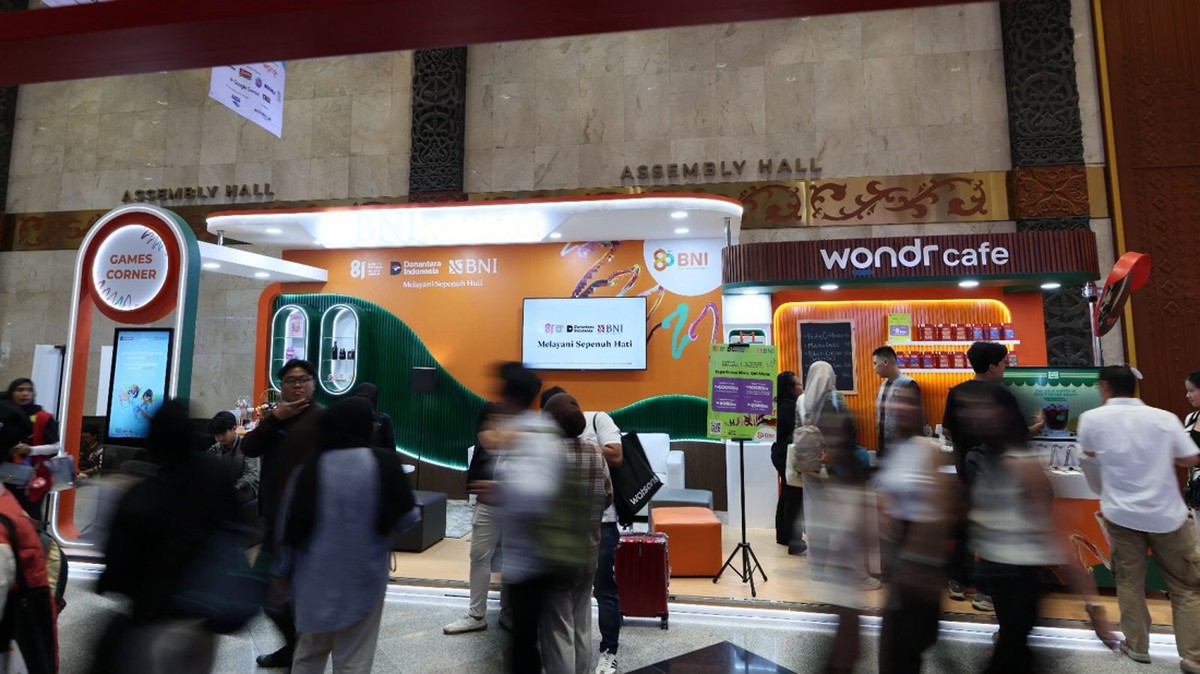
Berdasarkan data Bank Indonesia per Januari 2026, nilai transaksi pembayaran digital banking nasional mencatatkan tren ekspansi yang solid dengan mengalami kenaikan sebesar 14,8 persen secara year-on-year (yoy) hingga menembus angka Rp5.820 triliun. Pada saat yang sama, data Badan Pusat Statistik (BPS) mengonfirmasi bahwa sektor ekonomi kreatif secara konsisten memberikan kontribusi signifikan terhadap Produk Domestik Bruto (PDB), yakni berada pada kisaran 7,4 persen dengan estimasi nilai valuasi ekonomi melampaui Rp1.450 triliun. Keterkaitan antara likuiditas perbankan dan akselerasi sektor riil kreatif kini menjadi fokus utama institusi finansial terkemuka di tanah air.
Langkah strategis perbankan nasional, seperti yang ditunjukkan oleh BNI melalui platform aplikasi wondr by BNI dalam gelaran IdeaFest 2026, menjadi cerminan nyata dari reposisi portofolio layanan menuju ekosistem gaya hidup dan transaksi digital generasi muda. Mengusung tema besar Re:Humanize, ajang tersebut tidak hanya menjadi panggung bagi pegiat industri kreatif, tetapi juga sarana pengujian penetrasi teknologi finansial di tengah dinamika adopsi kecerdasan buatan (AI).
Ekspansi Likuiditas dan Penetrasi Transaksi Digital
Di satu sisi, partisipasi aktif perbankan sebagai mitra perbankan resmi dalam festival industri kreatif berskala masif membawa dampak positif bagi fundamental penghimpunan dana murah atau Current Account Saving Account (CASA). Segmen generasi muda dan pelaku usaha rintisan kreatif merupakan motor penggerak perputaran uang tunai ke arah non-tunai. Dengan mengunci interaksi transaksi pada aplikasi digital, perbankan berpeluang mendongkrak pendapatan berbasis komisi (fee-based income) hingga 18,2 persen per tahun, sekaligus menekan rasio biaya operasional terhadap pendapatan operasional (BOPO).
Di sisi lain, agresivitas perbankan dalam membiayai kemitraan acara dan promosi digital dihadapkan pada tantangan retensi pengguna jangka panjang. Pertumbuhan jumlah unduhan aplikasi tidak serta-merta mencerminkan saldo mengendap yang stabil. Terdapat risiko di mana rasio keaktifan transaksi pasca-festival mengalami penurunan drastis, sehingga biaya akuisisi nasabah (Customer Acquisition Cost) menjadi kurang efisien terhadap margin bunga bersih (Net Interest Margin) perbankan dalam jangka menengah.
Dilema Disrupsi Kecerdasan Buatan dan Nilai Tambah Tenaga Kerja
Tema Re:Humanize yang diangkat IdeaFest 2026 menyoroti pergeseran sentimen pasar tenaga kerja di tengah pesatnya otomatisasi teknologi. Berdasarkan indeks adopsi teknologi yang dirilis sejumlah lembaga riset global, penerapan AI generatif berpotensi memangkas waktu produksi di sektor periklanan, desain, dan konten digital hingga 35 persen. Efisiensi ini memberikan angin segar bagi valuasi korporasi rintisan yang beroperasi dengan struktur permodalan ramping.
Inovasi teknologi harus berjalan beriringan dengan penguatan kapasitas modal manusia. Tanpa adanya titik temu, efisiensi dari otomatisasi justru dapat memicu ketimpangan pendapatan dan memperlemah daya beli domestik, yang merupakan pilar utama penopang konsumsi swasta.
Kendati demikian, fenomena disrupsi ini memunculkan kekhawatiran dari perspektif penyerapan tenaga kerja terampil. Di satu sisi, AI memicu efisiensi biaya produksi bagi pelaku industri kreatif. Namun di sisi lain, sentimen pasar tenaga kerja berisiko mengalami tekanan deflasi upah jika kapasitas adaptasi sumber daya manusia tertinggal. Kondisi ini dapat berimbas pada pelemahan daya beli kelompok kelas menengah, yang secara makro berkontribusi lebih dari 50 persen terhadap struktur konsumsi rumah tangga nasional.
Analisis Risiko Fundamental dan Proyeksi Portofolio Perbankan
Menghadapi ketidakpastian makroekonomi global serta ancaman capital outflow dari pasar negara berkembang, perbankan dituntut menjaga rasio kecukupan modal (Capital Adequacy Ratio/CAR) pada batas aman di atas 25 persen. Dukungan terhadap industri kreatif tidak boleh sekadar berhenti pada aktivitas promosi, melainkan harus ditransformasikan ke dalam portofolio penyaluran kredit produktif yang terukur.
Karakteristik industri kreatif yang didominasi aset tak berwujud (intangible assets) kerap menyulitkan proses penjaminan kredit konvensional. Akibatnya, perbankan menghadapi risiko kenaikan rasio kredit bermasalah (Non-Performing Loan/NPL) jika ekspansi pembiayaan ke sektor ini tidak diimbangi oleh sistem penilaian kredit (credit scoring) berbasis data alternatif yang mumpuni. Proyeksi ke depan menunjukkan bahwa perbankan yang berhasil mengintegrasikan solusi pembayaran digital dengan skema pembiayaan rantai pasok (supply chain financing) bagi kreator lokal akan menikmati penguatan fundamental bisnis yang lebih berkelanjutan.
Secara keseluruhan, kolaborasi antara perbankan konvensional yang bertransformasi digital dan sektor ekonomi kreatif pada 2026 ini menghadirkan prospek cerah bagi pertumbuhan ekosistem non-tunai. Namun, keberhasilan inisiatif ini sangat bergantung pada konsistensi perbankan dalam mengelola biaya operasional digital, memitigasi risiko kredit sektor kreatif, serta memposisikan teknologi bukan sebagai pengganti manusia, melainkan sebagai instrumen pengungkit produktivitas ekonomi nasional.









Comments (0)