 yudi-kurniawan
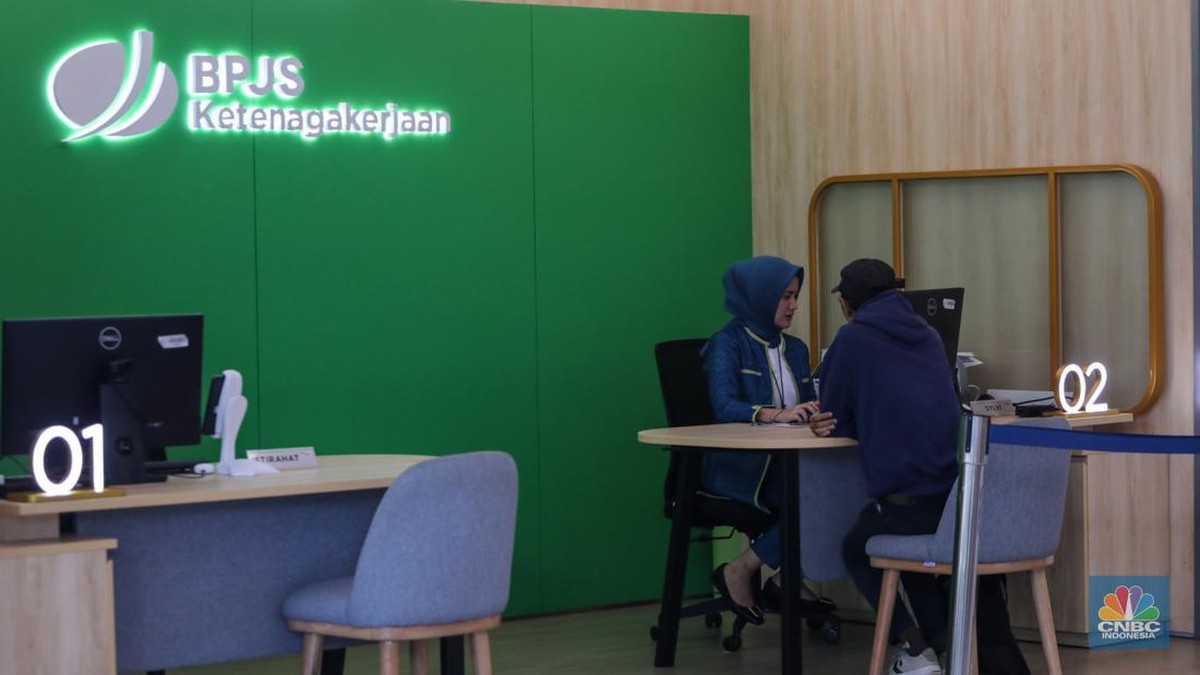
Berdasarkan data Badan Penyelenggara Jaminan Sosial (BPJS) Ketenagakerjaan per akhir 2023, jumlah peserta aktif mencapai sekitar 36,5 juta orang, dengan total dana kelolaan Jaminan Hari Tua (JHT) yang terus mengalami kenaikan year-on-year menembus angka Rp500 triliun. Angka ini menunjukkan bahwa JHT bukan sekadar instrumen perlindungan hari tua, melainkan juga komponen penting dalam portofolio keuangan rumah tangga pekerja Indonesia. Pertanyaannya, bagaimana nasib likuiditas dana tersebut jika peserta masih aktif bekerja dan belum memasuki masa pensiun?
Perubahan Aturan dan Fleksibilitas Pencairan
Di satu sisi, regulasi terbaru memberikan ruang bagi peserta untuk mencairkan sebagian saldo JHT tanpa harus mengakhiri hubungan kerja alias resign. Kebijakan ini merupakan turunan dari Peraturan Menteri Ketenagakerjaan yang mengatur bahwa peserta dapat mengajukan klaim sebagian dengan syarat kepesertaan telah mencapai minimal 10 tahun. Besaran yang dapat dicairkan umumnya dibatasi, misalnya 10 persen dari total saldo, dengan sisa dana tetap tersimpan dan terus dikembangkan melalui imbal hasil investasi.
Di sisi lain, kebijakan ini menuai beragam respons. Sebagian ekonom menilai langkah tersebut positif karena meningkatkan daya beli pekerja di tengah tekanan inflasi yang masih berada di kisaran 2,5–3 persen secara tahunan. Namun, sebagian pengamat pasar tenaga kerja mengingatkan potensi risiko jangka panjang: jika pencairan dini dilakukan masif, maka akumulasi dana pensiun bisa tergerus dan menurunkan rasio kecukupan hari tua. Rasio ini mengukur seberapa besar dana yang tersedia dibandingkan kebutuhan hidup setelah tidak lagi bekerja.
"Pencairan sebagian JHT adalah hak peserta, tetapi perlu diimbangi literasi keuangan agar dana tidak habis untuk konsumsi jangka pendek," ujar seorang analis jaminan sosial.
Prosedur dan Syarat Administratif
Secara prosedural, peserta yang ingin mencairkan saldo tanpa resign harus memenuhi sejumlah dokumen. Pertama, kartu peserta BPJS Ketenagakerjaan. Kedua, Kartu Tanda Penduduk (KTP). Ketiga, buku rekening bank atas nama peserta. Keempat, surat keterangan aktif bekerja dari perusahaan. Pengajuan dapat dilakukan melalui kantor cabang, layanan daring, maupun aplikasi resmi yang disediakan lembaga tersebut.
Proses verifikasi umumnya memakan waktu beberapa hari kerja hingga dana masuk ke rekening. Perlu dicatat, pencairan sebagian ini tidak menghapus status kepesertaan. Artinya, peserta tetap terdaftar dan iuran bulanan yang dibayarkan perusahaan maupun pekerja akan terus menambah saldo. Dari kacamata likuiditas, ini menjadi semacam jembatan antara kebutuhan mendesak dan keberlanjutan program pensiun.
Dampak terhadap Fundamental dan Sentimen Pasar
Jika dilihat dari sisi fundamental, kebijakan ini berpotensi mendorong perputaran uang di masyarakat. Dana yang dicairkan bisa masuk ke sektor konsumsi, membayar cicilan, atau dialokasikan ke instrumen investasi lain. Namun, dari sisi pengelola dana, potensi capital outflow jangka pendek patut dicermati. Penurunan saldo kolektif dapat memengaruhi strategi alokasi aset, terutama pada instrumen dengan tingkat imbal hasil tetap seperti obligasi negara dan deposito.
Tren pencairan juga erat kaitannya dengan sentimen pasar terhadap kebutuhan likuiditas rumah tangga. Ketika tekanan ekonomi meningkat, permintaan klaim biasanya ikut naik. Sebaliknya, ketika kondisi ekonomi stabil dan lapangan kerja solid, minat mencairkan dana cenderung menurun karena peserta lebih memilih membiarkan saldo tumbuh. Valuasi manfaat jangka panjang pun lebih terjaga, terutama jika dibandingkan dengan tahun-tahun sebelumnya saat aturan pencairan masih lebih kaku.
Kesimpulannya, pencairan JHT tanpa resign memberi keleluasaan bagi pekerja, tetapi memerlukan pertimbangan matang. Proyeksi kebutuhan hari tua, disiplin anggaran, dan pemahaman atas rasio kecukupan dana menjadi kunci. Dana yang tersedia hari ini bisa menjadi penyelamat, namun juga bisa menjadi pengurang kualitas hidup di masa depan bila tidak dikelola bijak.








Comments (0)