 sarah-anjani
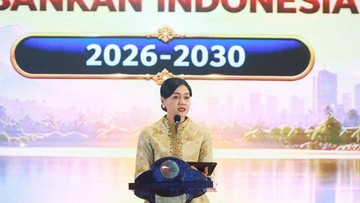
Berdasarkan data BPS/Bank Indonesia/OJK per Oktober 2026, perekonomian Indonesia masih menunjukkan ketahanan di tengah dinamika global yang penuh ketidakpastian. Ekonomi nasional tercatat tumbuh sebesar 4,9% secara year-on-year pada triwulan II 2026, sementara inflasi tetap terjaga pada level 2,4%, masih berada dalam kisaran sasaran Bank Indonesia. Kondisi ini menjadi landasan bagi sektor perbankan yang memiliki peran penting sebagai penyalur likuiditas (ketersediaan dana untuk mendukung kegiatan ekonomi) dan penopang stabilitas keuangan. Di tengah tren pelemahan pertumbuhan ekonomi global serta meningkatnya sentimen pasar yang berhati-hati, arah kebijakan pengembangan perbankan ke depan menjadi sorotan penting untuk menjaga fundamental ekonomi nasional.
Konteks Makro: Stabilitas di Tengah Tekanan Global
Di satu sisi, perbankan Indonesia masih mencatatkan rasio (perbandingan angka keuangan untuk menilai kinerja) yang relatif solid. Berdasarkan data terkini, rasio kecukupan modal atau Capital Adequacy Ratio (CAR) industri perbankan berada pada level 26,2%, jauh di atas batas minimum yang ditetapkan. Selain itu, rasio kredit bermasalah atau Non-Performing Loan (NPL) gross tercatat sebesar 2,3%, menunjukkan kualitas aset yang masih terjaga. Likuiditas perbankan juga terpantau memadai dengan rasio Loan to Deposit Ratio (LDR) sebesar 84,5%. Angka-angka ini menjadi indikator bahwa sektor perbankan memiliki bantalan yang cukup untuk menghadapi potensi tekanan ke depan.
Di sisi lain, tekanan dari luar negeri tidak bisa diabaikan. Tren kenaikan suku bunga di sejumlah negara maju, melemahnya harga komoditas, serta potensi capital outflow (arus keluar modal asing dari dalam negeri) dapat membebani nilai tukar rupiah dan likuiditas domestik. Data Bank Indonesia menunjukkan bahwa aliran modal asing ke pasar surat berharga negara mengalami fluktuasi signifikan sepanjang tahun 2026, dengan periode net outflow mencapai Rp 45 triliun pada satu bulan tertentu. Kondisi ini berpotensi menekan sentimen pasar dan mendorong bank untuk lebih berhati-hati dalam pengelolaan portofolio (kumpulan aset keuangan yang dimiliki) valuta asing maupun pendanaan jangka pendek.
Lima Arah Penguatan: Menyeimbangkan Pertumbuhan dan Ketahanan
Merespons dinamika tersebut, peta jalan pengembangan perbankan 2026-2030 menitikberatkan pada lima arah strategis yang saling berkaitan. Pertama, penguatan ketahanan dan tata kelola. Langkah ini bertujuan untuk memastikan bank mampu bertahan dari guncangan makro dengan memperkuat manajemen risiko, transparansi, dan akuntabilitas. Kedua, akselerasi transformasi digital. Tren digitalisasi layanan keuangan terus meningkat, dengan nilai transaksi digital banking mengalami kenaikan year-on-year sebesar 23% pada semester I 2026. Arah ini menjadi penting untuk memperluas jangkauan layanan, namun membutuhkan investasi besar dan mitigasi risiko siber.
Ketiga, perluasan akses keuangan yang inklusif. Meskipun indeks inklusi keuangan Indonesia terus membaik, masih terdapat kesenjangan antar wilayah. Data OJK menunjukkan bahwa tingkat inklusi keuangan nasional mencapai 88% pada 2026, namun di beberapa provinsi kepulauan angka ini masih di bawah 75%. Keempat, optimalisasi peran intermediasi (proses penghimpunan dan penyaluran dana) untuk mendukung sektor prioritas. Hal ini penting mengingat kebutuhan pembiayaan untuk transisi energi, infrastruktur, dan UMKM tetap besar. Kelima, pengembangan ekosistem keuangan yang berkelanjutan, termasuk integrasi pertimbangan lingkungan, sosial, dan tata kelola ke dalam proses penilaian kredit.
Di Satu Sisi: Peluang untuk Memperkuat Fundamental
Di satu sisi, implementasi kelima arah tersebut berpotensi memperkuat fundamental sektor perbankan dalam jangka menengah. Akselerasi digitalisasi dapat menekan biaya operasional, yang saat ini masih menjadi tantangan bagi beberapa bank. Selain itu, perluasan pembiayaan berkelanjutan dapat membuka segmen pasar baru dan meningkatkan valuasi (penilaian nilai wajar suatu aset atau perusahaan) bank yang adaptif terhadap tren global. Penguatan tata kelola juga diharapkan mampu menjaga kepercayaan investor, sehingga dapat meredam potensi capital outflow saat sentimen pasar melemah.
Lebih jauh, peran perbankan yang lebih terarah dalam menyalurkan kredit ke sektor produktif dapat mendukung proyeksi pertumbuhan ekonomi Indonesia. Berdasarkan berbagai skenario, jika intermediasi berjalan efektif, kredit perbankan diproyeksikan tumbuh sebesar 9% hingga 10% secara year-on-year pada 2027, dibandingkan dengan realisasi 8,3% pada 2026. Pertumbuhan ini dapat menjadi katalisator, asalkan kualitas kredit tetap terjaga dan tidak memicu pelemahan rasio NPL ke depan.
Di Sisi Lain: Tantangan Implementasi yang Kompleks
Di sisi lain, realisasi peta jalan ini tidak terlepas dari tantangan yang cukup kompleks. Investasi untuk transformasi digital membutuhkan alokasi dana yang besar, terutama bagi bank dengan skala menengah dan kecil. Hal ini dapat menekan margin keuntungan (selisih antara pendapatan bunga dan biaya bunga) dalam jangka pendek. Selain itu, peningkatan kebutuhan modal untuk mengantisipasi risiko baru, seperti risiko siber dan risiko iklim, dapat membatasi ruang ekspansi kredit jika tidak diimbangi dengan penghimpunan dana murah.
Tantangan lainnya terletak pada disparitas kapasitas antar bank. Sementara beberapa bank besar telah maju dalam pemanfaatan kecerdasan buatan dan analitik data, banyak bank lainnya masih bergantung pada sistem warisan. Kesenjangan ini berpotensi menciptakan ketimpangan daya saing. Dari sisi eksternal, ketidakpastian kebijakan global dan volatilitas pasar keuangan dapat mempersempit ruang manuver, meski fundamental domestik saat ini tergolong kuat.
Prospek Jangka Menengah: Jalan Berliku Menuju Ketahanan
Melihat keseimbangan antara peluang dan tantangan, prospek sektor perbankan 2026-2030 akan sangat bergantung pada konsistensi pelaksanaan dan kemampuan beradaptasi. Di tengah tren perubahan struktural, bank yang mampu menyeimbangkan efisiensi digital dengan kehati-hatian manajemen risiko berpotensi keluar lebih kuat. Namun, dibutuhkan waktu bagi hasil dari investasi besar untuk terlihat dalam rasio profitabilitas dan valuasi secara keseluruhan.
Secara makro, keberhasilan arah penguatan ini dapat menjadi benteng bagi perekonomian Indonesia. Dengan menjaga likuiditas yang memadai, kualitas aset yang stabil, dan intermediasi yang terarah, sektor perbankan diharapkan tetap menjadi penyangga saat terjadi gejolak. Meski jalan ke depan tidak sepenuhnya mulus, upaya sistematis untuk memperkuat ketahanan sambil mendorong inklusi dan keberlanjutan menjadi langkah penting untuk menjaga stabilitas keuangan di tengah dunia yang terus berubah.







Comments (0)