 mega-lestari
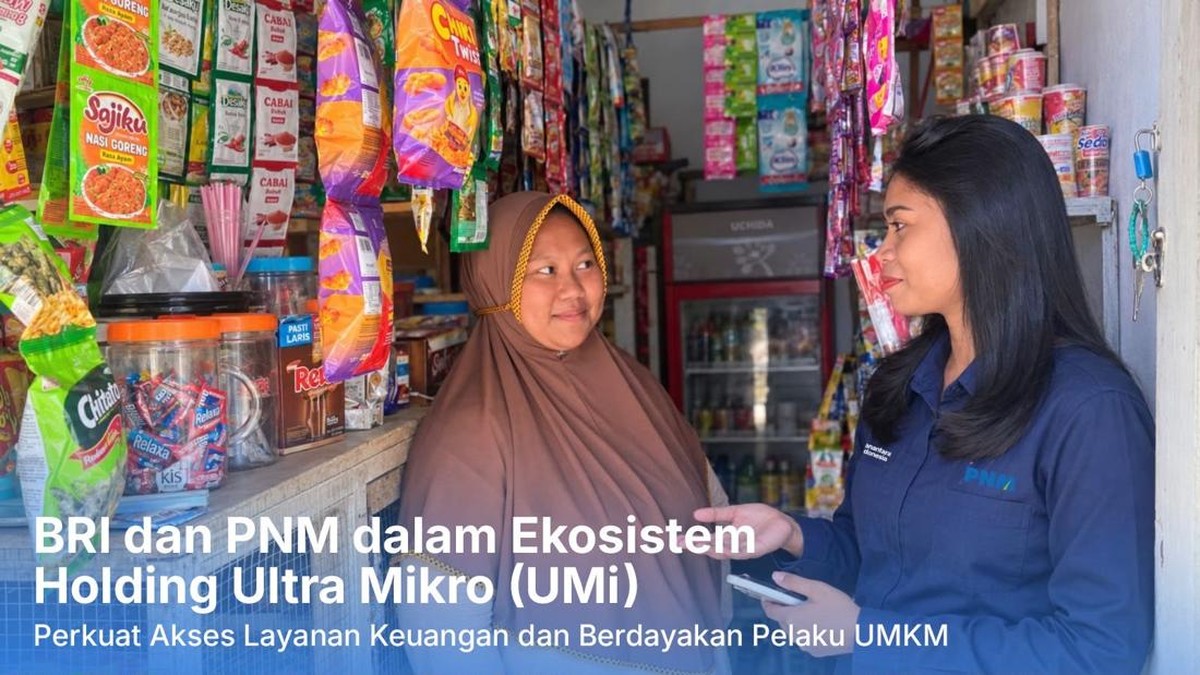
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2023, sektor usaha ultra mikro menyumbang sekitar 61 persen dari total Produk Domestik Bruto (PDB) nasional dan menyerap hampir 97 persen tenaga kerja. Namun, ironi klasik masih menghantui: sekitar 30 juta pelaku usaha ultra mikro belum tersentuh layanan lembaga keuangan formal. Inilah medan yang coba diisi oleh program pembiayaan berbasis kelompok seperti PNM Mekaar, yang menjangkau wilayah-wilayah terpencil hingga pulau-pulau kecil di Maluku.
Ketika Laut Menjadi Jalan Terakhir Likuiditas
Seorang petugas account officer di salah satu unit pembiayaan nasional harus menempuh perjalanan laut sekitar 45 menit dari pusat kota menuju Pulau Banda Neira demi memperkenalkan skema pinjaman kelompok kepada ibu-ibu pelaku usaha rumahan. Kisah semacam ini bukan anekdot tunggal, melainkan cerminan bagaimana distribusi likuiditas di Indonesia masih sangat bergantung pada faktor geografis. Menurut data Bank Indonesia, rasio kredit perbankan terhadap PDB (loan to GDP ratio) baru menyentuh kisaran 55 persen hingga 60 persen, jauh di bawah rata-rata negara ASEAN lain yang menembus 80 persen.
Artinya, ada ruang besar yang belum tergarap. Pembiayaan mikro berbasis kelompok menawarkan solusi atas masalah klasik: pelaku usaha ultra mikro tidak memiliki agunan formal, sehingga bank umum enggan menyalurkan kredit karena rasio kredit bermasalah (NPL) berpotensi naik. Model tanggung renteng atau tanggung jawab bersama dalam kelompok menjadi jembatan kepercayaan antara lembaga keuangan dan nasabah tanpa rekening bank.
Pro: Menciptakan Portofolio Baru di Segmen yang Terabaikan
Di satu sisi, ekspansi ke wilayah terpencil membawa dampak positif yang terukur. Setiap penyaluran kredit kepada pelaku usaha ultra mikro berpotensi menciptakan efek berganda (multiplier effect) bagi ekonomi lokal, terutama di sektor perdagangan, perikanan, dan kerajinan. Data Kementerian Koperasi dan UKM menunjukkan bahwa setiap tambahan akses pembiayaan senilai Rp1 juta kepada usaha mikro berkontribusi pada penciptaan pendapatan tambahan hingga 2,5 kali dalam rantai ekonomi lokal.
Selain itu, kehadiran petugas lapangan seperti Vio memperkuat literasi keuangan. Nasabah yang sebelumnya menyimpan uang di bawah kasur perlahan mulai mengenal tabungan, asuransi mikro, dan pencatatan usaha sederhana. Indeks literasi keuangan nasional berdasarkan survei OJK 2023 memang naik ke level 65,43 persen dari sebelumnya 49,68 persen pada 2019, tetapi masih rendah di kawasan timur Indonesia.
Kontra: Beban Operasional dan Risiko Keberlanjutan
Di sisi lain, model bisnis yang menuntut kehadiran fisik di pulau-pulau terpencil menyimpan tantangan fundamental. Biaya operasional per nasabah di wilayah kepulauan bisa 2 hingga 3 kali lebih tinggi dibandingkan wilayah Jawa. Tambahan biaya transportasi laut, frekuensi kunjungan, dan terbatasnya infrastruktur digital membuat rasio efisiensi lembaga pembiayaan mikro berpotensi tertekan. Ini bukan persoalan sederhana, karena keberlanjutan program bergantung pada keseimbangan antara misi sosial dan profitabilitas.
Risiko kredit juga membayangi. Ketika ekonomi lokal terguncang oleh faktor musiman, seperti musim paceklik ikan atau penurunan kunjungan wisata, kemampuan nasabah mengangsur bisa menurun tajam. Fluktuasi harga komoditas dan keterbatasan akses pasar membuat valuasi usaha ultra mikro rentan terhadap guncangan eksternal. Belum lagi potensi penumpukan utang (overlapping debt) jika nasabah mengambil pinjaman dari beberapa lembaga sekaligus, sebuah tren yang mulai terlihat di beberapa daerah.
"Inklusi keuangan bukan sekadar membuka akses, tetapi memastikan akses itu berkelanjutan dan tidak menjebak masyarakat dalam lingkaran utang," ujar seorang ekonom pembangunan dari sebuah lembaga riset independen, menekankan pentingnya pendampingan usaha, bukan hanya penyaluran dana.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, arah kebijakan pembiayaan ultra mikro akan sangat dipengaruhi oleh tiga faktor: stabilitas inflasi, suku bunga acuan Bank Indonesia, serta kapasitas fiskal pemerintah dalam menyalurkan subsidi bunga. Jika inflasi terkendali di kisaran sasaran 2,5 plus minus 1 persen, daya beli masyarakat bawah relatif terjaga dan kualitas portofolio pembiayaan mikro dapat stabil. Sebaliknya, capital outflow akibat ketidakpastian global bisa menekan likuiditas lembaga pembiayaan dan memperketat syarat pinjaman.
Yang jelas, cerita seorang petugas lapangan yang menyeberangi lautan demi menjangkau nasabah bukan sekadar narasi humanis. Ia adalah potret nyata bagaimana inklusi keuangan di Indonesia masih menuntut pendekatan high touch, bukan sekadar aplikasi digital. Digitalisasi memang mempercepat efisiensi, tetapi di wilayah dengan sinyal terbatas dan kepercayaan rendah, kehadiran manusia tetap menjadi kunci pembuka pintu ekonomi ultra mikro.
Keseimbangan antara misi sosial dan disiplin bisnis inilah yang akan menentukan apakah program pembiayaan kelompok mampu menjadi fondasi pemberdayaan jangka panjang, atau justru sekadar tambalan sementara bagi persoalan struktural akses modal di negeri kepulauan ini.







Comments (0)