 nadia-rahmawati
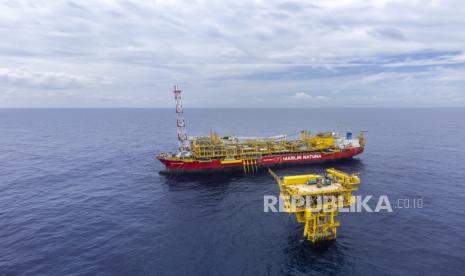
Berdasarkan keterbukaan informasi yang dipublikasikan perseroan di Bursa Efek Indonesia, PT Medco Energi Internasional Tbk (MedcoEnergi) mengumumkan telah menandatangani perjanjian untuk mengambil alih hak partisipasi non-operator sebesar 10 persen pada empat Kontrak Bagi Hasil (Production Sharing Contract/PSC) minyak dan gas yang berlokasi di Cekungan Kutai, Kalimantan Timur. Langkah korporasi ini menandai penambahan porsi kepemilikan pada salah satu wilayah kerja migas yang telah lama berproduksi, sekaligus memperbesar eksposur perseroan terhadap aset yang dinilai sudah memiliki infrastruktur mapan.
Bagi pembaca awam, PSC adalah skema kerja sama antara pemerintah melalui Satuan Kerja Khusus Pelaksana Kegiatan Usaha Hulu Minyak dan Gas Bumi (SKK Migas) dengan kontraktor, di mana hasil produksi dibagi sesuai kesepakatan setelah dikurangi biaya operasi. Hak partisipasi sendiri mencerminkan besaran kepemilikan atas porsi hasil produksi, bukan kepemilikan atas tanah atau cadangan secara fisik. Dengan akuisisi ini, MedcoEnergi memperluas basis asetnya tanpa harus menjadi operator yang menanggung beban operasional harian secara langsung.
Di Satu Sisi: Efisiensi Tambahan Cadangan dan Sinergi Infrastruktur
Di satu sisi, langkah akuisisi ini dapat dibaca sebagai strategi efisien untuk menambah cadangan terbukti dan terukur tanpa eksplorasi greenfield yang berisiko tinggi. Cekungan Kutai merupakan salah satu cekungan mature dengan rekam jejak produksi panjang, sehingga profil cadangan dan karakteristik reservoirnya relatif lebih terpetakan dibanding wilayah frontier. Bagi perusahaan dengan portofolio menyebar seperti MedcoEnergi, masuk ke aset yang sudah berproduksi berarti arus kas dapat lebih cepat terkonversi, tanpa menunggu siklus eksplorasi yang bisa memakan waktu lima hingga sepuluh tahun.
Secara fundamental, penambahan 10 persen pada empat PSC memperbesar skala produksi dan berpotensi memperbaiki rasio penggantian cadangan atau reserve replacement ratio, indikator yang menjadi perhatian analis dalam menilai keberlanjutan bisnis hulu migas. Sentimen pasar terhadap aksi korporasi semacam ini umumnya positif apabila struktur pendanaan disepakati secara prudent dan tidak mengerek rasio utang terhadap ekuitas secara berlebihan. Likuiditas perseroan menjadi kunci: semakin sehat arus kas operasi, semakin kecil ketergantungan pada pinjaman bank atau penerbitan obligasi baru.
"Akuisisi aset produksi di cekungan mature umumnya lebih menarik dari sisi kecepatan monetisasi, tetapi disiplin valuasi tetap menjadi penentu apakah transaksi tersebut akretif bagi pemegang saham atau justru membebani neraca," ujar seorang analis migas di Jakarta.
Di level makro, tambahan investasi hulu migas sejalan dengan target pemerintah menjaga tingkat produksi minyak mentah nasional. Data SKK Migas menunjukkan produksi siap jual atau lifting minyak nasional masih berada di kisaran 600 ribu barel per hari, sementara kebutuhan domestik terus tumbuh. Setiap penambahan kepemilikan pada wilayah kerja produktif berkontribusi, meski tidak signifikan, terhadap upaya menahan laju penurunan produksi alamiah lapangan tua yang lazim berkisar 5 hingga 10 persen per tahun tanpa intervensi teknologi.
Di Sisi Lain: Risiko Geologis, Biaya Abandonment, dan Ketidakpastian Regulasi
Di sisi lain, akuisisi pada lapangan mature menyimpan konsekuensi yang tidak bisa diabaikan. Lapangan yang sudah lama berproduksi menghadapi penurunan tekanan reservoir alami, sehingga memerlukan belanja modal berkelanjutan untuk pengeboran sumur pengembangan, workover, dan enhanced oil recovery. Biaya per barel sering kali meningkat seiring bertambahnya umur lapangan, yang pada akhirnya menekan margin apabila harga minyak mentah global melemah.
Risiko lain adalah kewajiban abandonment and site restoration atau penutupan sumur dan pemulihan lokasi. Pada PSC dengan skema cost recovery, kewajiban ini dibagi proporsional dengan kepemilikan partisipasi. Artinya, tambahan 10 persen juga berarti tambahan tanggungan liabilitas di masa depan, yang harus dicadangkan dalam laporan keuangan. Investor perlu mencermati bagaimana perseroan mengalokasikan provisi serta apakah akuisisi ini memperbesar aset produktif atau justru menambah beban jangka panjang.
Dari sisi regulasi, kontrak bagi hasil di Indonesia tengah berada dalam fase transisi menuju skema bagi hasil bruto atau gross split, yang mengubah cara pembagian risiko antara kontraktor dan negara. Ketidakpastian atas insentif fiskal, tarif pajak, serta mekanisme pengembalian biaya menjadi variabel yang memengaruhi valuasi jangka panjang. Belum lagi faktor capital outflow di pasar keuangan domestik yang dapat menekan nilai tukar rupiah dan, pada gilirannya, memengaruhi biaya pendanaan dalam denominasi dolar Amerika Serikat.
Proyeksi dan Yang Perlu Dicermati ke Depan
Secara agregat, transaksi ini berada pada persimpangan antara peluang konsolidasi aset produktif dan tantangan pengelolaan lapangan tua. Proyeksi kontribusi terhadap pendapatan perseroan akan bergantung pada tiga variabel utama: harga minyak mentah acuan Brent dan ICP Indonesia, tingkat produksi aktual dari keempat PSC tersebut, serta struktur pembiayaan yang dipilih. Apabila asumsi harga berada di rentang 75 hingga 85 dolar AS per barel, tambahan volume produksi berpotensi memberikan arus kas positif dalam dua hingga tiga tahun ke depan.
Bagi investor maupun pengamat, fokus berikutnya adalah detail nilai transaksi, metode pendanaan, dan proyeksi cadangan yang biasanya dirilis pada laporan keuangan kuartalan maupun paparan publik. Tanpa angka-angka tersebut, penilaian atas akretif atau dilutifnya transaksi masih bersifat sementara. Yang jelas, langkah MedcoEnergi memperbesar porsi di Cekungan Kutai mencerminkan keyakinan bahwa aset produksi yang sudah teruji masih memiliki nilai strategis di tengah tren transisi energi yang belum sepenuhnya menggantikan peran minyak dan gas dalam bauran energi nasional.









Comments (0)