 arif-budianto
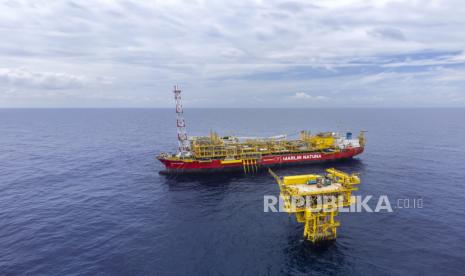
Berdasarkan data Bursa Efek Indonesia dan keterbukaan informasi emiten per kuartal terkini, PT Medco Energi Internasional Tbk (MedcoEnergi) mengumumkan penandatanganan kesepakatan strategis untuk mengakuisisi hak partisipasi non-operator sebesar 10 persen di empat Kontrak Bagi Hasil (Production Sharing Contract/PSC) minyak dan gas yang berlokasi di Cekungan Kutai, Kalimantan Timur. Langkah ini menandai babak baru konsolidasi portofolio hulu migas nasional di salah satu cekungan paling produktif di Indonesia.
Bagi pembaca awam, PSC adalah skema kerja sama antara pemerintah melalui SKK Migas dan kontraktor untuk mengelola blok migas, di mana hasil produksi dibagi sesuai persentase yang disepakati. Sementara hak partisipasi non-operator berarti MedcoEnergi memiliki porsi kepemilikan di blok tersebut tanpa terjun langsung mengelola operasi harian lapangan — sebuah strategi yang lazim digunakan perusahaan energi untuk memperluas portofolio dengan risiko operasional yang lebih terukur.
Mengapa Cekungan Kutai Menjadi Magnet Investasi
Cekungan Kutai telah lama dikenal sebagai salah satu wilayah penghasil migas paling matang di Indonesia. Infrastruktur yang sudah terbangun, kedekatan dengan fasilitas pengolahan, serta rekam jejak produksi yang panjang membuat cekungan ini memiliki risiko eksplorasi yang relatif lebih rendah dibanding wilayah frontier. Dari sisi fundamental, akuisisi ini berpotensi memperkuat likuiditas produksi MedcoEnergi, mengingat aset-aset di Cekungan Kutai umumnya telah berada dalam fase produksi, bukan lagi tahap eksplorasi berisiko tinggi.
Di satu sisi, langkah akuisisi ini mencerminkan optimisme manajemen terhadap tren harga minyak jangka menengah. Dengan valuasi aset yang dinilai masih relatif menarik dibanding harga akuisisi di wilayah lain, MedcoEnergi berpeluang meningkatkan rasio cadangan terhadap produksi (reserve-to-production ratio) tanpa harus menanggung beban eksplorasi yang besar. Penambahan 10 persen hak partisipasi di empat PSC sekaligus juga memperlihatkan strategi diversifikasi yang efisien dari sisi biaya modal.
Di sisi lain, akuisisi aset-aset di cekungan matang membawa tantangan tersendiri. Tingkat penurunan produksi alami (natural decline) di lapangan yang sudah berumur biasanya berkisar antara 5 hingga 15 persen per tahun, sehingga diperlukan belanja modal berkelanjutan untuk menjaga level output. Jika harga minyak global mengalami penurunan tajam akibat sentimen pasar atau perlambatan ekonomi Tiongkok, imbal hasil dari aset ini bisa tertekan. Selain itu, risiko capital outflow dari pasar emerging market dapat memengaruhi biaya pendanaan perusahaan bila akuisisi dilakukan melalui utang.
Pro: Sinergi Portofolio dan Skala Ekonomi
Dari kacamata Pro, akuisisi ini memperkuat posisi MedcoEnergi sebagai salah satu pemain energi nasional dengan portofolio yang terdiversifikasi, baik secara geografis maupun jenis aset. Skala ekonomi yang lebih besar memungkinkan efisiensi biaya operasional, termasuk dalam pengadaan jasa penunjang migas. Bagi negara, masuknya investasi di sektor hulu migas menjadi sinyal positif di tengah tren penurunan investasi global pada sektor energi fosil. Setiap dolar investasi di hulu migas berpotensi menambah penerimaan negara bukan pajak serta memperkuat ketahanan energi nasional.
"Akuisisi aset produksi di cekungan matang biasanya menjadi strategi cepat untuk menambah cadangan terbukti tanpa risiko eksplorasi yang tinggi," ujar seorang analis energi yang memantau transaksi hulu migas nasional.
Kontra: Beban Modal dan Ketidakpastian Regulasi
Dari kacamata Kontra, akuisisi ini menambah eksposur perusahaan terhadap fluktuasi harga minyak dunia yang sulit diprediksi. Proyeksi harga minyak jangka panjang kerap direvisi akibat transisi energi global menuju sumber terbarukan. Selain itu, perubahan kebijakan fiskal dan bagi hasil migas di masa depan dapat memengaruhi valuasi aset yang baru diakuisisi. Bila biaya akuisisi dibiayai utang, rasio utang terhadap ekuitas perusahaan berpotensi meningkat, yang pada akhirnya bisa menekan peringkat kredit dan menaikkan biaya pinjaman.
Secara keseluruhan, langkah ini mencerminkan strategi pertumbuhan anorganik yang agresif namun terukur. Pasar akan menantikan detail nilai transaksi dan dampaknya terhadap kinerja keuangan kuartal mendatang. Yang jelas, fundamental sektor energi nasional masih menyimpan daya tarik, meski sentimen pasar global tetap menjadi variabel yang wajib dicermati.







Comments (0)