 nadia-rahmawati
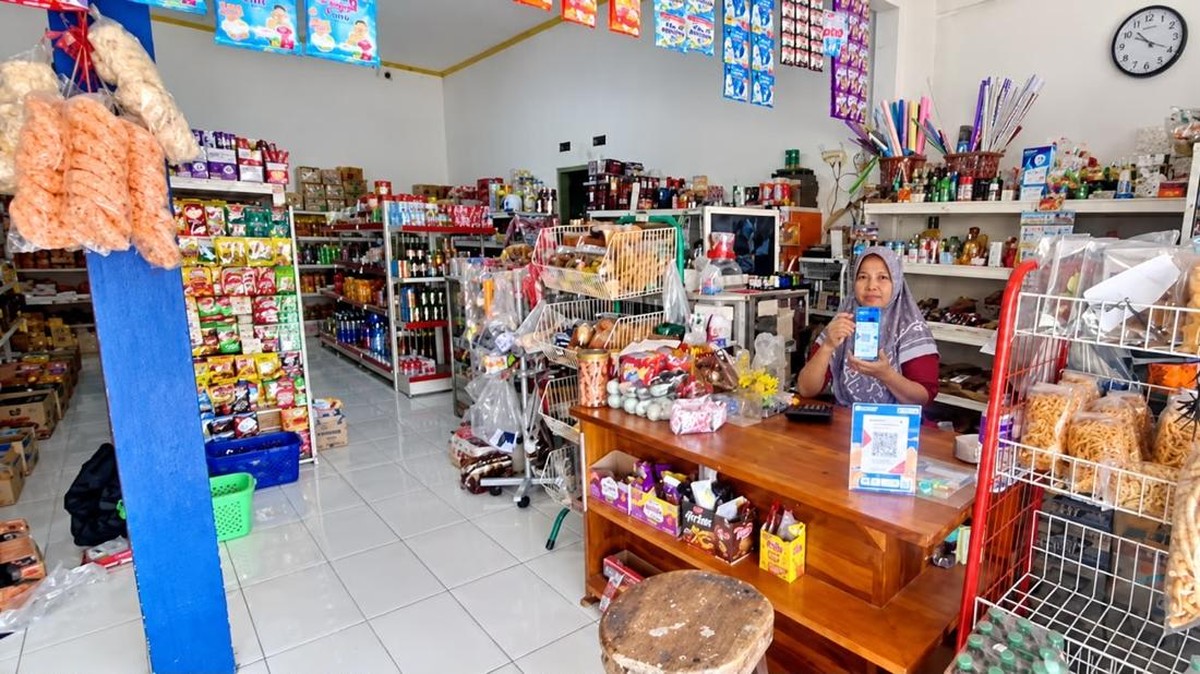
Berdasarkan data Kementerian Koordinator Bidang Perekonomian dan Bank Indonesia per akhir 2024, penyaluran Kredit Usaha Rakyat (KUR) nasional telah menembus angka Rp280 triliun dengan total debitur lebih dari 4,5 juta pelaku UMKM. Angka ini menunjukkan tren positif penyaluran kredit mikro yang tumbuh sekitar 12 persen year-on-year dibanding periode yang sama tahun sebelumnya. Di tengah momentum tersebut, kisah Fitriani, seorang pelaku usaha dari Lampung, menjadi salah satu potret nyata bagaimana stimulus pembiayaan berbunga rendah mampu mengubah skala usaha dari kios kecil menjadi grosir sembako yang menyerap tenaga kerja lokal.
Dari Kios Kecil Menuju Grosir: Peran Likuiditas dalam Ekspansi Usaha
Fitriani memulai usahanya dari kios sederhana yang menjual kebutuhan pokok sehari-hari. Keterbatasan modal menjadi kendala utama dalam memperluas portofolio dagangan. Kondisi tersebut berubah ketika ia mengakses fasilitas KUR yang memberikan likuiditas tambahan dengan suku bunga bersubsidi sekitar 6 persen per tahun, jauh di bawah rata-rata kredit komersial yang berkisar 10 hingga 13 persen. Dengan tambahan modal tersebut, ia mampu memperbesar volume pembelian barang, menekan harga pokok penjualan, dan perlahan bertransformasi menjadi pemasok bagi pedagang-pedagang kecil di sekitarnya.
Dalam konteks ekonomi makro, kemampuan UMKM mengakses likuiditas formal merupakan faktor fundamental bagi pertumbuhan ekonomi daerah. Sektor UMKM menyumbang sekitar 61 persen dari Produk Domestik Bruto (PDB) nasional dan menyerap hampir 97 persen tenaga kerja. Ketika pelaku usaha seperti Fitriani berhasil naik kelas, dampak berganda (multiplier effect) terhadap perekonomian lokal menjadi signifikan, mulai dari peningkatan permintaan pasokan barang hingga penciptaan lapangan kerja baru.
Pro: Efektivitas KUR dalam Mendorong Inklusi Keuangan dan Penciptaan Lapangan Kerja
Di satu sisi, program KUR terbukti menjadi instrumen efektif untuk mendorong inklusi keuangan. Indeks inklusi keuangan Indonesia menurut Otoritas Jasa Keuangan (OJK) per 2024 mencapai 75,02 persen, naik dari posisi 67,8 persen pada 2019. Keberhasilan Fitriani yang kini mempekerjakan beberapa karyawan menunjukkan bahwa pembiayaan mikro mampu menciptakan lapangan kerja secara langsung. Setiap unit usaha yang berkembang membutuhkan tenaga kerja tambahan untuk operasional, distribusi, dan administrasi. Dari sisi valuasi usaha, peningkatan skala dari ritel menjadi grosir juga meningkatkan nilai aset dan kapasitas kredit di masa depan, menciptakan siklus pertumbuhan yang berkelanjutan.
Selain itu, sentimen pasar terhadap produk UMKM yang semakin kompetitif turut menguntungkan. Digitalisasi pembayaran dan platform e-commerce memungkinkan grosir seperti Fitriani menjangkau pasar lebih luas tanpa harus membuka cabang fisik di banyak lokasi. Rasio kredit bermasalah (non-performing loan) KUR yang relatif terkendali di kisaran 2 hingga 3 persen menunjukkan bahwa pembiayaan ini dikelola dengan prinsip kehati-hatian yang memadai.
Kontra: Risiko Ketergantungan Subsidi dan Tantangan Keberlanjutan
Di sisi lain, sejumlah ekonom mengingatkan bahwa keberlanjutan program bergantung pada disiplin fiskal pemerintah. Beban subsidi bunga KUR dalam Anggaran Pendapatan dan Belanja Negara (APBN) terus membengkak seiring pertumbuhan penyaluran. Ketika subsidi dikurangi atau dihapus, sebagian debitur berpotensi kesulitan memenuhi kewajiban cicilan karena margin usaha grosir sembako relatif tipis, umumnya hanya 5 hingga 10 persen. Ketergantungan pada subsidi menciptakan distorsi pasar yang dapat menghambat efisiensi jangka panjang.
"Pembiayaan mikro harus dilihat sebagai jembatan, bukan tujuan akhir. Pelaku usaha perlu dibekali literasi keuangan agar mampu bermigrasi ke kredit komersial ketika skala usahanya sudah mapan," ujar seorang pengamat ekonomi perbankan.
Risiko lain adalah potensi capital outflow dari sektor perbankan jika alokasi dana murah untuk KUR mengorbankan profitabilitas. Bank pelaksana dituntut menjaga rasio kecukupan modal tetap sehat sambil menyalurkan kredit bersubsidi. Apabila tidak dikelola hati-hati, likuiditas perbankan bisa tertekan dan menurunkan insentif penyaluran KUR di daerah terpencil.
Selain itu, tantangan struktural seperti akses pasar, kualitas kemasan, dan manajemen rantai pasok sering terabaikan. Tanpa pendampingan usaha yang berkelanjutan, kenaikan kelas dari kios ke grosir tidak selalu diikuti peningkatan kapasitas manajerial. Proyeksi ke depan, program ini memerlukan integrasi dengan pelatihan kewirausahaan dan sistem monitoring berbasis data agar dampaknya terukur, bukan sekadar pertumbuhan nominal penyaluran kredit.
Secara keseluruhan, kisah Fitriani mencerminkan potensi besar pembiayaan mikro dalam menggerakkan ekonomi lokal. Namun, fundamental keberhasilan tidak cukup hanya dari sisi pembiayaan. Diperlukan ekosistem pendukung yang mencakup literasi keuangan, akses pasar, dan kebijakan fiskal yang berkelanjutan agar tren positif ini tidak sekadar menjadi sentimen pasar jangka pendek, melainkan pilar nyata bagi pertumbuhan ekonomi yang inklusif dan berkeadilan.






Comments (0)