

Kredit Perbankan Agustus Tumbuh 13,56 Persen, Likuiditas Jadi Sorotan
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bank Indonesia per Agustus, kinerja intermediasi perbankan nasional mencatatkan angka yang menggembirakan. Penyaluran kredit perbankan mengalami kenai...
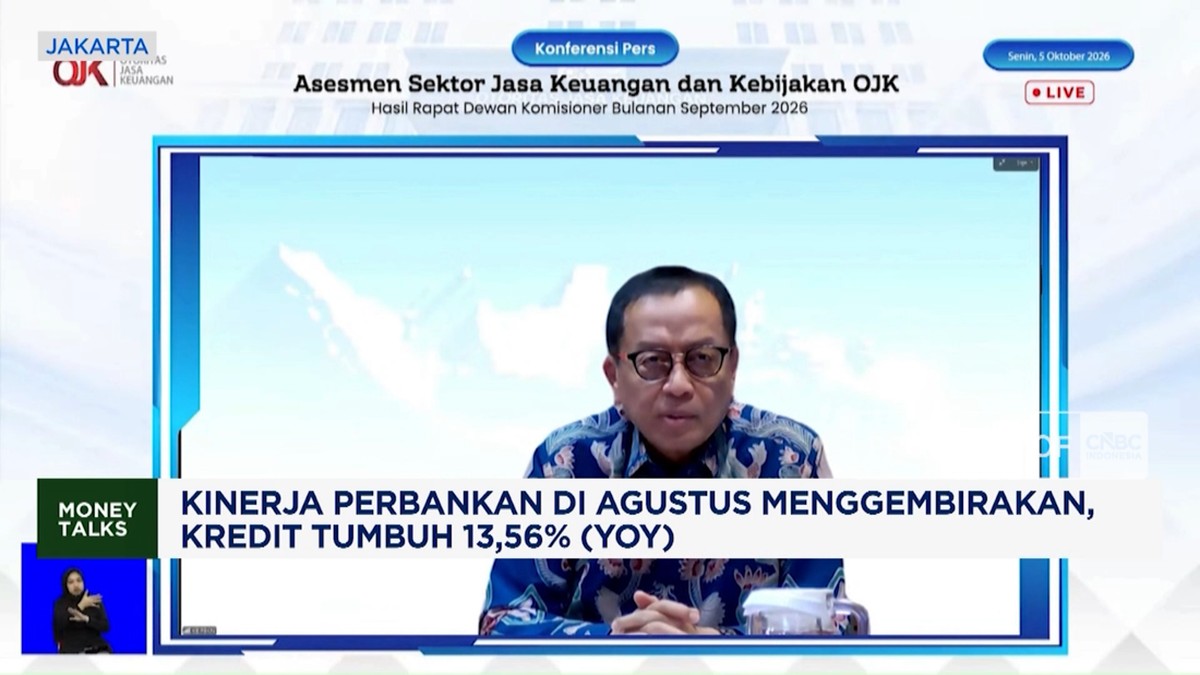
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bank Indonesia per Agustus, kinerja intermediasi perbankan nasional mencatatkan angka yang menggembirakan. Penyaluran kredit perbankan mengalami kenaikan sebesar 13,56 persen year-on-year (YoY), sebuah laju ekspansi yang menandai percepatan dibandingkan periode yang sama tahun sebelumnya. Angka ini menjadi sinyal positif di tengah ketidakpastian ekonomi global yang masih membayangi sentimen pasar domestik.
Dalam terminologi perbankan, pertumbuhan kredit YoY mengukur perbandingan total pinjaman yang disalurkan bank pada Agustus tahun ini dengan Agustus tahun lalu. Angka 13,56 persen tergolong ekspansif, jauh di atas rata-rata pertumbuhan kredit lima tahun terakhir yang berkisar 8-10 persen. Artinya, fungsi intermediasi bank sebagai perantara antara pemilik dana (deposan) dan pengguna dana (debitur) berjalan semakin intensif.
Fundamental Perbankan Masih Solid
Di satu sisi, percepatan kredit ini mencerminkan fundamental perbankan yang masih solid. Rasio kecukupan modal (capital adequacy ratio/CAR) industri perbankan bertahan di level di atas ketentuan minimum, sementara rasio kredit bermasalah (non-performing loan/NPL) terjaga pada kisaran yang relatif rendah. Kondisi ini menunjukkan bahwa ekspansi kredit tidak dibarengi dengan penurunan kualitas aset secara signifikan.
Dari sisi permintaan, kenaikan kredit didorong oleh sektor-sektor produktif seperti perdagangan, industri pengolahan, dan sektor jasa. Kredit konsumsi juga tercatat mengalami kenaikan, sejalan dengan membaiknya daya beli masyarakat pascapandemi. Portofolio kredit yang terdiversifikasi ini menjadi bantalan untuk menjaga stabilitas sistem keuangan.
"Pertumbuhan kredit dua digit menunjukkan bahwa permintaan pembiayaan dari dunia usaha terus menguat. Ini adalah sinyal bahwa roda ekonomi bergerak, meski kita tetap perlu mencermati sisi likuiditas," ujar seorang ekonom perbankan dalam sebuah diskusi panel.
Di Sisi Lain: Tekanan Likuiditas dan Cost of Fund
Di sisi lain, laju ekspansi kredit yang tinggi memunculkan tantangan tersendiri, terutama dari sisi likuiditas. Ketika permintaan kredit tumbuh lebih cepat daripada pertumbuhan dana pihak ketiga (DPPK), bank berpotensi menghadapi ketatnya likuiditas. Rasio loan-to-deposit (LDR) industri perlu dicermati agar tidak menembus batas aman yang dapat memicu risiko.
Tekanan lain datang dari biaya dana atau cost of fund. Dalam beberapa bulan terakhir, tren suku bunga acuan dan persaingan penghimpunan dana membuat bank harus menawarkan bunga simpanan yang lebih kompetitif. Ini berdampak pada margin bunga bersih (net interest margin/NIM) perbankan. Jika pendapatan bunga dari kredit tidak tumbuh sebanding dengan kenaikan biaya dana, profitabilitas bank dapat tergerus.
Selain itu, capital outflow dari pasar keuangan global masih menjadi sentimen pasar yang perlu diwaspadai. Ketika investor asing menarik dana dari portofolio surat berharga, tekanan terhadap nilai tukar dan likuiditas valuta asing dapat merembet ke sektor perbankan, khususnya bank-bank dengan eksposur dolar yang besar.
Proyeksi dan Tantangan ke Depan
Pro: Jika momentum ini berlanjut, pertumbuhan kredit dapat menjadi motor penggerak pertumbuhan ekonomi nasional. Sektor riil mendapatkan akses pembiayaan yang lebih luas, lapangan kerja tercipta, dan konsumsi rumah tangga terjaga. Valuasi saham perbankan pun berpotensi mengalami kenaikan seiring membaiknya proyeksi kinerja.
Kontra: Risiko kenaikan NPL tetap membayangi, terutama jika ekspansi kredit tidak diikuti dengan prinsip kehati-hatian. Perlambatan ekonomi global, penurunan harga komoditas, dan gejolak geopolitik bisa memperburuk kemampuan bayar debitur. Bank dituntut untuk menjaga kualitas portofolio tanpa mengorbankan pertumbuhan.
Ke depan, proyeksi pertumbuhan kredit diperkirakan tetap berada di kisaran 11-13 persen hingga akhir tahun, dengan catatan tidak ada guncangan eksternal yang signifikan. Bank Indonesia dan OJK diharapkan terus menjaga keseimbangan antara mendorong intermediasi dan memastikan likuiditas serta stabilitas sistem keuangan. Bagi pelaku pasar, angka 13,56 persen ini bukan sekadar statistik, melainkan cermin dari dinamika fundamental dan sentimen pasar yang akan menentukan arah ekonomi beberapa kuartal mendatang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.











Comments (0)