 lukman-hakim
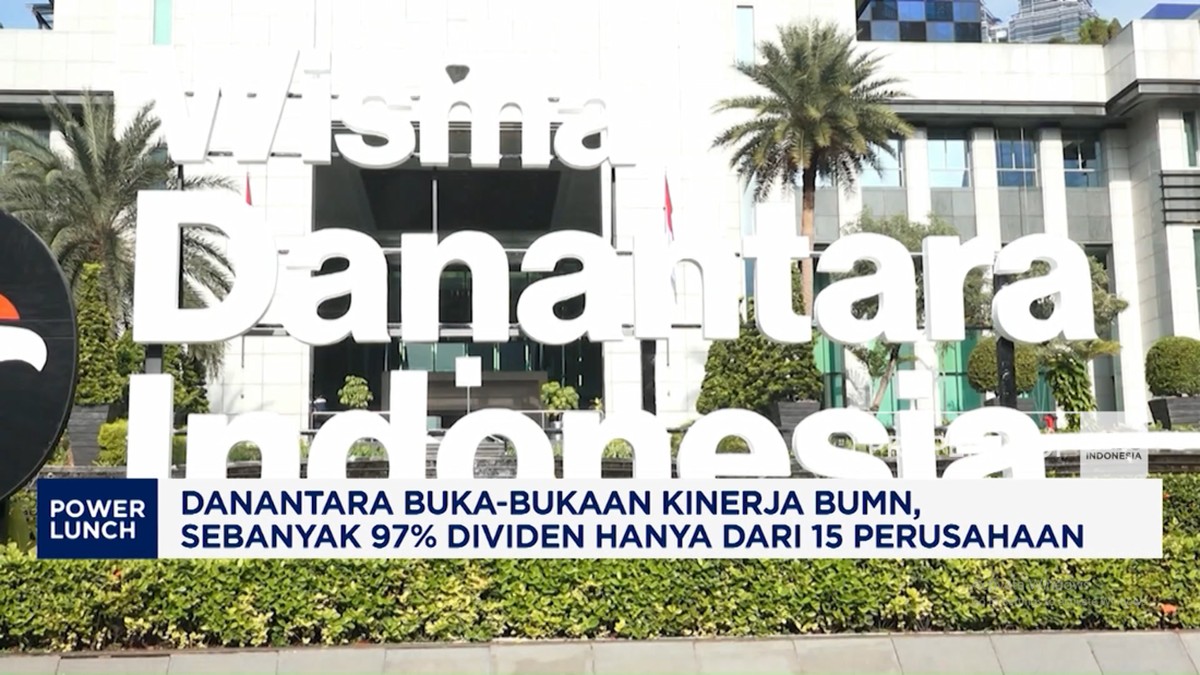
Berdasarkan data kinerja Badan Pengelola Investasi Daya Anagata Nusantara (Danantara) per awal 2025, struktur penerimaan dividen dari badan usaha milik negara (BUMN) menunjukkan konsentrasi yang sangat tinggi. Dari ratusan perusahaan pelat merah yang beroperasi, hanya sekitar 15 perusahaan yang menyumbang 97 persen dari total dividen yang disetorkan ke kas negara. Angka ini menjadi sorotan karena mengindikasikan ketimpangan kinerja antar-BUMN yang cukup lebar, sekaligus menimbulkan pertanyaan tentang keberlanjutan kontribusi fiskal dari sektor ini ke depan.
Sebagai konteks, dividen BUMN merupakan salah satu komponen Penerimaan Negara Bukan Pajak (PNBP) yang masuk ke Anggaran Pendapatan dan Belanja Negara (APBN). Ketika separuh lebih penerimaan dari sektor ini bergantung pada segelintir perusahaan, maka fluktuasi harga komoditas global maupun sentimen pasar terhadap sektor-sektor tertentu akan langsung berdampak pada posisi fiskal negara. Inilah yang membuat isu konsentrasi dividen tidak sekadar menjadi persoalan internal korporasi, melainkan persoalan makroekonomi.
Di Satu Sisi: Konsentrasi Sebagai Cerminan Fundamental yang Kuat
Perspektif pertama memandang angka 97 persen sebagai hal yang wajar dalam lanskap korporasi mana pun. Secara fundamental, perusahaan besar dengan skala ekonomi, posisi pasar dominan, dan efisiensi operasional memang cenderung menghasilkan laba yang jauh lebih besar dibandingkan perusahaan kecil. Di banyak negara, pola serupa juga terjadi: beberapa perusahaan teratas menyumbang mayoritas laba agregat sektor usaha milik negara.
Perusahaan-perusahaan yang masuk dalam kelompok 15 besar ini umumnya bergerak di sektor strategis seperti perbankan, energi, telekomunikasi, dan pertambangan. Rasio profitabilitas mereka, baik dari sisi margin laba bersih maupun return on equity (ROE), secara konsisten berada di atas rata-rata BUMN lain. Kapitalisasi pasar mereka pun signifikan, sehingga valuasi perusahaan mencerminkan ekspektasi pasar yang positif terhadap prospek bisnis ke depan.
Dari kacamata likuiditas, perusahaan-perusahaan ini memiliki arus kas operasi yang kuat sehingga mampu membayarkan dividen dalam nominal besar tanpa mengorbankan kemampuan ekspansi. Pemerintah selaku pemegang saham pun mendapat manfaat langsung berupa penerimaan negara yang relatif stabil setiap tahun. Bahkan ketika tekanan eksternal seperti pelemahan nilai tukar atau capital outflow melanda pasar keuangan domestik, kelompok perusahaan ini masih mampu mempertahankan kinerja operasionalnya.
"Konsentrasi dividen pada sejumlah perusahaan besar tidak otomatis berarti buruk. Yang penting adalah bagaimana perusahaan-perusahaan tersebut menjaga fundamental dan tata kelola agar kontribusinya berkelanjutan," ujar seorang analis pasar modal yang menekuni sektor BUMN.
Di Sisi Lain: Risiko Konsentrasi dan Ketimpangan Kinerja
Namun, perspektif kedua menyoroti sisi rapuh dari struktur ini. Ketergantungan pada 15 perusahaan menciptakan apa yang dalam teori portofolio disebut concentration risk, yaitu risiko yang muncul ketika kinerja keseluruhan sangat bergantung pada segelintir aset. Jika salah satu atau dua perusahaan besar mengalami penurunan laba akibat guncangan sektor, maka total dividen nasional bisa tergerus signifikan dalam waktu singkat.
Lebih dari 80 persen BUMN yang tersisa hanya menyumbang sekitar 3 persen dari total dividen. Angka ini memunculkan pertanyaan mendasar mengenai efektivitas pembinaan dan restrukturisasi perusahaan-perusahaan yang kinerjanya tertinggal. Apakah mereka mengalami masalah struktural, seperti beban utang yang tinggi, model bisnis yang tidak lagi relevan, atau tata kelola yang lemah? Tanpa pembenahan, perusahaan-perusahaan ini berpotensi terus menjadi beban melalui penyertaan modal negara (PMN) tanpa memberikan imbal hasil yang sepadan.
Dari sisi proyeksi fiskal, konsentrasi ini juga memperbesar sensitivitas APBN terhadap siklus komoditas. Ketika harga komoditas global turun, dividen dari BUMN energi dan pertambangan bisa merosot tajam, sehingga pemerintah harus mencari sumber penerimaan alternatif atau menyesuaikan belanja. Ini menjadi catatan penting bagi pengelolaan anggaran jangka menengah.
Implikasi bagi Pengelolaan BUMN ke Depan
Terlepas dari dua perspektif tersebut, data ini memberikan sinyal jelas bahwa agenda reformasi BUMN belum selesai. Diperlukan strategi yang membedakan perlakuan antara perusahaan berkinerja tinggi dan perusahaan yang memerlukan perbaikan mendasar. Untuk kelompok 15 besar, fokusnya adalah menjaga keberlanjutan kinerja, memperkuat tata kelola, dan mendorong ekspansi yang produktif. Untuk kelompok sisanya, diperlukan evaluasi menyeluruh: apakah layak dipertahankan, digabungkan, atau bahkan dibubarkan.
Indeks kinerja BUMN secara agregat memang bisa terlihat baik, tetapi angka rata-rata sering menyembunyikan ketimpangan di dalamnya. Rasio dividen terhadap laba bersih (dividend payout ratio) yang tinggi pada beberapa perusahaan juga perlu dicermati, karena dapat mengurangi kemampuan internal untuk berinvestasi di masa depan. Keseimbangan antara kepentingan fiskal jangka pendek dan keberlanjutan korporasi jangka panjang harus menjadi pertimbangan utama.
Pada akhirnya, pertanyaan yang tersisa bukan sekadar berapa besar dividen yang terkumpul, melainkan seberapa sehat ekosistem BUMN secara keseluruhan. Selama 97 persen kontribusi masih bertumpu pada 15 perusahaan, maka risiko konsentrasi akan terus membayangi stabilitas penerimaan negara. Diversifikasi kinerja antar-BUMN menjadi kunci agar sektor ini tidak hanya menjadi penopang fiskal, tetapi juga motor penggerak ekonomi yang tangguh menghadapi berbagai sentimen pasar di tahun-tahun mendatang.







Comments (0)