 mega-lestari
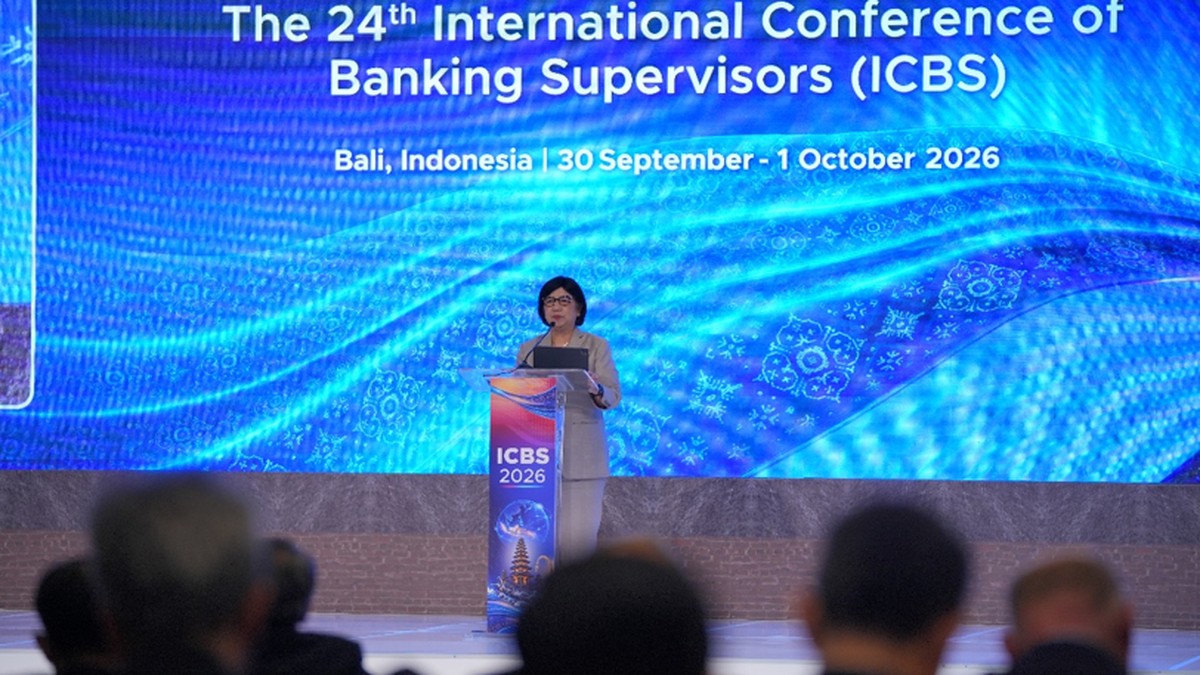
Berdasarkan hasil pertemuan Komite Basel tentang Perbankan Supervisi (BCBS) yang digelar di Bali pada 2024, regulator perbankan global sepakat bahwa perkembangan teknologi kecerdasan artifisial (AI) dan aset kripto telah menciptakan dimensi risiko baru yang belum sepenuhnya terakomodasi dalam kerangka pengawasan tradisional. Komite yang beranggotakan otoritas perbankan dari berbagai negara ini menekankan pentingnya penguatan tata kelola (governance) dan mekanisme pengawasan di sektor perbankan agar mampu merespons dinamika digitalisasi keuangan yang bergerak sangat cepat.
Pertemuan tersebut berlangsung di tengah kondisi sistem keuangan global yang masih menghadapi tekanan akibat siklus pengetatan moneter bank sentral utama. Dana Moneter Internasional (IMF) dalam proyeksi terbarunya memperkirakan pertumbuhan ekonomi dunia bertahan di kisaran 3,2 persen pada 2024, dengan risiko perlambatan yang masih mengintai di sejumlah ekonomi besar. Dalam konteks ini, stabilitas sistem perbankan menjadi fondasi krusial karena sektor perbankan tetap menjadi tulang punggung intermediasi finansial global.
AI sebagai Peluang sekaligus Sumber Risiko Sistemik
Di satu sisi, adopsi AI oleh lembaga keuangan menawarkan potensi efisiensi yang signifikan. Bank-bank besar telah mengintegrasikan algoritma machine learning untuk proses credit scoring (penilaian kredit), deteksi fraud, hingga optimasi likuiditas. Manfaat ini terlihat dari peningkatan produktivitas operasional dan penurunan biaya compliance pada beberapa institusi yang berhasil mengimplementasikan teknologi tersebut secara matang.
Di sisi lain, ketergantungan berlebihan pada sistem AI memunculkan kerentanan yang belum diuji secara komprehensif dalam skala krisis. Regulator khawatir terhadap risiko model (model risk), yaitu kemungkinan model AI menghasilkan keputusan yang bias atau keliru karena kualitas data pelatihan yang buruk. Selain itu, konsentrasi penyedia teknologi AI di segelintir korporasi global menciptakan risiko interoperabilitas: jika satu vendor utama mengalami gangguan, dampaknya bisa menyebar ke banyak bank secara serentak, mengganggu kelancaran sistem pembayaran.
Para analis memperingatkan bahwa transparansi algoritma masih menjadi pekerjaan rumah terbesar, karena banyak model deep learning beroperasi sebagai "black box" yang sulit dijelaskan kepada regulator maupun nasabah.
Komite juga mengangkat isu risiko operasional terkait penyalahgunaan AI, termasuk potensi penipuan berbasis deepfake yang menyasar proses autentikasi perbankan. Serupa dengan jenis penipuan lain, teknologi ini dapat mengikis kepercayaan publik terhadap kanal digital, yang pada gilirannya berpotensi memicu pergeseran sentimen pasar dan penarikan dana massal pada tekanan ekstrem.
Kripto dan Aset Digital: Tantangan Valuasi serta Rasio Permodalan
Permasalahan aset kripto juga mendapat sorotan tajam. Meskipun kapitalisasi pasar kripto dunia sempat menguat, volatilitas harga yang ekstrem membuat regulator was-was terhadap paparan tidak langsung perbankan terhadap aset ini melalui pinjaman, obligasi, maupun instrumen derivatif. Ketidakpastian valuasi aset kripto yang kerap berfluktuasi puluhan persen dalam hitungan hari menyulitkan penilaian risiko secara konservatif.
Dari sudut pandang permodalan, BCBS telah menerapkan standar kehati-hatian bagi eksposur kripto yang mensyaratkan bobot risiko (risk weight) yang sangat tinggi, mendekati 125 persen hingga 1.500 persen tergantung jenis eksposur. Kebijakan ini dirancang agar bank tidak menyalurkan modal ke aset yang volatilitasnya tinggi tanpa cadangan yang memadai. Namun, di sisi lain, sebagian pelaku industri berargumen bahwa aturan tersebut dapat menghambat inovasi dan mendorong aktivitas kripto ke lingkungan shadow banking yang justru kurang terawasi.
Implikasi bagi Stabilitas Makro dan Kebijakan di Indonesia
Bagi Indonesia, isu ini relevan mengingat ekonomi digital nasional terus tumbuh. Badan Pusat Statistik mencatat nilai transaksi e-commerce Indonesia mencapai angka ratusan triliun rupiah, sementara渗透 pengguna layanan perbankan digital terus mengalami kenaikan tahun demi tahun. Otoritas Jasa Keuangan (OJK) dan Bank Indonesia telah mengeluarkan sejumlah ketentuan terkait tata kelola manajemen risiko teknologi informasi, namun dinamika AI generatif menuntut penyesuaian regulasi yang lebih adaptif.
Proyeksi ke depan menunjukkan dua kemungkinan skenario. Jika tata kelola diperkuat dengan baik, integrasi AI dapat meningkatkan inklusi keuangan dan menurunkan biaya layanan perbankan bagi masyarakat luas. Namun bila pengawasan terlambat diperbarui, risiko kumulatif dari teknologi dan aset kripto berpotensi menggerus stabilitas finansial, memicu capital outflow, dan memperbesar biaya resolusi bank bermasalah.
Kesimpulannya, diskusi di Bali menegaskan bahwa inovasi teknologi tidak boleh berjalan tanpa pagar pengawasan yang kokoh. Keseimbangan antara mendorong kemajuan digital dan menjaga prinsip kehati-hatian akan menentukan ketahanan industri perbankan menghadapi siklus ekonomi berikutnya.








Comments (0)