

Kinerja Asuransi Indonesia dan Strategi Menjangkau Pasar Baru
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Asosiasi Asuransi Umum Indonesia (AAUI), industri asuransi nasional mencatatkan dinamika yang menarik sepanjang periode terakhir. Pendapatan premi bru...
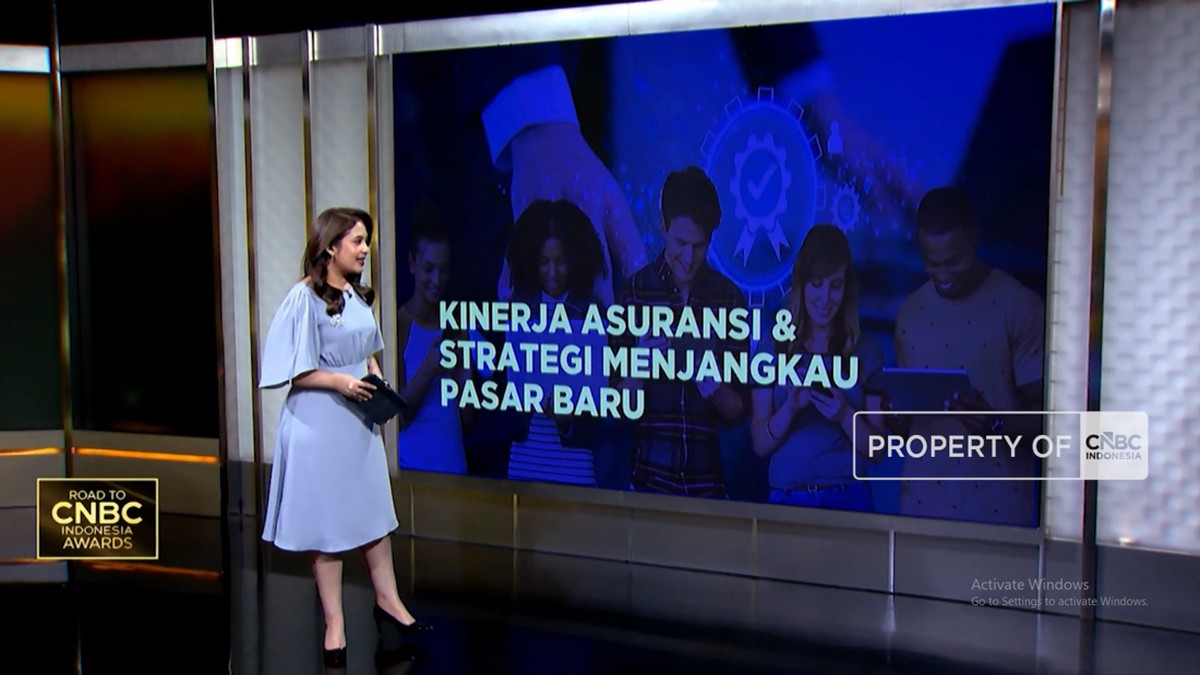
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Asosiasi Asuransi Umum Indonesia (AAUI), industri asuransi nasional mencatatkan dinamika yang menarik sepanjang periode terakhir. Pendapatan premi bruto industri asuransi umum tumbuh di kisaran 8% hingga 12% secara year-on-year, sementara asuransi jiwa menunjukkan tren pertumbuhan yang lebih moderat namun stabil. Angka ini menjadi penting untuk dibaca bukan sekadar sebagai catatan statistik, melainkan sebagai indikator fundamental sektor keuangan non-bank yang selama ini menjadi penopang stabilitas sistem keuangan nasional.
Dalam konteks ekonomi yang penuh ketidakpastian global, kinerja industri asuransi menjadi cermin dari daya beli masyarakat sekaligus kepercayaan terhadap instrumen proteksi jangka panjang. Rasio penetrasi asuransi Indonesia masih berada di bawah 3% dari Produk Domestik Bruto (PDB), jauh tertinggal dibandingkan Malaysia, Singapura, atau Jepang yang penetrasinya sudah dua digit. Angka ini menunjukkan bahwa ruang pertumbuhan masih terbuka lebar, tetapi juga menandakan adanya tantangan struktural dalam menjangkau lapisan masyarakat yang belum tersentuh layanan asuransi.
Kinerja Premi dan Fundamental Industri
Di satu sisi, pertumbuhan premi menunjukkan bahwa kesadaran masyarakat terhadap pentingnya proteksi mengalami kenaikan. Kanal distribusi digital menjadi motor pertumbuhan, dengan kontribusi bancassurance dan platform online yang semakin signifikan terhadap total portofolio. Pelaku industri berlomba melakukan transformasi digital untuk menekan biaya akuisisi dan memperluas jangkauan pemasaran ke segmen milenial dan generasi Z. Likuiditas industri juga terjaga dengan rasio Risk Based Capital (RBC) yang umumnya berada di atas ambang batas 120% yang ditetapkan regulator, mencerminkan kesehatan permodalan yang memadai.
Di sisi lain, tantangan fundamental masih membayangi. Klaim yang meningkat, terutama pada lini asuransi kesehatan, menekan profitabilitas perusahaan. Rasio klaim (loss ratio) di beberapa segmen mengalami kenaikan yang signifikan, sejalan dengan inflasi biaya medis dan gaya hidup masyarakat. Selain itu, sentimen pasar terhadap saham perusahaan asuransi di bursa masih fluktuatif, ditandai oleh valuasi yang cenderung undervalued dibandingkan sektor keuangan lain seperti perbankan. Capital outflow dari investor asing di sektor jasa keuangan turut mempengaruhi pergerakan indeks sektor ini.
Strategi Menjangkau Pasar Baru
Pelaku industri kini mengarahkan strategi ke dua pendekatan utama. Pertama, perluasan kanal distribusi melalui kemitraan dengan platform e-commerce, fintech, dan komunitas digital. Pendekatan ini dinilai efektif untuk menjangkau segmen unbanked dan underbanked yang selama ini menjadi blind spot industri. Produk mikro asuransi dengan premi terjangkau, seperti asuransi kecelakaan diri harian atau proteksi gadget, menjadi instrumen awal untuk membangun kebiasaan berasuransi.
Kedua, pendekatan berbasis komunitas dan agensi modern. Beberapa perusahaan mengembangkan model agensi yang lebih profesional dengan sertifikasi berkelanjutan dan pemanfaatan data analytics untuk memahami kebutuhan nasabah secara personal. Strategi ini kerap disebut sebagai upaya menciptakan pull-based marketing, yaitu pendekatan di mana calon nasabah datang atas kesadaran sendiri, bukan semata karena dorongan agen.
"Industri asuransi tidak lagi bisa mengandalkan cara konvensional. Yang dibutuhkan adalah edukasi berkelanjutan dan produk yang relevan dengan kebutuhan riil masyarakat," ujar seorang pengamat sektor keuangan dalam sebuah diskusi industri.
Proyeksi dan Sentimen ke Depan
Proyeksi ke depan menunjukkan bahwa pertumbuhan industri asuransi Indonesia berpotensi mencapai 9% hingga 15% dalam beberapa tahun mendatang, seiring pemulihan daya beli dan digitalisasi layanan. Namun, proyeksi ini sangat bergantung pada stabilitas makroekonomi, kebijakan suku bunga Bank Indonesia, dan regulasi OJK terkait tata kelola serta perlindungan konsumen.
Salah satu tantangan utama adalah tingkat kepercayaan masyarakat. Skandal gagal bayar klaim atau permasalahan likuiditas di masa lalu masih membekas dalam ingatan publik, sehingga membangun kembali kepercayaan menjadi pekerjaan rumah jangka panjang. Transparansi polis, kemudahan proses klaim, dan komunikasi risiko yang jujur menjadi prasyarat untuk memperkuat fondasi sektor ini.
Secara keseluruhan, fundamental industri asuransi nasional berada dalam kondisi yang cukup sehat, namun belum sepenuhnya optimal. Peluang pertumbuhan masih besar, terutama di pasar yang belum tergarap. Kuncinya ada pada kemampuan pelaku industri untuk berinovasi, memperkuat tata kelola, dan mendekatkan produk kepada masyarakat dengan cara yang lebih relevan dan terukur.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.
Comments (0)