

BRI Pertahankan Valuasi Merek USD6,9 Miliar Selama Empat Tahun
Berdasarkan data penilaian merek global yang dirilis pada periode terbaru, PT Bank Rakyat Indonesia (BRI) kembali mencatatkan diri sebagai merek dengan valuasi tertinggi di Indonesia. Nilai merek pers...
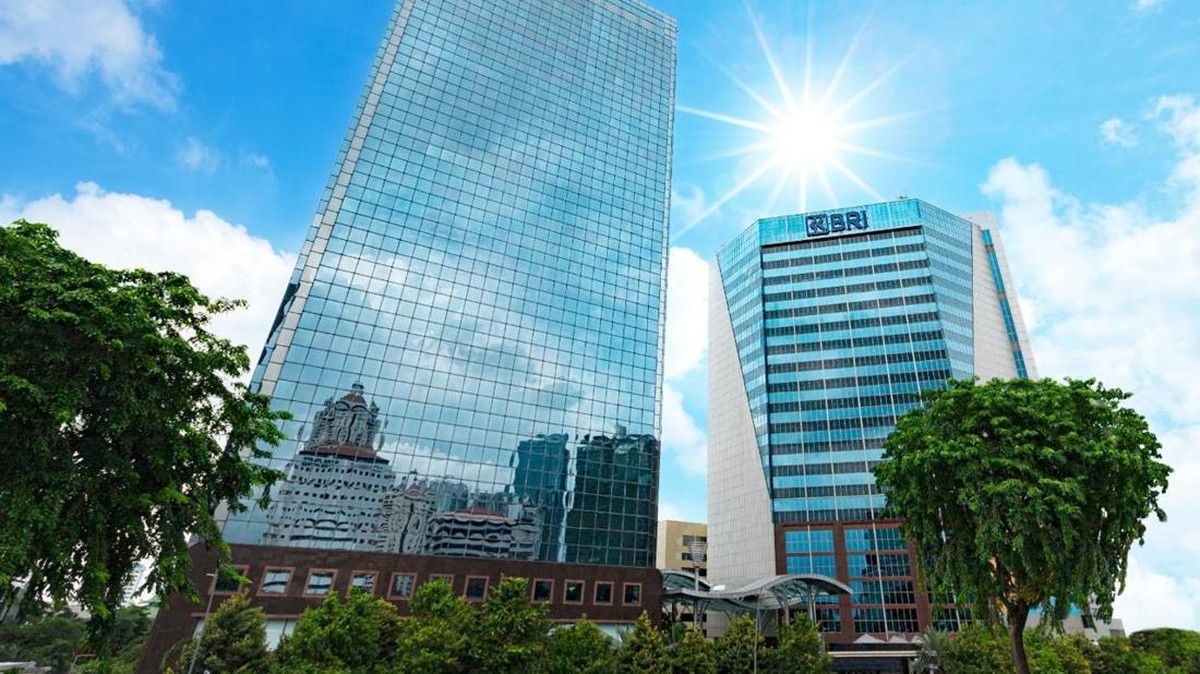
Berdasarkan data penilaian merek global yang dirilis pada periode terbaru, PT Bank Rakyat Indonesia (BRI) kembali mencatatkan diri sebagai merek dengan valuasi tertinggi di Indonesia. Nilai merek perseroan tercatat USD6,9 miliar, atau setara sekitar Rp112 triliun dengan asumsi kurs Rp16.300 per dolar AS. Capaian ini menandai tahun keempat secara berturut-turut BRI mempertahankan posisi puncak dalam pemeringkatan merek nasional.
Angka tersebut penting dibaca bukan sekadar sebagai simbol prestise, melainkan sebagai cerminan fundamental bisnis. Dalam metodologi penilaian merek, valuasi dihitung melalui kombinasi kinerja keuangan, kekuatan ekuitas merek, serta proyeksi pendapatan di masa depan. Artinya, nilai USD6,9 miliar merefleksikan ekspektasi pasar terhadap kemampuan perseroan mencetak laba secara berkelanjutan, bukan hanya besarnya aset yang dimiliki.
Fundamental Keuangan dan Skala Likuiditas
Dari sisi fundamental, BRI mencatatkan total aset yang berada di kisaran Rp2.000 triliun, menjadikannya salah satu bank terbesar di Asia Tenggara. Penyaluran kredit perseroan tumbuh secara year-on-year, ditopang segmen usaha mikro, kecil, dan menengah (UMKM) yang menyumbang porsi dominan dalam portofolio pinjaman. Segmen ini menjadi tulang punggung sekaligus pembeda BRI dibandingkan bank besar lain yang lebih bergantung pada kredit korporasi.
Rasio profitabilitas perseroan juga tergolong kokoh. Return on equity (ROE) atau imbal hasil atas ekuitas berada di level dua digit, jauh di atas rata-rata industri perbankan nasional yang berkisar 10–12 persen. ROE adalah indikator yang menunjukkan seberapa efisien bank mengubah modal pemegang saham menjadi laba. Sementara itu, rasio kecukupan modal (CAR) terjaga di atas ketentuan minimum Otoritas Jasa Keuangan, memberi ruang bagi perseroan untuk menyerap guncangan ekonomi maupun memperluas penyaluran kredit.
Likuiditas turut menjadi perhatian. Rasio loan to deposit (LDR) perseroan berada dalam zona ideal, menandakan dana pihak ketiga yang dihimpun mampu disalurkan secara produktif tanpa mengorbankan buffer likuiditas. Kombinasi inilah yang membuat lembaga pemeringkat dan konsultan merek menempatkan BRI pada posisi teratas.
"Kekuatan merek perbankan sangat erat kaitannya dengan kepercayaan publik. Ketika bank mampu menjaga stabilitas kinerja di tengah ketidakpastian global, premi merek akan mengikuti secara alami," ujar seorang analis perbankan di Jakarta.
Pro: Dominasi Segmen Mikro dan Jaringan Luas
Di satu sisi, ada sejumlah alasan struktural yang menopang valuasi merek BRI. Pertama, jaringan distribusi yang masif—lebih dari 10.000 kantor cabang dan unit kerja—menjangkau wilayah yang tidak tersentuh bank lain. Kedua, basis nasabah yang sangat besar, termasuk puluhan juta nasabah mikro, menciptakan apa yang dalam teori pemasaran disebut switching cost: biaya yang harus ditanggung nasabah bila berpindah ke bank lain. Ketiga, pengakuan merek yang kuat mempermudah perseroan memperoleh dana murah (current account saving account/CASA), yang pada akhirnya menekan biaya bunga dan meningkatkan margin.
Dari perspektif valuasi, premi merek juga dapat menarik minat investor institusi. Saham dengan merek kuat cenderung memiliki valuasi price to book value (PBV) lebih tinggi dibandingkan peer-nya. Bagi investor jangka panjang, ini menjadi sinyal bahwa pasar bersedia membayar lebih untuk kualitas dan stabilitas.
Kontra: Tantangan Margin, Digitalisasi, dan Sentimen Pasar
Di sisi lain, sejumlah risiko perlu dicermati. Tren penurunan suku bunga acuan Bank Indonesia berpotensi menekan margin bunga bersih (net interest margin/NIM) perseroan. Ketika bunga kredit turun lebih cepat daripada bunga simpanan, pendapatan bunga bersih bisa tergerus. Selain itu, persaingan di segmen digital banking semakin ketat, dengan bank-bank berbasis teknologi agresif merebut nasabah muda melalui aplikasi dan bunga kompetitif.
Faktor eksternal juga tidak bisa diabaikan. Sentimen pasar global, termasuk potensi capital outflow akibat kebijakan moneter negara maju, dapat memengaruhi likuiditas pasar modal domestik dan valuasi saham perbankan. Kualitas aset menjadi risiko lain: bila pertumbuhan kredit tidak diimbangi manajemen risiko yang ketat, rasio kredit bermasalah (non performing loan/NPL) bisa meningkat dan menggerus laba.
Selain itu, penilaian merek bersifat dinamis. Nilai USD6,9 miliar bukan angka permanen; ia bisa menguat atau melemah bergantung pada kinerja kuartalan, inovasi layanan, dan persepsi publik. Konsistensi menjadi kunci. Tanpa pembaruan strategi—terutama dalam transformasi digital dan efisiensi biaya—posisi puncak bisa tergerus oleh pesaing.
Dengan demikian, capaian BRI selama empat tahun ini layak dibaca sebagai hasil akumulasi fundamental yang kuat, sekaligus pengingat bahwa keunggulan merek harus terus dirawat melalui disiplin eksekusi dan adaptasi terhadap tren industri yang bergerak cepat.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.
Comments (0)