 nadia-rahmawati
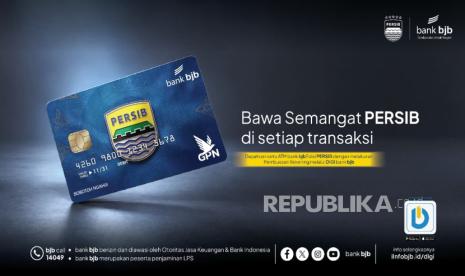
Berdasarkan data industri perbankan nasional per kuartal terakhir, transformasi digital menjadi salah satu pendorong utama pertumbuhan transaksi non-tunai yang secara year-on-year mengalami kenaikan signifikan. Di tengah tren tersebut, bank bjb memperkuat strategi digitalisasi sekaligus membangun kedekatan dengan komunitas melalui peluncuran kartu ATM edisi khusus PERSIB yang menyasar basis pendukung sepak bola, Bobotoh, di Jawa Barat.
Strategi Likuiditas Lewat Kedekatan Komunitas
Langkah bank bjb ini tidak bisa dilepaskan dari upaya memperluas basis nasabah ritel di segmen yang memiliki loyalitas tinggi. Sepak bola di Indonesia, khususnya PERSIB, memiliki basis penggemar yang masif dan emosional. Dari sisi fundamental, segmen ini menawarkan peluang pertumbuhan Dana Pihak Ketiga (DPK) yang relatif stabil karena nasabah komunitas cenderung memiliki keterikatan lebih kuat terhadap produk yang mencerminkan identitas mereka.
Kartu ATM edisi khusus ini diposisikan sebagai instrumen engagement sekaligus pintu masuk layanan perbankan digital yang lebih luas. Secara sederhana, kartu ini bukan sekadar alat transaksi, melainkan simbol afiliasi antara nasabah dan klub yang mereka dukung. Strategi semacam ini lazim ditempuh bank untuk memperkuat sentimen pasar di segmen milenial dan Gen Z, kelompok usia yang paling aktif dalam transaksi digital sekaligus paling sensitif terhadap identitas komunitas.
"Pendekatan komunitas menjadi salah satu kanal akuisisi nasabah yang efisien karena biaya akuisisi per nasabah cenderung lebih rendah dibandingkan pemasaran konvensional, dengan catatan bank mampu menjaga relevansi produk dan pengalaman layanan," ujar seorang pengamat perbankan ritel dalam sebuah diskusi industri.
Di Satu Sisi: Peluang Pertumbuhan DPK dan Fee-Based Income
Di satu sisi, peluncuran kartu edisi khusus berpotensi mendorong pertumbuhan jumlah nasabah baru sekaligus meningkatkan frekuensi transaksi. Setiap tambahan nasabah ritel berkontribusi terhadap rasio CASA (Current Account Saving Account) yang menjadi indikator kesehatan likuiditas sebuah bank. Rasio CASA yang tinggi menurunkan biaya dana, yang pada akhirnya memperbaiki margin bunga bersih atau Net Interest Margin (NIM).
Selain itu, keterlibatan emosional nasabah terhadap komunitas berpotensi menciptakan switching cost yang lebih tinggi. Nasabah yang merasa identitasnya terwakili oleh produk tertentu cenderung enggan berpindah ke bank lain. Dalam jangka panjang, loyalitas semacam ini menjadi fondasi bagi pertumbuhan fee-based income melalui berbagai layanan turunan, seperti top up e-wallet, pembayaran tagihan, hingga produk investasi ritel.
Dari sisi valuasi merek, kolaborasi dengan entitas sebesar PERSIB juga memperkuat posisi bank bjb sebagai bank daerah yang mampu bersaing di level nasional. Ini menjadi bagian dari strategi jangka panjang untuk memperkuat brand equity di pasar yang sangat kompetitif.
Di Sisi Lain: Tantangan Konversi dan Risiko Stagnasi
Di sisi lain, peluncuran produk bertema komunitas tidak otomatis menjamin konversi menjadi nasabah aktif. Banyak bank yang meluncurkan kartu edisi khusus menghadapi tantangan dormancy rate atau nasabah pasif yang tinggi. Nasabah mungkin tertarik membuka rekening karena faktor emosional, namun tidak menggunakan layanan secara berkelanjutan jika nilai tambah ekonominya tidak jelas.
Analis juga mengingatkan bahwa hype awal seringkali tidak berbanding lurus dengan pertumbuhan portofolio kredit maupun DPK jangka panjang. Tanpa program edukasi literasi keuangan yang memadai, kartu edisi khusus berisiko hanya menjadi memorabilia, bukan instrumen keuangan fungsional. Di samping itu, biaya produksi dan promosi kartu edisi terbatas cenderung lebih tinggi dibandingkan kartu reguler, sehingga perhitungan cost to income ratio perlu dicermati secara hati-hati.
"Produk bertema komunitas bisa menjadi pintu masuk, tetapi pengalaman digital dan manfaat ekonomi yang nyata tetap menjadi penentu apakah nasabah bertahan atau justru berpindah," ujar seorang analis perbankan.
Proyeksi ke Depan dan Kebutuhan Fundamental
Ke depan, keberhasilan inisiatif ini akan sangat bergantung pada kemampuan bank bjb menjaga likuiditas dan memperkuat ekosistem digitalnya. Proyeksi pertumbuhan transaksi non-tunai di Indonesia yang diprediksi terus mengalami kenaikan dua digit secara year-on-year menjadi angin segar. Namun, risiko capital outflow dari segmen nasabah yang berpindah ke bank digital berbasis teknologi juga tidak dapat diabaikan.
Yang perlu dicermati, strategi berbasis komunitas hanya efektif apabila ditopang oleh infrastruktur layanan yang andal, mulai dari aplikasi mobile banking, jaringan ATM, hingga layanan customer service yang responsif. Tanpa itu, upaya membangun kedekatan dengan Bobotoh berpotensi hanya menjadi langkah pemasaran sesaat, bukan transformasi fundamental yang berkelanjutan.
Pada akhirnya, kolaborasi semacam ini menunjukkan bahwa industri perbankan mulai bergerak dari pendekatan massal menuju pendekatan berbasis komunitas. Apakah ini menjadi tren jangka panjang atau sekadar strategi taktis, akan sangat ditentukan oleh konsistensi bank bjb dalam menjaga relevansi produk, stabilitas indeks kepercayaan nasabah, serta komitmen pada prinsip kehati-hatian dalam mengelola risiko.











Comments (0)