

Ketika UMKM Fesyen dan Literasi Aksara Kuno Bertemu Modal Bank
Berdasarkan data Kementerian Koperasi dan UKM per akhir 2024, sektor usaha mikro, kecil, dan menengah menyumbang sekitar 61 persen dari Produk Domestik Bruto nasional, dengan serapan tenaga kerja menc...
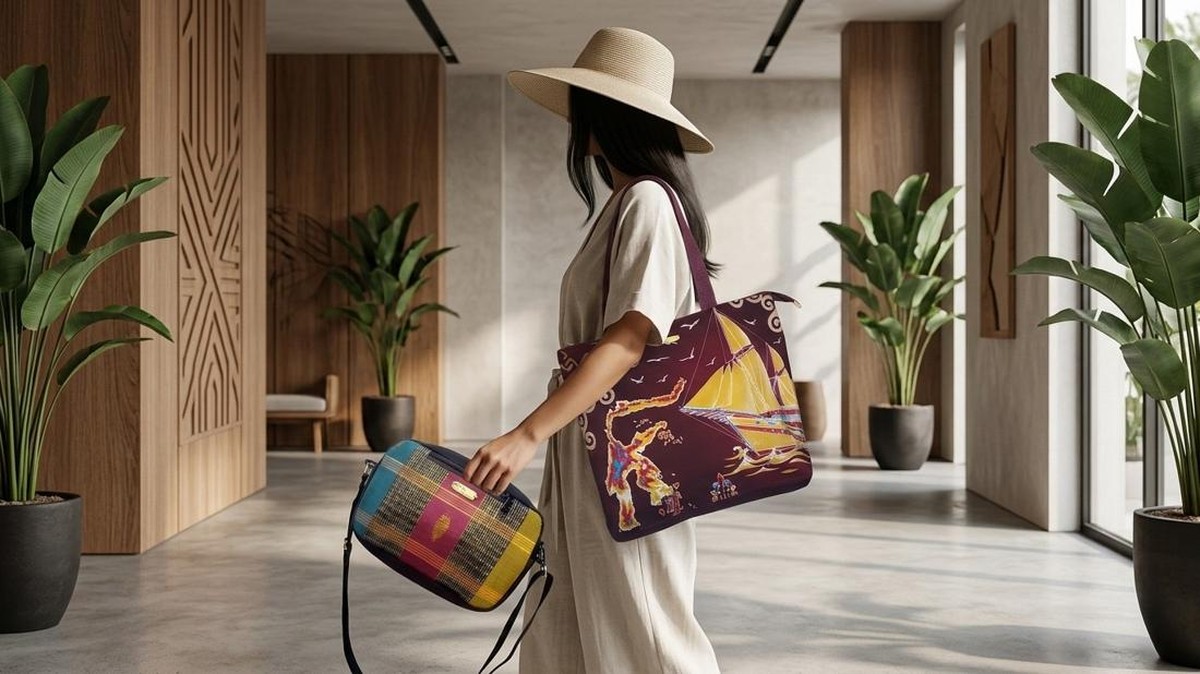
Berdasarkan data Kementerian Koperasi dan UKM per akhir 2024, sektor usaha mikro, kecil, dan menengah menyumbang sekitar 61 persen dari Produk Domestik Bruto nasional, dengan serapan tenaga kerja mencapai 97 persen dari total angkatan kerja. Di antara jutaan unit usaha tersebut, segelintir pelaku berhasil menembus pasar niche dengan memadukan nilai ekonomi dan nilai budaya. Salah satu contoh yang menarik dicermati adalah sebuah jenama fesyen asal Makassar, Sulawesi Selatan, yang mengangkat aksara Lontara sebagai identitas desainnya.
Usaha yang digawangi As'ad Fadli itu tidak sekadar menjual pakaian. Ia menjadikan warisan aksara tradisional Bugis-Makassar sebagai bahan baku kreatif, lalu mengolahnya menjadi produk yang diterima pasar urban. Fenomena ini memperlihatkan tren yang lebih besar: ekonomi kreatif berbasis kearifan lokal mulai menemukan jalur pembiayaan formal, termasuk melalui perbankan nasional yang menyasar segmen UMKM.
Fundamental Usaha dan Sentuhan Modal Formal
Di satu sisi, masuknya lembaga keuangan ke segmen usaha kecil memberi dampak positif terhadap likuiditas pelaku. Berdasarkan data Otoritas Jasa Keuangan per Desember 2024, kredit UMKM tercatat tumbuh sekitar 4,6 persen year-on-year dengan porsi terhadap total kredit perbankan berkisar 19 persen. Angka ini memang belum menyentuh target kebijakan sebesar 30 persen, namun arah trennya menunjukkan perbaikan gradual.
Bagi usaha seperti Ripuji Lontaratta, akses modal membuka ruang ekspansi produksi, penambahan tenaga kerja, hingga penetrasi pasar di luar daerah asal. Skema kemitraan dengan bank pelat merah memungkinkan pelaku memperoleh pendampingan usaha, bukan hanya pinjaman. Dalam kerangka ekonomi, ini disebut sebagai intermediasi keuangan inklusif, yaitu proses menyalurkan dana dari pihak surplus ke pihak defisit dengan biaya transaksi yang lebih efisien.
"UMKM berbasis budaya memiliki keunggulan kompetitif karena produknya sulit ditiru secara massal. Namun tantangan terbesarnya adalah skalabilitas dan konsistensi kualitas," ujar seorang pengamat ekonomi kreatif di Jakarta.
Di sisi lain, tidak semua pelaku budaya mampu memanfaatkan fasilitas tersebut. Rasio kredit bermasalah atau non-performing loan segmen UMKM per triwulan IV 2024 berada di kisaran 4,2 persen, lebih tinggi dibanding kredit korporasi yang sekitar 2,3 persen. Artinya, risiko kredit tetap menjadi pertimbangan utama bank dalam menyalurkan pembiayaan.
Valuasi Budaya dan Proyeksi Pasar
Dari perspektif valuasi, produk fesyen berbasis aksara tradisional menyasar ceruk pasar yang relatif kecil namun loyal. Indeks kepercayaan konsumen yang dirilis Bank Indonesia pada awal 2025 berada di level optimistis, yakni di atas 120, menandakan daya beli kelas menengah masih terjaga. Ini menjadi sentimen pasar yang menguntungkan bagi produk premium bernuansa budaya.
Proyeksi ke depan, ekonomi kreatif Indonesia diprediksi tumbuh di atas 5 persen per tahun, dengan subsektor kriya dan fesyen sebagai penyumbang terbesar. Namun, capaian tersebut sangat bergantung pada kemampuan pelaku menjaga fundamental usaha: arus kas, struktur biaya, dan diferensiasi produk.
Kontra dan Tantangan Struktural
Kendati terdengar menjanjikan, ada catatan kritis. Pertama, ketergantungan pada sosok pendiri membuat keberlanjutan usaha rentan. Kedua, digitalisasi pemasaran menuntut kapasitas literasi digital yang tidak merata di kalangan pengrajin. Ketiga, fluktuasi harga bahan baku tekstil impor dapat menekan margin, terutama bila nilai tukar rupiah melemah terhadap dolar Amerika Serikat.
Capital outflow dari pasar keuangan domestik turut memengaruhi biaya dana perbankan, yang pada akhirnya berdampak pada suku bunga kredit UMKM. Bila likuiditas global mengetat, bunga pinjaman bisa naik dan memperberat cicilan pelaku usaha kecil.
Dengan demikian, kisah sukses pelestarian aksara melalui fesyen bukan sekadar narasi romantis tentang budaya. Ia adalah cermin bagaimana fundamental usaha, akses pembiayaan, dan sentimen pasar berinteraksi dalam satu ekosistem. Keberhasilannya tidak bisa digeneralisasi untuk semua pelaku, namun pola kemitraan semacam ini layak menjadi rujukan kebijakan pembiayaan inklusif ke depan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.








Comments (0)