

Kerugian Scam Rp9,1 Triliun, 432 Ribu Laporan Menggugat
Berdasarkan data Otoritas Jasa Keuangan (OJK) per periode laporan terbaru, masyarakat Indonesia telah menyampaikan 432.637 laporan pengaduan terkait penipuan digital atau scam, dengan total estimasi k...
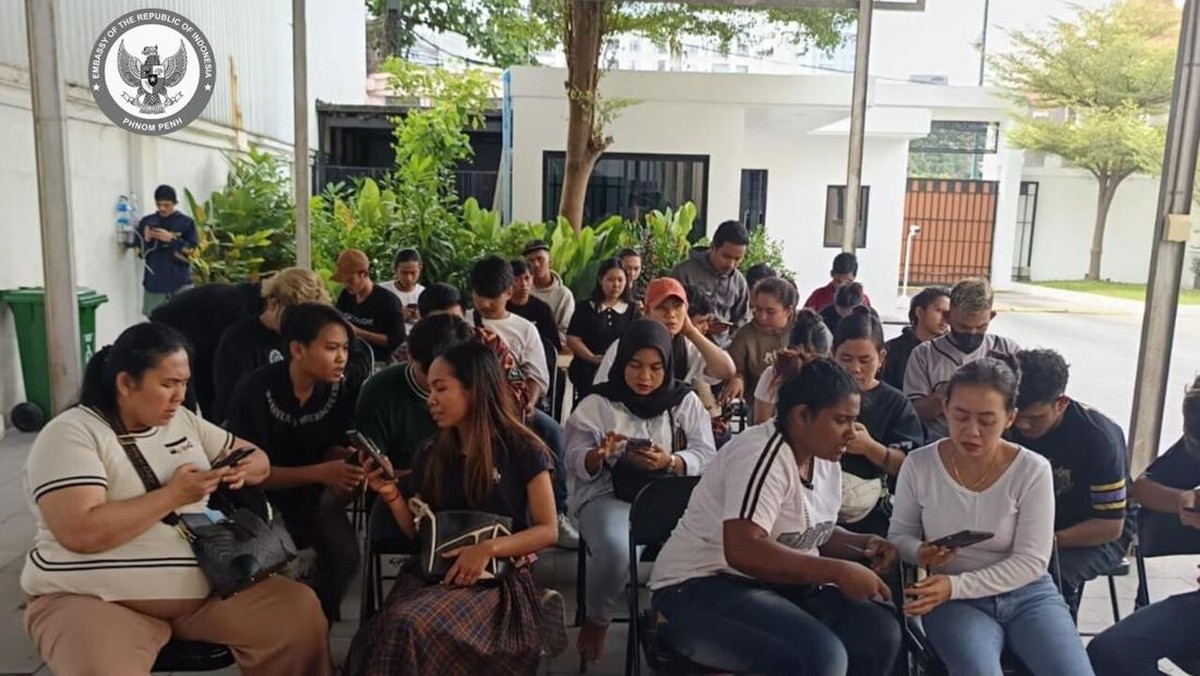
Berdasarkan data Otoritas Jasa Keuangan (OJK) per periode laporan terbaru, masyarakat Indonesia telah menyampaikan 432.637 laporan pengaduan terkait penipuan digital atau scam, dengan total estimasi kerugian mencapai Rp9,1 triliun. Angka ini menjadi salah satu catatan kerugian konsumen terbesar dalam beberapa tahun terakhir di sektor keuangan digital. Jika dirata-ratakan, setiap hari masuk sekitar 1.000 laporan baru, yang berarti setiap 86 detik ada satu orang kehilangan uang akibat modus penipuan.
Beban laporan sebesar itu bukan hanya angka statistik. Ia menggambarkan tekanan psikologis dan ekonomi rumah tangga, karena korban umumnya berasal dari kelas menengah dengan tabungan terbatas. Dari perspektif makro, dana yang seharusnya berputar di sektor konsumsi atau tersimpan di perbankan justru berpindah ke kantong pelaku kejahatan siber, sehingga turut menekan likuiditas sistem keuangan dan memperlambat perputaran uang di ekonomi riil.
Fundamental Kejahatan Digital yang Semakin Terstruktur
Scam hari ini tidak lagi beroperasi secara sporadis. Pelaku memakai skema berlapis: mulai dari impersonasi institusi resmi, aplikasi pinjaman ilegal, investasi bodong berkedok robot trading, hingga penyalahgunaan data pribadi untuk pembobolan rekening. Yang membuat penanganan sulit adalah kecepatan perpindahan dana. Uang korban dapat berpindah melalui puluhan rekening penampung dalam hitungan menit, bahkan sebagian mengalir ke luar negeri sebagai capital outflow ilegal yang sulit ditarik kembali.
Menurut Ketua Satgas Pemberantasan Aktivitas Keuangan Ilegal, pola kejahatan kini bercirikan tiga hal: biaya masuk rendah, janji imbal hasil tinggi, dan tekanan waktu agar korban segera mentransfer dana. "Pelaku memanfaatkan fear of missing out dan kedok teknologi. Korban baru sadar setelah transfer," ujarnya dalam sebuah forum literasi keuangan.
"Penipuan digital adalah kejahatan dengan rasio risiko-keuntungan yang paling menguntungkan pelaku. Modal mereka hanya aplikasi dan nomor telepon, tetapi kerugian korban bisa puluhan juta rupiah per orang," ujar seorang pengamat keamanan siber dari lembaga riset independen.
Pro: Literasi dan Pemblokiran Mulai Menggigit
Di satu sisi, sejumlah indikator menunjukkan perbaikan fundamental perlindungan konsumen. OJK bersama bank dan penyedia jasa pembayaran telah memperkuat mekanisme pemblokiran rekening mencurigakan, memperluas kanal pengaduan digital, dan mendorong verifikasi berlapis pada transaksi bernilai besar. Tingkat pemulihan dana yang dilaporkan korban memang masih kecil, tetapi tren pemblokiran rekening penampung meningkat dari tahun ke tahun.
Selain itu, indeks literasi keuangan yang dirilis otoritas menunjukkan kenaikan dibanding periode sebelumnya, terutama di kalangan generasi muda pengguna aplikasi keuangan. Semakin banyak pengguna yang memeriksa legalitas entitas sebelum berinvestasi, sebuah sentimen pasar yang positif untuk jangka panjang. Kampanye anti-scam juga membuat pelaku mulai kesulitan mencari korban di segmen tertentu.
Kontra: Kecepatan Pelaku Melampaui Kecepatan Regulasi
Di sisi lain, kritik terhadap efektivitas penanganan tetap kuat. Rasio pengembalian dana korban diperkirakan hanya berada di kisaran belasan persen, jauh dari memadai. Artinya, dari Rp9,1 triliun yang hilang, sebagian besar tidak kembali. Proses hukum kerap berhenti di pelaku lapangan, sementara aktor intelektual di balik jaringan tetap sulit dijerat karena beroperasi lintas yurisdiksi.
Kesenjangan lain terletak pada asimetri informasi. Masyarakat awam masih sulit membedakan aplikasi resmi berizin OJK dengan platform abal-abal yang tampilannya nyaris identik. Regulasi yang ada cenderung reaktif, merespons setelah korban berjatuhan, bukan mencegah sebelum transaksi terjadi. Dalam bahasa ekonomi, biaya kepercayaan atau trust cost ekonomi digital Indonesia naik, dan itu bisa menekan adopsi layanan keuangan formal di daerah.
Proyeksi dan Implikasi ke Depan
Ke depan, tren penipuan digital diperkirakan masih tumbuh seiring penetrasi internet dan transaksi digital yang terus meluas. Proyeksinya, tanpa intervensi struktural, volume laporan berpotensi menembus 500 ribu kasus dalam satu siklus tahun penuh. Pemerintah telah mendorong pembentukan satuan tugas lintas lembaga dan mempercepat pertukaran data antar-bank, tetapi hasilnya bergantung pada kualitas eksekusi di lapangan serta kesiapan sumber daya penyidik.
Bagi publik, angka Rp9,1 triliun dan 432.637 laporan adalah pengingat bahwa risiko terbesar keuangan rumah tangga saat ini tidak selalu datang dari gejolak pasar, melainkan dari penipuan yang menyamar sebagai peluang. Kewaspadaan, verifikasi legalitas, dan kecepatan melapor menjadi benteng pertama yang jauh lebih murah dibanding biaya kehilangan dana.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.


Comments (0)