 lukman-hakim
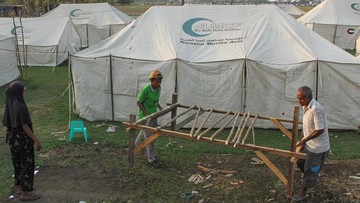
Berdasarkan data BPS, Bank Indonesia, serta OJK per September 2026, bencana alam gempa bumi yang melanda wilayah Flores, Provinsi Nusa Tenggara Timur (NTT), tidak hanya berdampak pada aspek kemanusiaan, namun juga turut memberikan tekanan terhadap kondisi ekonomi wilayah tersebut. Tekanan ini terlihat dari terganggunya aktivitas usaha, menurunnya daya beli masyarakat, hingga berpotensi melemahkan kemampuan debitur dalam memenuhi kewajiban pembayaran kredit mereka. Kondisi tersebut mendorong adanya perlakuan khusus dalam sektor perbankan untuk menjaga keseimbangan antara upaya pemulihan dan stabilitas sistem keuangan.
Dampak Gempa Terhadap Kondisi Ekonomi Wilayah
Wilayah NTT secara historis memiliki karakteristik ekonomi yang berbeda dibandingkan dengan pulau-pulau besar di Indonesia. Berdasarkan data BPS, Produk Domestik Regional Bruto (PDRB) NTT pada tahun sebelumnya tumbuh di kisaran 3,76% secara year-on-year, angka ini tergolong moderat dibandingkan rata-rata nasional yang berada di atas 5,00%. Pertumbuhan tersebut masih bertumpu pada sektor pertanian, perdagangan, serta jasa yang umumnya bersifat padat karya dan rentan terhadap gangguan eksternal.
Gempa bumi berpotensi menghambat tren pertumbuhan tersebut melalui beberapa jalur. Pertama, kerusakan infrastruktur seperti jalan, jembatan, pasar, hingga sarana produksi dapat menurunkan aktivitas ekonomi dalam jangka pendek. Kedua, terganggunya distribusi barang berpotensi mendorong tekanan inflasi di wilayah terdampak, terutama pada komoditas pangan yang memiliki bobot cukup besar dalam indeks harga konsumen. Ketiga, hilangnya atau berkurangnya pendapatan rumah tangga dan pelaku usaha mikro, kecil, dan menengah (UMKM) akan menekan daya beli, sehingga memperlambat perputaran uang dan menurunkan likuiditas di tingkat masyarakat. Hal ini menjadi sinyal awal perlunya perhatian terhadap kemampuan pembayaran kredit agar tidak memicu tekanan yang lebih besar terhadap fundamental ekonomi daerah.
Perspektif Ekonomi Terhadap Keringanan Kredit
Di satu sisi, pemberian perlakuan khusus terhadap kredit bagi debitur terdampak merupakan langkah yang dapat menjaga stabilitas ekonomi wilayah. Secara makroprudensial, langkah ini dapat mencegah lonjakan rasio kredit bermasalah atau Non Performing Loan (NPL) secara tiba-tiba. Apabila debitur yang sebelumnya memiliki riwayat pembayaran baik terpaksa gagal bayar akibat bencana, maka tanpa adanya relaksasi, rasio NPL perbankan di wilayah tersebut berpotensi naik signifikan dari level sebelumnya yang berkisar di bawah 3,00%, menuju level yang lebih tinggi. Penjagaan rasio ini penting untuk mempertahankan valuasi portofolio kredit bank, serta menjaga kepercayaan terhadap sistem perbankan itu sendiri.
Di sisi lain, terdapat beberapa kekhawatiran yang perlu diperhatikan secara objektif. Pertama, dari sisi fundamental perbankan, penundaan pembayaran atau restrukturisasi kredit dapat menahan perputaran arus kas, sehingga likuiditas bank dalam jangka pendek perlu diantisipasi dengan baik. Kedua, potensi moral hazard perlu diwaspadai, meski dalam kasus bencana alam, verifikasi terdampak menjadi kunci untuk memastikan bantuan tepat sasaran. Ketiga, adanya kekhawatiran capital outflow dalam skala terbatas apabila sentimen pasar terhadap risiko wilayah meningkat, meski hal ini umumnya lebih terarah pada wilayah dengan ketergantungan pembiayaan eksternal yang tinggi. Dengan demikian, diperlukan keseimbangan antara perlindungan debitur dan kehati-hatian dalam pengelolaan risiko.
Implikasi Jangka Menengah Terhadap Pemulihan
Dalam jangka menengah, keringanan kredit berpotensi menjadi katalis pemulihan ekonomi, bukan sekedar penangguhan kewajiban. Bagi pelaku usaha, khususnya UMKM yang merupakan tulang punggung perekonomian NTT, keberadaan ruang waktu untuk tidak terbebani cicilan dapat dialihkan untuk pemulihan modal kerja, perbaikan tempat usaha, maupun pembelian stok barang. Hal ini akan membantu menggerakkan kembali perputaran ekonomi, sehingga tren penurunan aktivitas dapat melandai lebih cepat dibandingkan tanpa adanya intervensi.
Lebih lanjut, stabilitas sektor perbankan yang terjaga akan turut memelihara sentimen pasar domestik terhadap wilayah tersebut. Bank Indonesia melalui kebijakan makroprudensialnya kerap menekankan pentingnya menjaga likuiditas dan stabilitas sistem keuangan saat terjadi guncangan eksternal. Jika hal ini berjalan selaras, proyeksi pemulihan ekonomi NTT dapat bergerak secara bertahap, dengan asumsi perbaikan infrastruktur dan bantuan pemulihan berjalan sesuai kebutuhan. Pemulihan ini juga berpotensi berdampak positif terhadap indeks aktivitas ekonomi daerah, meski pemulihannya diperkirakan tidak bersifat linier mengingat besarnya guncangan yang terjadi.
Menjaga Keseimbangan Menuju Pemulihan Berkelanjutan
Keseluruhan langkah ini menunjukkan pentingnya sinergi antara perlindungan sosial dan kehati-hatian ekonomi. Di satu sisi, keringanan kredit merupakan instrumen penting untuk melindungi fundamental rumah tangga dan usaha agar tidak runtuh akibat guncangan sesaat. Di sisi lain, prinsip kehati-hatian tetap harus dijaga agar tidak menciptakan distorsi jangka panjang terhadap penyaluran kredit di wilayah tersebut. Pengawasan yang berimbang, pendataan yang akurat, serta fokus pada pemulihan produktivitas menjadi faktor penentu keberhasilan kebijakan ini.
Dengan menjaga keseimbangan tersebut, diharapkan wilayah Flores dapat melalui fase pemulihan tanpa harus mengorbankan stabilitas sistem keuangan. Langkah ini menjadi bukti bahwa kebijakan sektor keuangan dapat bersifat responsif terhadap bencana, namun tetap berpegang pada prinsip-prinsip ekonomi yang terukur untuk mendukung pemulihan berkelanjutan bagi masyarakat NTT.









Comments (0)