 arif-budianto
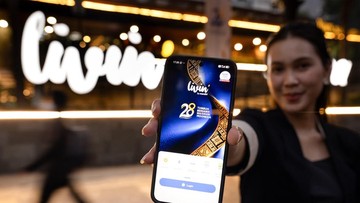
Berdasarkan data Bank Indonesia per kuartal I tahun ini, nilai transaksi digital perbankan terus menunjukkan tren yang menguat. Hal ini sejalan dengan data Badan Pusat Statistik yang mencatat tingkat penetrasi internet di Indonesia telah mencapai lebih dari 78% dari total populasi. Kondisi makro tersebut menjadi landasan bagi semakin meluasnya pemanfaatan layanan keuangan berbasis digital di tanah air. Perkembangan ini tidak hanya berdampak terhadap kemudahan bertransaksi, namun juga turut membuka ruang akses terhadap instrumen investasi bagi masyarakat luas.
Perluasan Inklusi Keuangan
Di satu sisi, perkembangan platform perbankan digital mampu mendorong inklusi keuangan secara signifikan. Berdasarkan proyeksi tren penggunaan layanan digital, jumlah pengguna aktif layanan perbankan melalui aplikasi mengalami kenaikan yang cukup tinggi secara year-on-year. Angka pengguna yang telah mencapai 42,1 juta merupakan cerminan dari adanya pergeseran perilaku masyarakat, dari transaksi konvensional menuju transaksi berbasis digital. Pergeseran ini turut berperan dalam memperluas jangkauan layanan keuangan, khususnya bagi mereka yang sebelumnya memiliki keterbatasan akses terhadap jaringan kantor cabang. Konsep inklusi keuangan sendiri dapat diartikan sebagai upaya agar seluruh lapisan masyarakat dapat mengakses layanan keuangan yang layak, aman, dan terjangkau.
Di sisi lain, perluasan jangkauan ini tidak serta merta merata di seluruh wilayah Indonesia. Berdasarkan data BPS, kesenjangan akses internet masih cukup tinggi antara wilayah Jawa dengan wilayah Indonesia Timur. Rasio penetrasi yang tidak merata ini berpotensi memperlebar kesenjangan digital, sehingga manfaat dari layanan keuangan digital belum dapat dinikmati secara menyeluruh. Selain itu, tingkat literasi keuangan masyarakat masih menjadi tantangan fundamental. Tanpa pemahaman yang memadai, kemudahan akses yang ditawarkan, justru berpotensi disalahartikan oleh sebagian pengguna yang belum terbiasa dengan produk keuangan, khususnya instrumen investasi.
Dampak Terhadap Akses Investasi Rakyat
Di satu sisi, integrasi antara pengelolaan keuangan dan akses investasi melalui satu platform dapat mempermudah terbentuknya portofolio investasi bagi masyarakat pemula. Kemudahan ini dapat mendorong kebiasaan menabung dan berinvestasi secara bertahap, yang pada akhirnya berperan terhadap pembentukan modal domestik. Dari sisi makro, peningkatan partisipasi investor ritel berpotensi memberikan sentimen pasar yang lebih stabil, khususnya apabila didukung oleh fundamental ekonomi yang kuat. Hal ini juga dapat berdampak positif terhadap likuiditas pasar modal domestik, mengingat semakin banyaknya partisipasi dari investor dalam negeri.
Di sisi lain, meningkatnya partisipasi investor ritel perlu diimbangi dengan kehati-hatian. Tren peningkatan jumlah investor kerap kali tidak diikuti dengan peningkatan pemahaman terhadap valuasi suatu instrumen. Valuasi sendiri merupakan perkiraan wajar atas nilai suatu instrumen investasi berdasarkan faktor ekonomi dan keuangan. Apabila sentimen pasar bergerak terlalu agresif tanpa didukung oleh valuasi yang rasional, maka potensi volatilitas indeks pasar modal dapat meningkat. Kondisi ini dapat memicu pergerakan jangka pendek yang tidak sejalan dengan prospek jangka panjang, sehingga diperlukan kedewasaan dalam mengambil keputusan keuangan.
Tantangan Stabilitas dan Proyeksi ke Depan
Di satu sisi, digitalisasi perbankan yang terintegrasi dengan solusi pembiayaan dan investasi berpotensi memperkuat ketahanan sumber pendanaan dalam negeri. Hal ini dapat membantu menekan tekanan capital outflow, yaitu arus keluar modal asing dari dalam negeri, khususnya pada saat sentimen global sedang tidak menentu. Dengan bertambahnya basis investor domestik, pergerakan pasar modal diharapkan dapat lebih banyak ditopang oleh faktor internal, sehingga tidak sepenuhnya bergantung terhadap arus modal global yang bersifat fluktuatif.
Di sisi lain, tantangan yang perlu diperhatikan adalah risiko sistemik yang dapat timbul seiring dengan meningkatnya ketergantungan terhadap infrastruktur digital. Gangguan sistem, serangan siber, maupun kegagalan teknis dapat berdampak luas terhadap likuiditas dan kepercayaan publik terhadap layanan keuangan. Selain itu, dari sisi makroprudensial, OJK dan Bank Indonesia senantiasa perlu memantau rasio kecukupan modal serta kualitas pembiayaan yang terdistribusi melalui kanal digital. Berdasarkan proyeksi jangka menengah, tren digitalisasi ini diperkirakan akan terus berlanjut. Namun, keberlanjutannya akan sangat bergantung pada tiga pilar utama, yaitu pemerataan infrastruktur digital, peningkatan literasi keuangan, serta penguatan mitigasi risiko. Ketiga pilar tersebut menjadi faktor fundamental yang menentukan apakah transformasi ini benar-benar dapat dinikmati secara berkeadilan oleh seluruh masyarakat Indonesia.









Comments (0)