 arif-budianto
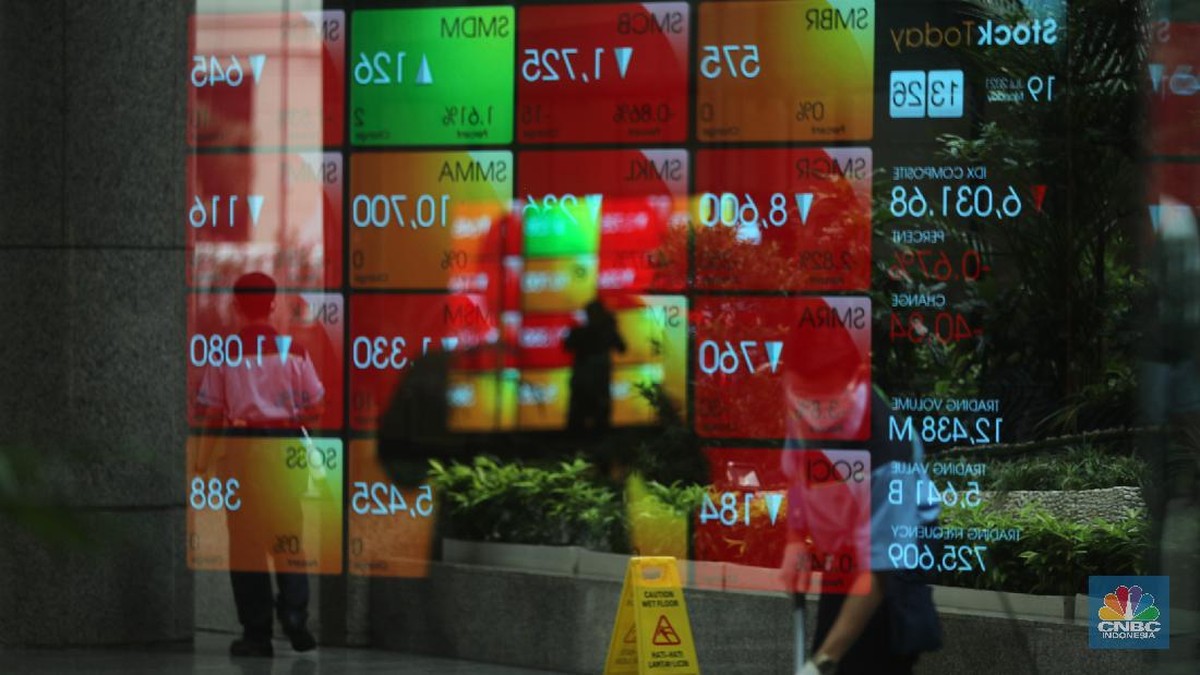
Berdasarkan data Bank Indonesia, Badan Pusat Statistik (BPS), serta Otoritas Jasa Keuangan (OJK) per Oktober 2025, pasar modal Indonesia kembali menunjukkan tingkat kepekaan yang cukup tinggi terhadap dinamika politik dalam negeri. Kepekaan ini dapat dilihat melalui pergerakan Indeks Harga Saham Gabungan (IHSG), yaitu ukuran yang merepresentasikan rata-rata pergerakan harga seluruh saham yang tercatat di Bursa Efek Indonesia. Dalam periode tersebut, IHSG mengalami penurunan (penurunan harga atau nilai) yang cukup signifikan, sempat menyentuh di bawah level 6.000, sebelum ditutup pada level 6.009,50, atau mengalami penurunan sebesar lebih dari 1% secara harian. Pergerakan ini turut diiringi oleh arus keluar modal asing, atau yang dikenal sebagai capital outflow (arus modal yang keluar dari suatu negara menuju negara lain), sebesar Rp241,86 miliar dalam bentuk jual bersih oleh investor asing.
Faktor Pemicu di Balik Koreksi Pasar
Pergerakan tersebut tidak dapat dilepaskan dari sentimen pasar (keseluruhan sikap dan ekspektasi pelaku pasar terhadap suatu kondisi) yang terbentuk akibat reshuffle kabinet (perombakan susunan menteri dalam pemerintahan). Di satu sisi, perombakan ini dapat dimaknai sebagai upaya untuk menyesuaikan arah kebijakan dengan prioritas pembangunan yang telah ditetapkan. Namun, di sisi lain, setiap perubahan susunan pemerintahan kerap menciptakan masa transisi yang berpotensi menimbulkan ketidakpastian terhadap arah kebijakan, khususnya kebijakan yang berkaitan dengan sektor riil, fiskal, maupun regulasi. Ketidakpastian inilah yang kemudian mendorong sebagian pelaku pasar untuk menilai kembali risiko (kemungkinan terjadinya kerugian) atas eksposur mereka terhadap aset berdenominasi rupiah, sehingga mendorong terjadinya capital outflow dalam jumlah yang terukur.
Fenomena ini perlu dilihat dalam konteks tren (arah pergerakan data atau kondisi dalam jangka waktu tertentu) pergerakan modal global. Seiring dengan masih berlanjutnya pengetatan likuiditas (ketersediaan dana yang dapat digunakan untuk transaksi) di sejumlah negara maju, aliran modal cenderung lebih selektif terhadap negara berkembang. Hal ini berpotensi memperbesar sensitivitas pasar domestik terhadap faktor domestik, termasuk dinamika politik. Dengan kata lain, faktor eksternal dan internal dapat saling memperkuat tekanan terhadap indeks, khususnya ketika valuasi (perbandingan harga suatu aset terhadap nilai dasarnya) pasar dinilai telah cukup tinggi dibandingkan dengan fundamental (kondisi ekonomi yang mendasari, seperti pertumbuhan, inflasi, dan neraca) jangka menengah.
Dampak Terhadap Struktur Pasar Modal
Tekanan jual yang tercatat, khususnya dari investor asing, turut berdampak terhadap komposisi portofolio (kumpulan aset yang dimiliki oleh seorang investor atau institusi) di pasar domestik. Di satu sisi, pelepasan sebagian kepemilikan oleh investor asing dapat meningkatkan likuiditas jual dalam jangka pendek, sehingga memperbesar volatilitas (tingkat fluktuasi harga dalam suatu periode) harian IHSG. Kondisi ini dapat terlihat dari pergerakan indeks yang sempat menembus level psikologis 6.000, yang kerap menjadi titik perhatian bagi pelaku pasar. Di sisi lain, pergeseran kepemilikan tersebut tidak serta merta mencerminkan perbaikan atau pelemahan fundamental secara menyeluruh. Beberapa sektor masih menunjukkan pertumbuhan year-on-year (perbandingan data pada periode yang sama tahun sebelumnya) yang positif, didukung oleh konsumsi rumah tangga, belanja pemerintah, serta kinerja ekspor nonmigas berdasarkan data BPS.
Selain itu, perlu diperhatikan rasio (perbandingan antara dua angka untuk menilai suatu kondisi) keuangan dan proyeksi (perkiraan kondisi di masa mendatang berdasarkan data yang ada) pertumbuhan ekonomi yang masih menjadi acuan bagi sebagian besar pelaku pasar. Berdasarkan data Bank Indonesia, stabilitas nilai tukar rupiah dan tingkat inflasi yang masih dalam sasaran turut menjadi faktor penyangga. Namun, penyangga tersebut dapat diuji apabila tekanan capital outflow berlanjut dalam beberapa sesi perdagangan, mengingat kebutuhan akan likuiditas rupiah dapat meningkat, yang pada gilirannya dapat membatasi ruang pergerakan tanpa memicu respons kebijakan moneter.
Prospek dan Batasan Tekanan Saat Ini
Di satu sisi, respons pasar terhadap ketidakpastian politik umumnya bersifat reaktif dan dapat terbatas waktunya, khususnya apabila arah kebijakan segera menjadi lebih terarah. Hal ini dapat memberikan ruang bagi indeks untuk kembali menilai fundamental yang ada, terutama apabila data makro yang akan dirilis menunjukkan konsistensi pertumbuhan. Di sisi lain, terdapat batasan terhadap potensi pemulihan tersebut. Apabila masa transisi pemerintahan memakan waktu lebih lama dari ekspektasi pasar, maka sentimen pasar dapat bertahan, sehingga mendorong penyesuaian valuasi secara lebih luas. Selain itu, dengan masih tingginya ketergantungan pasar terhadap arus modal asing untuk beberapa saham berkapitalisasi besar, capital outflow sebesar Rp241,86 miliar dapat memberikan tekanan yang terukur, namun tidak dapat diabaikan.
Penyesuaian ini juga perlu dilihat dari sisi pembeli. Arus keluar modal asing dapat berpotensi diimbangi oleh masuknya modal domestik, baik dari investor institusi maupun ritel, apabila mereka menilai penurunan indeks telah menciptakan selisih antara harga pasar dengan nilai fundamental. Namun, keputusan tersebut sangat bergantung pada persepsi risiko, ketersediaan likuiditas, serta tingkat keyakinan terhadap arah kebijakan ke depan. Oleh karena itu, pergerakan IHSG ke level 6.009,50 dapat dimaknai sebagai koreksi yang mencerminkan penilaian ulang risiko, bukan sebagai pembuktian terjadinya perubahan fundamental secara struktural.
Kesimpulan: Antara Reaksi dan Realitas
Secara keseluruhan, pergerakan pasar modal Indonesia pada periode ini menggambarkan interaksi antara realitas makro dan psikologi pasar. Di satu sisi, fundamental ekonomi Indonesia, yang tercermin melalui tren pertumbuhan year-on-year, rasio fiskal yang terjaga, serta stabilitas moneter, masih menjadi landasan yang relatif kokoh. Di sisi lain, sentimen pasar yang dipicu oleh reshuffle kabinet terbukti mampu mendorong capital outflow, menekan indeks, serta meningkatkan volatilitas dalam jangka pendek.
Ketidakpastian arah kebijakan merupakan beban risiko jangka pendek bagi pasar berkembang, namun beban tersebut akan berkurang seiring dengan semakin terarahnya komunikasi kebijakan dan terjaganya konsistensi fundamental makro.Dengan demikian, tekanan terhadap IHSG sebesar lebih dari 1% hingga ke level 6.009,50 dapat dilihat sebagai respons atas ketidakpastian, yang perlu diimbangi dengan kehati-hatian dalam menilai proyeksi pasar, tanpa mengabaikan landasan fundamental yang masih terjaga.









Comments (0)