 sarah-anjani
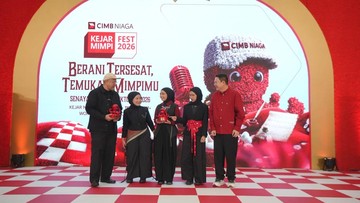
Berdasarkan data BPS/Bank Indonesia/OJK per 30 November 2025, perekonomian Indonesia masih menunjukkan ketahanan di tengah tekanan global. Produk Domestik Bruto (PDB) atau nilai total barang dan jasa yang dihasilkan dalam negeri mengalami kenaikan sebesar 5,03% secara year-on-year (perbandingan dengan periode yang sama tahun sebelumnya) pada triwulan III 2025. Namun, di balik angka tersebut, terdapat tantangan struktural yang cukup besar bagi generasi muda, khususnya terkait dengan ketersediaan lapangan kerja, daya beli, serta tingkat literasi dan inklusi keuangan (kemampuan masyarakat untuk mengakses, memahami, dan memanfaatkan layanan keuangan secara bijak).
Tren Kesenjangan antara Peluang dan Beban Ekonomi
Di satu sisi, bonus demografi (kondisi dimana jumlah penduduk usia produktif jauh lebih besar dibandingkan usia tidak produktif) masih menjadi salah satu fundamental (faktor-faktor dasar yang menentukan kekuatan jangka panjang suatu perekonomian) terkuat bagi Indonesia. Berdasarkan proyeksi BPS, rasio (perbandingan antara dua angka untuk mengukur suatu kondisi) ketergantungan penduduk diperkirakan akan berada pada level yang menguntungkan hingga tahun 2030. Hal ini berpotensi mendorong peningkatan indeks (ukuran yang merepresentasikan perubahan suatu variabel) produktivitas apabila generasi muda dapat terserap ke dalam pasar kerja dengan upah yang layak.
Di sisi lain, realita di lapangan masih jauh dari optimal. Data BPS per Agustus 2025 mencatat tingkat pengangguran terbuka (TPT) bagi penduduk berusia 15-24 tahun sebesar 16,16%, jauh lebih tinggi dibandingkan TPT nasional yang sebesar 4,76%. Selain itu, nilai upah riil (upah yang telah disesuaikan dengan inflasi, sehingga mencerminkan daya beli) pekerja muda mengalami kenaikan yang terbatas akibat inflasi (kenaikan harga barang dan jasa secara umum) yang masih bertahan sebesar 1,57% year-on-year pada November 2025. Kondisi ini turut membatasi kemampuan mereka untuk membentuk portofolio (kumpulan aset, seperti tabungan, investasi, atau instrumen keuangan lainnya) jangka panjang, sekaligus menekan likuiditas (jumlah dana yang mudah dicairkan untuk memenuhi kebutuhan) rumah tangga muda.
Tren ini diperkuat oleh sentimen pasar (pandangan dan ekspektasi pelaku pasar terhadap kondisi ekonomi) yang masih berhati-hati. Bank Indonesia mencatat capital outflow (arus keluar dana asing dari pasar keuangan domestik) bersih pada pasar Surat Berharga Negara (SBN) sebesar Rp 21,9 triliun pada periode Januari-November 2025, yang turut mempengaruhi ketersediaan likuiditas domestik dan meningkatkan volatilitas (pergerakan harga yang cepat dan tidak menentu) di pasar keuangan.
Inklusi Keuangan sebagai Kunci, Namun Bukan Tanpa Hambatan
Di satu sisi, upaya untuk meningkatkan literasi dan inklusi keuangan dapat menjadi solusi struktural. Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) OJK tahun 2024, indeks literasi keuangan mengalami kenaikan menjadi 65,43%, dibandingkan 49,68% pada tahun 2019. Sementara itu, indeks inklusi keuangan (proporsi masyarakat yang telah mengakses layanan keuangan formal) mencapai 75,02% pada tahun 2024, meningkat dari 76,19% pada tahun 2022. Angka-angka ini menunjukkan adanya tren positif yang sejalan dengan pesatnya penetrasi layanan keuangan digital di Indonesia.
Di sisi lain, akses semata tidak serta merta berbanding lurus dengan pemahaman yang memadai. Dari total pengguna layanan keuangan digital, masih terdapat kesenjangan pemahaman terkait risiko utang, rasio cicilan terhadap pendapatan, serta valuasi (penilaian wajar atas suatu aset atau kewajiban) produk keuangan. Hal ini berpotensi menimbulkan beban keuangan jangka panjang, khususnya bagi mereka yang baru pertama kali terhubung dengan sistem keuangan formal. Tanpa pembekalan yang tepat, inklusi keuangan justru dapat berisiko memperlebar kesenjangan, alih-alih mempersempitnya.
Fenomena ini juga perlu dilihat dari sisi fundamental makro. Dengan proyeksi pertumbuhan kredit (pinjaman yang disalurkan oleh lembaga keuangan) yang tetap terjaga di kisaran 8,5% - 9,5% year-on-year pada tahun 2026 berdasarkan proyeksi Bank Indonesia, likuiditas perbankan masih cukup memadai. Namun, kualitas kredit perlu tetap diawasi, mengingat rasio Non-Performing Loan (NPL) atau rasio kredit bermasalah secara agregat masih berada di level terjaga sebesar 2,26% per Oktober 2025.
Menjaga Momentum untuk Generasi Muda
Di satu sisi, inisiatif edukasi yang menjangkau generasi muda secara luas berpotensi memperkuat sentimen pasar jangka menengah. Meningkatnya literasi keuangan dapat mendorong pembentukan tabungan, perencanaan dana darurat, serta diversifikasi portofolio secara bertahap. Hal ini tidak hanya bermanfaat bagi individu, namun juga dapat memperluas basis investor domestik, yang pada gilirannya dapat meredam dampak capital outflow saat terjadi ketidakpastian global.
Di sisi lain, upaya tersebut tidak dapat berdiri sendiri. Diperlukan sinergi antara sektor keuangan, pendidikan, dan dunia kerja untuk mengatasi akar permasalahan, yaitu terbatasnya lapangan kerja berkualitas bagi penduduk usia muda. Tanpa adanya perbaikan pada sisi penyerapan tenaga kerja, edukasi finansial akan sulit untuk diimplementasikan secara maksimal, karena prioritas utama sebagian besar generasi muda masih berfokus pada pemenuhan kebutuhan dasar, bukan pada perencanaan keuangan jangka panjang.
Dengan mempertimbangkan seluruh data tersebut, peran edukasi finansial perlu dilihat secara realistis. Bukan sebagai solusi instan, melainkan sebagai investasi jangka panjang (upaya yang membutuhkan waktu untuk memberikan hasil) terhadap sumber daya manusia. Investasi ini berpotensi memperkuat fundamental perekonomian, menjaga stabilitas likuiditas, serta menciptakan generasi yang tidak hanya berani bermimpi, namun juga memiliki bekal untuk mewujudkannya secara berkelanjutan di tengah dinamika ekonomi yang terus berubah.
"Pendidikan keuangan yang terjangkau dan kontekstual merupakan instrumen kebijakan yang sama pentingnya dengan stabilitas harga dalam membangun ketahanan ekonomi jangka panjang."








Comments (0)