 yudi-kurniawan
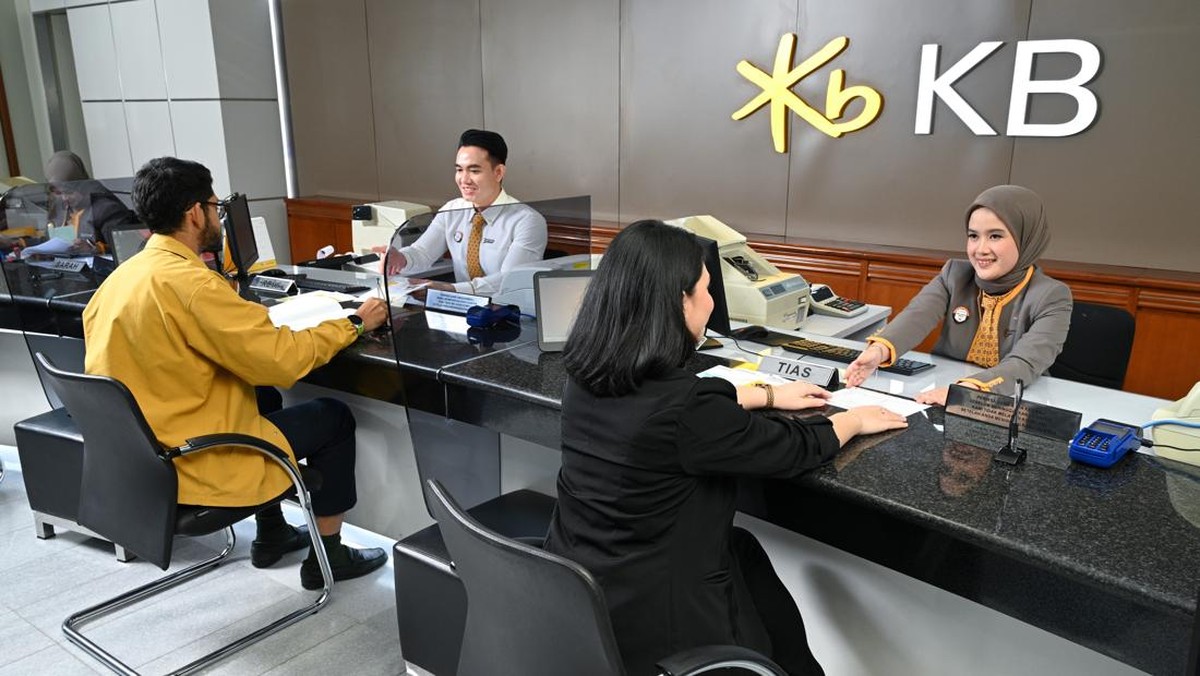
Berdasarkan pernyataan resmi yang disampaikan manajemen PT Bank KB Indonesia Tbk. (BBKP) dan penjelasan Otoritas Jasa Keuangan per awal pekan ini, isu mengenai rencana pengambilalihan saham oleh sejumlah induk koperasi dibantah tegas. Manajemen menegaskan bahwa struktur permodalan bank tidak mengalami perubahan dan tidak ada transaksi akuisisi yang sedang berjalan. Langkah klarifikasi ini penting untuk meredam sentimen pasar yang sempat bergejolak di tengah beredarnya spekulasi tentang pergantian pengendali bank.
Isu tersebut muncul di saat iklim perbankan nasional tengah berada dalam fase pemulihan pasca tekanan likuiditas 2023. Ketika sebuah bank masuk dalam radar konsorsium pemodal baru, reaksi pasar biasanya berlangsung cepat: saham bank bersangkutan mengalami kenaikan volatilitas, sementara analis menelaah ulang proyeksi rasio kecukupan modal dan valuasi. Kondisi semacam ini membuat transparansi informasi menjadi kunci agar tidak terjadi kesenjangan pemahaman antara manajemen dan investor.
Klarifikasi Manajemen dan Respons Regulator
Direktur Utama KB Bank menegaskan bahwa kepemilikan saham bank hingga saat ini tetap berada pada struktur pemegang saham eksisting, dengan porsi terbesar tetap dipegang oleh induk usaha asal Korea Selatan. Pernyataan ini menutup spekulasi bahwa akan terjadi perubahan kontrol dalam waktu dekat. Manajemen juga menekankan bahwa operasional bank berjalan normal, dengan fokus pada penyaluran kredit produktif dan penguatan basis nasabah ritel serta usaha mikro.
Di sisi lain, OJK menyampaikan bahwa setiap perubahan pemegang saham signifikan pada bank wajib melewati proses perizinan yang ketat. Dalam kerangka regulasi, akuisisi di atas ambang batas tertentu harus memenuhi uji kelayakan dan kepatutan (fit and proper test), memenuhi ketentuan rasio kecukupan modal, serta menunjukkan sumber dana yang jelas dan sah. Proses ini dirancang untuk melindungi kepentingan nasabah dan menjaga stabilitas sistem keuangan nasional.
Regulator berulang kali menegaskan bahwa transaksi kepemilikan perbankan tidak boleh hanya bertumpu pada kekuatan dana, tetapi juga pada kapasitas tata kelola dan keberlanjutan model bisnis.
Dua Sisi Mata Uang Isu Akuisisi
Di satu sisi, masuknya kelompok koperasi sebagai calon pengendali bank bisa membawa dampak positif. Ekosistem koperasi Indonesia memiliki jaringan anggota yang luas; menurut data Kementerian Koperasi dan UKM, jumlah koperasi aktif nasional berada di kisaran ratusan ribu unit dengan total aset yang terus mengalami kenaikan dalam beberapa tahun terakhir. Jika konsorsium koperasi benar-benar menguasai bank, potensi sinergi antara jaringan simpan pinjam berbasis komunitas dengan infrastruktur bank modern terbuka lebar. Hal ini dapat mempercepat inklusi keuangan, menurunkan biaya akuisisi nasabah, serta memperluas penyaluran kredit ke sektor UMKM yang selama ini menjadi tulang punggung perekonomian.
Di sisi lain, muncul sejumlah kekhawatiran yang tidak bisa diabaikan. Pertanyaan klasik yang selalu muncul ketika non-bank financial group mengakuisisi bank adalah soal risiko related party lending, yaitu kemungkinan kredit mengalir ke pihak-pihak yang memiliki hubungan afiliasi dengan pemilik. Kedua, skala permodalan menjadi sorotan. Sebuah bank umum membutuhkan modal inti yang kuat untuk memenuhi ketentuan rasio kecukupan modal (CAR) minimum 8 persen sesuai standar Basel yang diadopsi OJK, ditambah cadangan pemeliharaan yang membuat target praktis kerap berada di atas 20 persen untuk bank berskala menengah. Kontribusi koperasi terhadap permodalan bank perlu dibuktikan dengan rasio permodalan yang sehat, bukan sekadar komitmen janji.
Pro dan Kontra dari Sisi Pasar Modal
Para analis pasar modal cenderung berpolarisasi dalam menyikapi isu semacam ini. Pro: akuisisi oleh kelompok dengan basis anggota luas dapat menjadi katalis pertumbuhan aset, mendorong efisiensi biaya dana melalui simpanan anggota, dan meningkatkan valuasi saham bila fundamental bank terbukti membaik. Kontra: ketidakpastian tata kelola, kemungkinan disrupsi strategi jangka panjang dengan induk usaha Korea, serta risiko capital outflow bila sentimen pasar terhadap investor baru memburuk. Dari perspektif makro, ketika daya tarik aset domestik membaik dan imbal hasil obligasi pemerintah stabil, arus dana asing cenderung kembali; sebaliknya, ketidakjelasan struktur kepemilikan justru dapat memicu penurunan minat investor institusi asing.
Dalam konteks lebih luas, tren konsolidasi perbankan nasional memang tidak bisa dilepaskan dari upaya penguatan daya saing. Sejak penerapan aturan bank umum berbasis kelompok usaha, terdapat dorongan agar bank memiliki modal yang memadai agar mampu menopang ekspansi kredit. Bagi KB Bank, yang berada di posisi bank berskala menengah, pertumbuhan aset yang sehat menjadi prasyarat agar tetap relevan di tengah persaingan dengan bank digital dan bank besar yang memiliki kemampuan belanja teknologi jauh lebih tinggi.
Yang Perlu Dipantau ke Depan
Investor dan nasabah sebaiknya mengacu pada kanal resmi perseroan maupun regulator, bukan berita yang beredar tanpa verifikasi. Beberapa variabel yang layak dipantau antara lain rasio kecukupan modal, cadangan kerugian kredit, pertumbuhan pendapatan bunga bersih, serta kualitas aset dalam kategori kredit bermasalah (NPL). Perubahan struktur kepemilikan, bila suatu saat benar-benar terjadi, harus melewati proses administratif yang transparan dan diumumkan melalui bursa efek sesuai ketentuan.
Secara keseluruhan, bantahan manajemen KB Bank menjadi pengingat bahwa pasar modal sangat bergantung pada kualitas informasi. Selama tidak ada perubahan pengendali yang terkonfirmasi, evaluasi terhadap saham bank sebaiknya kembali diarahkan ke fundamental bisnis: profitabilitas, efisiensi operasional, dan kekuatan permodalan. Ketiga aspek tersebut, bukan isu akuisisi yang belum terverifikasi, yang pada akhirnya menentukan tren valuasi jangka panjang bagi setiap pemegang saham yang menjaga keseimbangan dalam menyusun portofolionya.







Comments (0)