 sarah-anjani
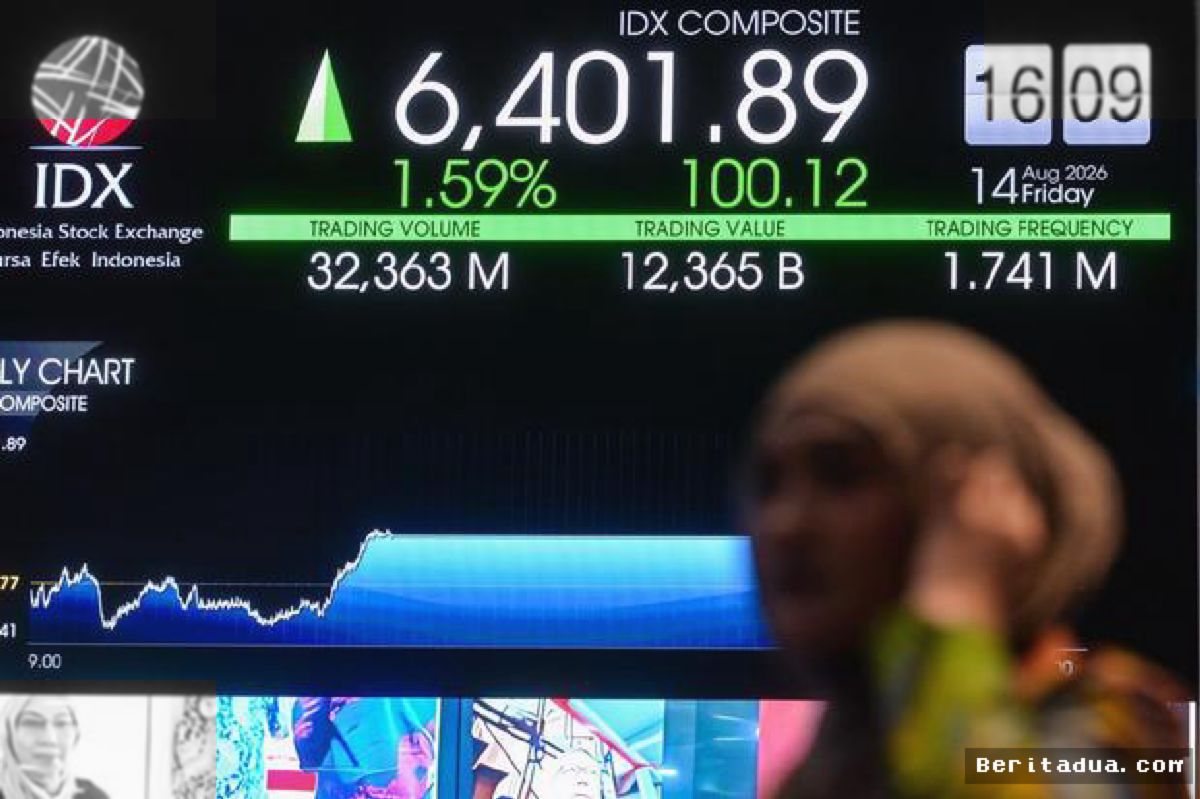
Di balik gemerlap layar hijau Indeks Harga Saham Gabungan (IHSG) yang terus bergerak dinamis di gedung lantai bursa Kawasan Niaga Terpadu Sudirman (SCBD), sebuah arus perubahan fundamental sedang disiapkan. Badan Pengelola Investasi (BPI) Danantara secara terbuka menyoroti skema demutualisasi BEI sebagai batu pijakan utama untuk merombak total struktur pasar modal domestik. Langkah ini dipandang bukan sekadar wacana administratif belaka, melainkan strategi besar untuk memotong belenggu benturan kepentingan dan membawa bursa saham nasional melompat ke panggung persaingan finansial global.
Selama berdekade-dekade, Bursa Efek Indonesia (BEI) beroperasi di bawah skema mutual, di mana kepemilikan saham bursa dipegang penuh oleh para Anggota Bursa (AB) atau perusahaan sekuritas. Model tradisional ini kerap memicu kritik dari pengamat ekonomi karena menyisakan bahaya laten benturan kepentingan; broker bertindak sekaligus sebagai pemilik regulator lapangan pelaksana perdagangan. Arah kebijakan pengembangan pasar acapkali terhambat oleh kompromi antar-anggota ketimbang mengutamakan efisiensi pasar serta perlindungan investor publik.
Mengurai Benturan Kepentingan dan Dorongan Danantara
Inisiatif yang didorong oleh Danantara hadir di tengah desakan agar pasar modal Indonesia menjadi lebih fleksibel, transparan, dan berdaya saing tinggi. Melalui proses demutualisasi, status BEI akan diubah dari organisasi nirlaba yang beranggotakan perusahaan sekuritas menjadi sebuah perseroan terbatas berorientasi komersial. Dalam jangka panjang, badan pengelola bursa ini bahkan dapat mencatatkan sahamnya sendiri di bursa (IPO).
"Demutualisasi adalah jalan tak terelakkan jika Indonesia ingin menyamai fleksibilitas Singapore Exchange atau Bursa Malaysia. Kita tidak bisa terus tersandra oleh benturan kepentingan internal Anggota Bursa jika ingin mengejar depth of market yang lebih luas dan profesional," ungkap seorang analis senior pasar modal saat diwawancarai tim investigasi Beritadua.com.
Hadirnya BPI Danantara sebagai super-holding pengelola investasi negara memberikan akselerasi baru pada isu lama ini. Danantara melihat bahwa pasar modal Indonesia yang dalam dan memiliki likuiditas tinggi adalah syarat mutlak untuk menampung pembiayaan proyek-proyek strategis nasional tanpa harus terus-menerus bergantung pada pinjaman luar negeri maupun APBN.
Transformasi Komparatif: Model Mutual vs Demutualisasi
Perubahan wujud badan hukum pada pengelola pasar saham ini membawa implikasi yang sangat luas terhadap tata kelola korporasi dan efisiensi operasional. Berikut adalah peta perbandingan mendasar antara model lama yang tertutup dengan arah reformasi baru yang digagas:
| Aspek Pembanding | Model Mutual (Struktur Lama) | Model Demutualisasi (Arah Baru) |
|---|---|---|
| Kepemilikan Saham | Eksklusif milik Perusahaan Sekuritas (AB) | Terbuka untuk Investor Publik & Pemerintah |
| Fokus Strategis | Akomodasi kepentingan Anggota Bursa | Maksimulasi nilai pemegang saham & efisiensi |
| Pengambilan Keputusan | Birokratis dan rawan kompromi internal | Independen, profesional, dan komersial |
| Inovasi Produk | Cenderung lambat akibat pertimbangan AB | Agresif mengembangkan derivatif & teknologi |
Mengejar Ketertinggalan Likuiditas di Kawasan Asia Tenggara
Dari sisi data operasional, rata-rata nilai transaksi harian (RNTH) di pasar saham Indonesia dinilai belum sepenuhnya mencerminkan potensi kapasitas ekonomi terbesar di Asia Tenggara. Meskipun jumlah emiten telah menembus lebih dari 900 perusahaan, tingkat likuiditas riil di pasar sekunder masih memerlukan dorongan drastis untuk memikat aliran modal asing (capital inflow).
"Pasar yang sehat membutuhkan infrastruktur independen yang tidak dibatasi oleh kepentingan kelompok tertentu," tegas analis tersebut. Pengalaman di berbagai negara kawasan menunjukkan bahwa pasca-demutualisasi pada awal tahun 2000-an, bursa saham di Singapura dan Malaysia berhasil mengakselerasi modernisasi teknologi perdagangan serta memperluas basis investor global secara mendasar.
Kendati demikian, tantangan menuju demutualisasi BEI tidaklah ringan. Penyesuaian regulasi perundang-undangan, koordinasi ketat dengan Otoritas Jasa Keuangan (OJK), serta skema renegosiasi hak kepemilikan dengan puluhan Anggota Bursa menjadi benteng birokrasi yang wajib diselesaikan. Danantara kini memegang peranan sentral dalam mengorkestrasi kompromi ekonomi dan politik ini guna menuntaskan reformasi pasar modal Indonesia.


Comments (0)