 lukman-hakim
Berdasarkan data Bank Indonesia per triwulan keempat 2025, nilai transaksi perbankan digital di Indonesia telah menembus angka Rp62.450 triliun, mencatatkan tren pertumbuhan sebesar 14,2% year-on-year. Pada saat yang sama, Badan Pusat Statistik (BPS) mengalkulasi bahwa kontribusi sektor ekonomi kreatif terhadap Produk Domestik Bruto (PDB) nasional mencapai 7,8% atau setara dengan valuasi nominal lebih dari Rp1.520 triliun. Angka-angka fundamental ini menunjukkan adanya pergeseran struktural dalam perputaran likuiditas domestik, di mana aktivitas ekonomi generasi produktif kian terkonsentrasi pada ekosistem digital dan industri kreatif.
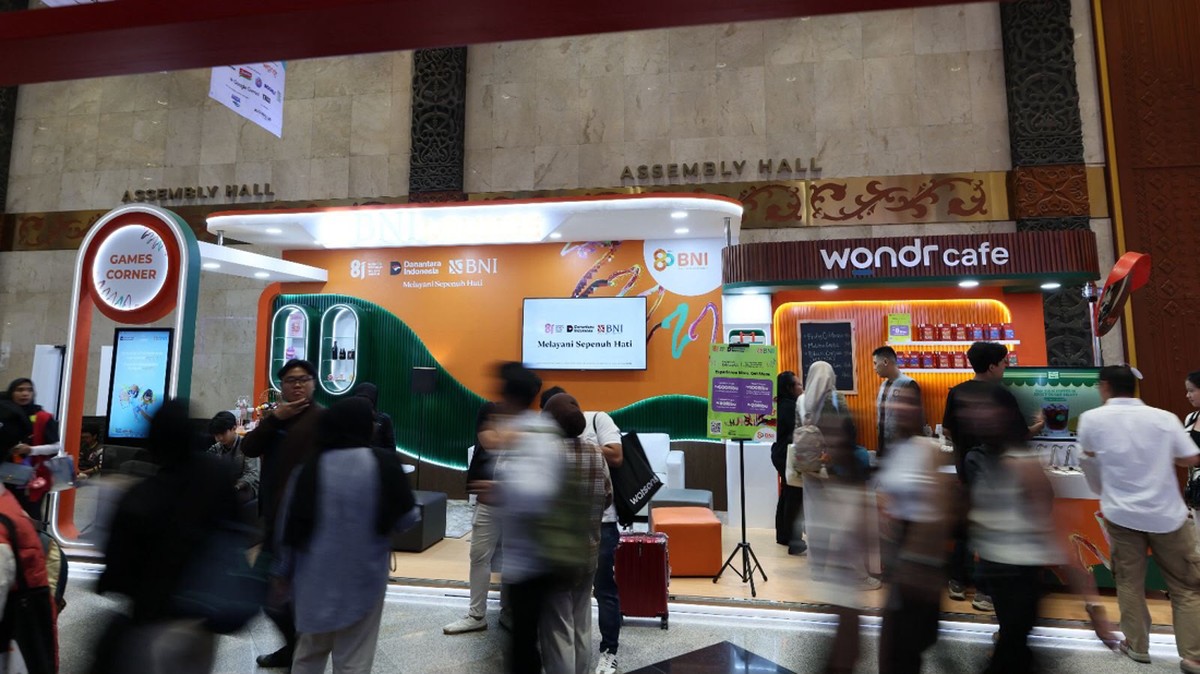
Dalam lanskap tersebut, langkah strategis PT Bank Negara Indonesia (Persero) Tbk melalui platform digital wondr yang mengambil peran sebagai Official Banking Partner pada ajang IdeaFest 2026 menjadi sorotan pelaku pasar. Mengusung tema Re:Humanize, perhelatan ini menyoroti relevansi kecerdasan manusia di tengah disrupsi kecerdasan buatan (artificial intelligence/AI) dan otomatisasi algoritma. Di tengah dinamika tersebut, ekspansi perbankan konvensional ke ranah kreatif menghadirkan dua diskursus fundamental terkait strategi penciptaan nilai jangka panjang bagi emiten perbankan.
Akselerasi Dana Murah dan Peluang Fee-Based Income
Di satu sisi, integrasi perbankan digital ke dalam komunitas kreatif menawarkan peluang signifikan untuk memperkuat struktur permodalan bank, khususnya dalam peningkatan rasio dana murah (Current Account Saving Account atau CASA). CASA, yang merupakan simpanan masyarakat berupa giro dan tabungan dengan biaya bunga rendah, menjadi penopang utama margin bunga bersih (Net Interest Margin/NIM) perbankan. Melalui transaksi harian yang tercipta di festival berskala besar, bank berpeluang membukukan lonjakan volume transaksi mikro yang berkelanjutan.
Penetrasi platform digital ke ekosistem kreatif juga secara konsisten mendorong pertumbuhan pendapatan berbasis komisi (fee-based income), yang perbankan manfaatkan untuk mengurangi ketergantungan pendapatan pada penyaluran kredit konvensional semata. Pada industri perbankan nasional, porsi fee-based income terhadap total pendapatan operasional rata-rata telah mengalami kenaikan ke level 21,5% pada tahun lalu. Akuisisi nasabah muda dengan literasi digital tinggi memberikan peluang pembentukan profil nasabah (customer profiling) yang bernilai tinggi, sekaligus memperluas likuiditas transaksi pembayaran harian.
Beban Akuisisi dan Paradoks Retensi Pengguna
Di sisi lain, analis pasar modal menyoroti tingginya biaya akuisisi pengguna (Customer Acquisition Cost/CAC) dalam kemitraan berskala festival. Tren perbankan digital sering kali terjebak dalam skema insentif promosi dan subsidi transaksi, yang dalam jangka pendek dapat menekan rasio efisiensi perbankan, seperti rasio Beban Operasional terhadap Pendapatan Operasional (BOPO). Sentimen pasar terhadap valuasi saham perbankan kerap dipengaruhi oleh sejauh mana agresivitas digital mampu dikonversi menjadi keuntungan riil yang bertahan lama, bukan sekadar lonjakan angka pengunduh aplikasi sesaat.
Tantangan retensi menjadi krusial ketika meninjau tema festival itu sendiri, yaitu Re:Humanize. Di era otomatisasi, pelaku industri kreatif menuntut personalisasi layanan yang tidak sekadar algoritmik. Jika perbankan gagal menghadirkan antarmuka yang mengutamakan kebutuhan nyata dan fleksibilitas keuangan pelaku usaha, pengguna cenderung bersikap oportunis dan berpindah ke ekosistem teknologi finansial kompetitor. Tanpa adanya loyalitas fundamental, likuiditas yang dihimpun selama acara berisiko mengalami fenomena capital outflow mikro kembali ke bank pesaing setelah periode promosi usai.
Proyeksi Intermediasi dan Kualitas Portofolio Kreatif
Tantangan berikutnya terletak pada fungsi intermediasi perbankan dalam menjangkau pelaku ekonomi kreatif sebagai debitur produktif. Berdasarkan data Otoritas Jasa Keuangan (OJK), rasio kredit perbankan ke sektor industri kreatif masih berada di bawah kisaran 6,0% dari total penyaluran kredit korporasi dan ritel. Karakteristik bisnis kreatif yang umumnya tidak memiliki agunan fisik (non-collateralized assets) kerap berbenturan dengan manajemen risiko ketat perbankan yang berupaya menjaga rasio kredit bermasalah (Non-Performing Loan/NPL) tetap berada di bawah ambang batas 3,0%.
Perbankan yang masuk ke ranah ekonomi kreatif tidak boleh berhenti pada penyediaan kanal pembayaran digital saja. Ujian fundamental sesungguhnya adalah bagaimana data transaksi digital tersebut diubah menjadi rekam jejak alternatif untuk menyalurkan pembiayaan produktif yang sehat bagi pelaku usaha kreatif.
Ke depan, efektivitas kolaborasi perbankan dan industri kreatif akan sangat bergantung pada bagaimana manajemen memitigasi volatilitas makroekonomi, terutama di tengah dinamika daya beli masyarakat. Proyeksi pertumbuhan portofolio digital yang seimbang harus memadukan kecanggihan teknologi dengan prinsip kehati-hatian prudensial. Bagi perbankan nasional, keterlibatan di ajang industri kreatif bukan sekadar instrumen pemasaran citra, melainkan batu uji komitmen dalam mendiversifikasi aset produktif di tengah percepatan digitalisasi ekonomi nasional.







Comments (0)