 sarah-anjani
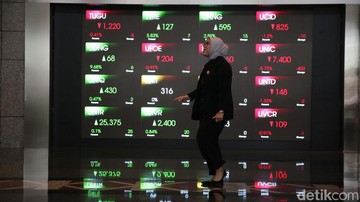
Berdasarkan data perdagangan Bursa Efek Indonesia pada sesi pembukaan, Indeks Harga Saham Gabungan (IHSG) bergerak dua arah dengan kecenderungan terbatas. Indeks sempat menyentuh zona hijau pada menit-menit awal, namun tekanan jual dari sektor perbankan dan barang konsumsi menariknya kembali ke area negatif. Fluktuasi ini mencerminkan kondisi pasar yang masih mencari arah di tengah ketidakpastian global dan domestik.
IHSG adalah indikator yang mengukur pergerakan harga seluruh saham tercatat di bursa. Kenaikan indeks berarti secara rata-rata harga saham meningkat, begitu pula sebaliknya. Pergerakan dua arah dalam satu sesi menunjukkan adanya pertarungan antara sentimen positif dan negatif yang relatif berimbang, sehingga pasar belum menemukan katalis yang cukup kuat untuk menentukan tren.
Faktor Domestik dan Eksternal yang Menekan Indeks
Di satu sisi, pelaku pasar masih mencermati arah kebijakan suku bunga Bank Indonesia (BI) dalam Rapat Dewan Gubernur mendatang. Mayoritas analis memproyeksikan suku bunga acuan dipertahankan pada level saat ini, sejalan dengan upaya menjaga stabilitas nilai tukar rupiah. Stabilitas ini penting karena memengaruhi biaya modal emiten dan daya tarik aset berdenominasi rupiah bagi investor asing.
Data Badan Pusat Statistik (BPS) menunjukkan inflasi year-on-year berada dalam rentang sasaran bank sentral, sekitar 2,5–3 persen. Angka ini memberikan ruang bagi otoritas moneter untuk lebih fleksibel, meski tekanan dari sisi harga pangan bergejolak masih perlu diwaspadai.
Di sisi lain, sentimen pasar global menjadi penekan utama. Ketidakpastian arah kebijakan bank sentral Amerika Serikat (The Fed) membuat capital outflow dari pasar negara berkembang, termasuk Indonesia, masih berlanjut. Data transaksi menunjukkan investor asing mencatat net sell di pasar saham reguler dalam beberapa hari terakhir, meski nilainya tidak signifikan. Capital outflow adalah aliran keluar modal asing yang dapat menekan nilai tukar dan likuiditas pasar keuangan domestik.
Tekanan eksternal juga datang dari pergerakan harga komoditas. Pelemahan harga batu bara dan minyak sawit mentah (CPO) berpotensi menekan kinerja emiten sektor energi dan perkebunan, yang selama ini menjadi penopang kapitalisasi pasar. Valuasi emiten komoditas pun mulai terkoreksi seiring proyeksi pertumbuhan global yang lebih lambat.
Kinerja Sektoral dan Fundamental Emiten
Secara sektoral, pergerakan IHSG pagi ini terbilang mixed. Sektor infrastruktur dan teknologi mencatat kenaikan tipis, sementara sektor keuangan dan konsumen primer mengalami penurunan. Rasio kapitalisasi pasar terhadap produk domestik bruto (PDB) masih berada di bawah rata-rata historis, mengindikasikan valuasi pasar yang relatif terukur.
Dari sisi fundamental, kinerja emiten pada semester pertama tahun ini secara umum masih solid. Laba bersih emiten perbankan besar tumbuh year-on-year, meski margin bunga bersih (NIM) mulai tergerus akibat persaingan likuiditas. Likuiditas perbankan yang memadai menjadi bantalan penting bagi stabilitas sistem keuangan.
Namun, pelaku pasar juga mencermati risiko kredit macet (non-performing loan/NPL) yang berpotensi meningkat seiring perlambatan daya beli masyarakat. Rasio NPL industri perbankan saat ini masih terkendali di bawah 3 persen, tetapi tren ke depan perlu diwaspadai.
“Pasar sedang menunggu kejelasan arah kebijakan, baik dari sisi moneter maupun fiskal. Tanpa katalis baru, IHSG kemungkinan bergerak konsolidasi,” ujar seorang analis pasar modal yang enggan disebutkan namanya.
Prospek Jangka Pendek dan Sikap Investor
Pro: bagi investor jangka panjang, koreksi indeks dapat menjadi momentum untuk mengakumulasi saham berfundamental kuat pada valuasi yang lebih menarik. Rasio harga terhadap laba (price-to-earning ratio) beberapa emiten blue chip saat ini berada di bawah rata-rata lima tahun terakhir. Portofolio investor institusi juga masih menunjukkan minat pada sektor yang memiliki arus kas stabil dan dividen tinggi.
Kontra: risiko eksternal masih membayangi. Ketegangan geopolitik, volatilitas harga energi, dan ketidakpastian kebijakan moneter global dapat memicu sentimen negatif yang lebih dalam. Jika capital outflow berlanjut dalam skala besar, tekanan terhadap rupiah dan likuiditas pasar bisa meningkat. Investor jangka pendek cenderung wait and see sebelum mengambil posisi agresif.
Sementara itu, proyeksi pertumbuhan ekonomi Indonesia tahun ini berada di kisaran 5 persen, ditopang konsumsi rumah tangga dan belanja pemerintah. Angka ini relatif stabil, namun belum cukup untuk mendorong akselerasi indeks secara signifikan tanpa dukungan sentimen global yang membaik.
Pada akhir sesi pagi, indeks bergerak di zona terbatas dengan volume transaksi yang moderat. Pelaku pasar disarankan mencermati agenda data ekonomi, laporan keuangan emiten, dan arah pidato pejabat bank sentral sebagai penentu arah berikutnya. Dinamika ini menegaskan bahwa pasar saham tidak bergerak linear, melainkan hasil interaksi kompleks antara fundamental, likuiditas, dan sentimen pasar.







Comments (0)