 mega-lestari
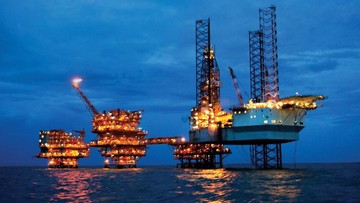
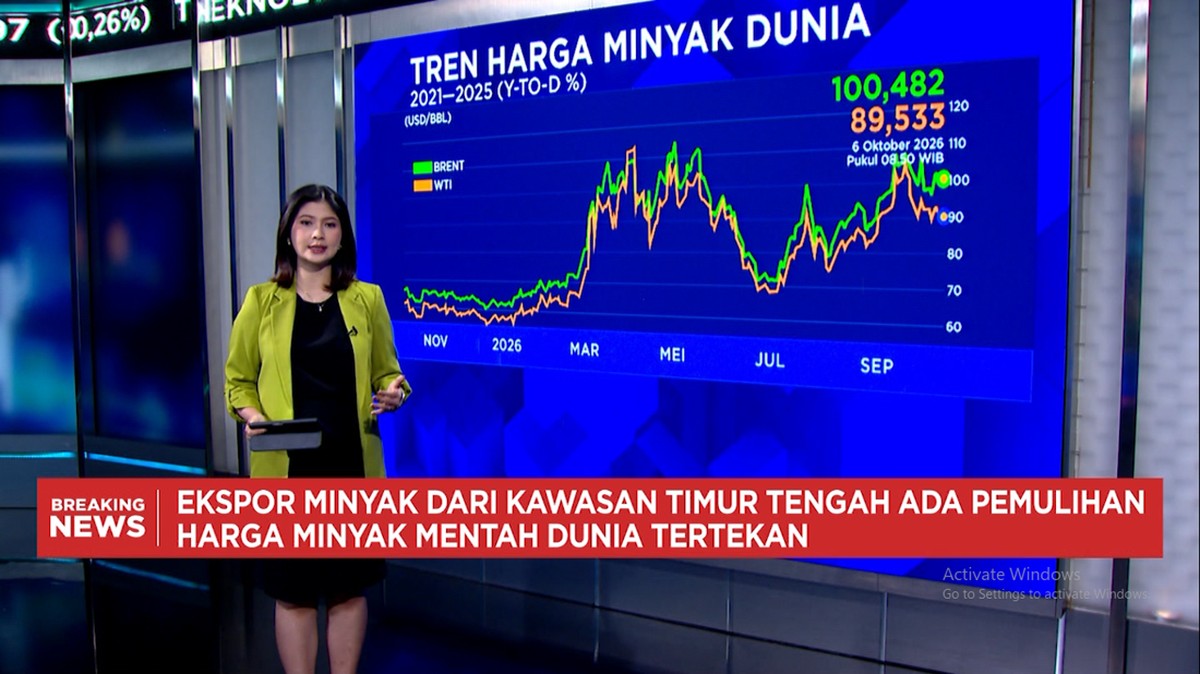
Berdasarkan data Badan Energi Internasional (International Energy Agency/IEA) per Agustus 2023, harga minyak mentah Brent masih bertahan di kisaran US$ 100 per barel meski lembaga tersebut sepakat mempercepat pelepasan stok minyak strategis ke pasar global. Kebijakan ini menambah pasokan di tengah ketatnya likuiditas energi dunia, namun belum cukup menekan harga secara signifikan.
Keputusan pelepasan cadangan darurat ini menjadi salah satu instrumen intervensi terbesar dalam beberapa tahun terakhir. Secara definisi, cadangan strategis adalah stok minyak yang disimpan negara-negara konsumen untuk meredam gejolak pasokan. Ketika stok ini dilepas, pasokan di pasar fisik meningkat, yang secara teori seharusnya menekan harga. Kenyataannya, tren harga masih bertahan tinggi.
Fundamental Pasar Masih Ketat
Di satu sisi, percepatan pelepasan stok menunjukkan komitmen negara konsumen menjaga stabilitas energi. Langkah ini dapat menambah pasokan harian dan meredam sentimen pasar yang panik. Bagi negara-negara importir, tambahan pasokan berarti ruang fiskal lebih longgar, terutama untuk subsidi energi yang membengkak.
Di sisi lain, pasar menilai intervensi ini hanya bersifat sementara. Cadangan strategis memiliki batas kapasitas dan suatu saat harus diisi ulang, yang justru berpotensi menciptakan lonjakan permintaan di masa depan. Ketika stok diisi kembali, permintaan tambahan bisa mendorong harga naik lagi. Kondisi ini menciptakan apa yang disebut pasar sebagai time bomb pasokan.
"Pelepasan cadangan hanya solusi jangka pendek. Fundamental pasokan masih rapuh karena keterbatasan kapasitas produksi dan ketidakpastian geopolitik," ujar sejumlah analis energi internasional dalam berbagai laporan pasar.
Dampak ke Ekonomi Indonesia dan Rupiah
Bagi Indonesia, harga minyak di atas US$ 100 per barel memiliki dua wajah. Sebagai negara net importir minyak, kenaikan harga menekan neraca perdagangan migas dan memperbesar defisit transaksi berjalan. Tekanan ini berpotensi memperlemah rupiah dan meningkatkan capital outflow dari pasar keuangan domestik.
Namun, sebagai produsen, Indonesia juga diuntungkan melalui penerimaan negara dari sektor hulu migas. Kenaikan harga berarti kenaikan penerimaan negara bukan pajak (PNBP) serta peningkatan valuasi bagi perusahaan energi nasional. Pemerintah pun memiliki ruang lebih besar untuk menjaga rasio defisit anggaran.
Yang perlu dicermati, inflasi energi bisa merambat ke inflasi umum melalui harga bahan bakar dan ongkos transportasi. Bank Indonesia dituntut menjaga keseimbangan antara stabilitas rupiah dan pertumbuhan ekonomi. Proyeksi pertumbuhan pun bisa terpangkas bila harga minyak bertahan tinggi dalam jangka panjang.
Proyeksi dan Sentimen ke Depan
Pro: pelepasan cadangan memberi bantalan bagi konsumen dan mencegah harga melonjak lebih liar. Kontra: tanpa tambahan produksi nyata dari negara produsen, pasar tetap rawan gejolak. Tren harga ke depan sangat bergantung pada keputusan pasokan, permintaan China, dan dinamika geopolitik.
Secara fundamental, eksekusi pelepasan stok cenderung memberi efek psikologis jangka pendek. Bila permintaan global tetap kuat sementara produksi tidak bertambah, harga berpotensi kembali menguji level lebih tinggi. Sebaliknya, bila perlambatan ekonomi global menekan permintaan, harga bisa terkoreksi menuju US$ 90 per barel.
Portofolio investor energi perlu mencermati likuiditas dan sentimen pasar mingguan. Tingkat indeks dolar juga menjadi faktor penting, karena minyak didenominasi dolar AS. Dolar yang menguat biasanya menekan harga minyak, dan sebaliknya.
Kesimpulannya, pelepasan cadangan strategis bukan obat mujarab. Pasar energi masih menghadapi ketidakseimbangan fundamental antara pasokan terbatas dan permintaan yang belum sepenuhnya pulih. Harga minyak di atas US$ 100 per barel mencerminkan premium risiko yang belum hilang, seiring proyeksi pasokan yang tetap rapuh hingga akhir tahun.







Comments (0)