 nadia-rahmawati
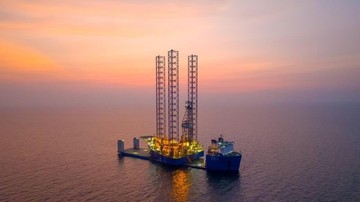
Berdasarkan penetapan pemerintah yang dirilis pada awal periode perdagangan September 2026, rata-rata Harga Minyak Mentah Indonesia (Indonesian Crude Price/ICP) tercatat sebesar US$ 112,81 per barel. Angka ini menjadi acuan resmi bagi perhitungan penerimaan negara dari sektor migas, sekaligus indikator penting bagi arah kebijakan fiskal dan energi nasional pada triwulan IV tahun ini. Bagi pembaca awam, ICP adalah harga rata-rata minyak mentah Indonesia di pasar internasional yang dihitung dari sejumlah jenis crude produksi dalam negeri, sehingga pergerakannya sangat menentukan besaran Anggaran Pendapatan dan Belanja Negara (APBN).
Pendorong Kenaikan: Fundamen Global dan Sentimen Pasar
Kenaikan ICP September 2026 tidak berdiri sendiri. Di satu sisi, tren ini ditopang oleh fundamental pasar yang ketat, terutama akibat pemangkasan produksi yang masih berlanjut dari sejumlah produsen utama dunia. Likuiditas pasokan global yang menipis membuat harga minyak acuan seperti Brent dan WTI mengalami kenaikan year-on-year, dan ICP sebagai bagian dari keranjang harga minyak Indonesia turut terangkat. Selain itu, depresiasi nilai tukar terhadap dolar AS juga membuat harga minyak dalam denominasi rupiah terlihat lebih mahal, meski secara nominal internasional kenaikan tetap signifikan.
Di sisi lain, sentimen pasar turut memainkan peran. Ketegangan geopolitik di beberapa kawasan penghasil minyak, serta proyeksi permintaan yang lebih tinggi dari negara-negara emerging market, mendorong spekulasi di pasar berjangka. Investor cenderung menempatkan portofolio pada komoditas energi sebagai lindung nilai terhadap risiko inflasi global. Kondisi ini menciptakan tekanan kenaikan yang lebih kuat dibandingkan faktor musiman semata. Sebagai perbandingan, pada periode yang sama tahun lalu ICP berada di kisaran US$ 80-an per barel, sehingga lonjakan ini menandai perubahan signifikan dalam peta harga energi dunia.
Dampak Fiskal: Anggaran dan Penerimaan Negara
Dalam konteks APBN, kenaikan ICP di atas asumsi dasar memiliki dua wajah. Pro: pemerintah berpotensi menikmati tambahan penerimaan negara bukan pajak (PNBP) dari sektor migas, terutama dari bagi hasil dan royalti. Jika volume lifting tetap sesuai target, setiap kenaikan US$ 1 per barel dapat menambah penerimaan negara hingga ratusan miliar rupiah. Ini memberikan ruang fiskal tambahan untuk membiayai program prioritas, termasuk subsidi energi dan infrastruktur. Rasio defisit anggaran pun berpotensi lebih terkendali bila realisasi ICP konsisten di level ini.
Kontra: di sisi lain, harga minyak yang tinggi justru membebani sisi belanja. Subsidi energi dan kompensasi BBM serta listrik berpotensi membengkak, sehingga sebagian tambahan penerimaan bisa tergerus. Bagi sektor swasta, biaya logistik dan bahan baku industri manufaktur naik, yang pada akhirnya dapat menekan daya beli masyarakat dan memicu tekanan inflasi. Jika tidak diantisipasi, kenaikan ICP bisa memperlebar defisit transaksi berjalan karena impor minyak dan gas dalam nilai nominal ikut melonjak. Ini menjadi dilema klasik: negara produsen minyak menikmati harga tinggi, tetapi negara net importir seperti Indonesia tetap rentan terhadap lonjakan nilai impor.
Proyeksi dan Respons Kebijakan ke Depan
Melihat tren saat ini, sejumlah kalangan memperkirakan ICP akan tetap berada di level tinggi pada Oktober dan November 2026, bergantung pada dinamika pasokan global serta keputusan organisasi negara pengekspor minyak. Pemerintah diproyeksikan menjaga bauran kebijakan antara menahan belanja subsidi dan memperkuat bantalan fiskal melalui optimalisasi PNBP. Di sisi moneter, Bank Indonesia akan mencermati dampak second round effect dari kenaikan harga energi terhadap inflasi inti dan stabilitas nilai tukar.
"Kenaikan ICP harus dibaca sebagai peluang sekaligus risiko. Peluangnya adalah tambahan penerimaan negara, risikonya adalah tekanan pada subsidi dan inflasi. Kuncinya ada pada kecepatan respons kebijakan dan disiplin fiskal," ujar seorang ekonom energi yang memantau pergerakan pasar komoditas.
Dari perspektif valuasi, sektor energi dalam negeri berpotensi mencatat kinerja positif, namun sektor transportasi dan manufaktur padat energi menghadapi tantangan margin. Portofolio investor pun cenderung bergeser ke instrumen yang tahan terhadap tekanan inflasi. Yang perlu dicatat, volatilitas harga minyak membuat proyeksi jangka pendek selalu mengandung ketidakpastian tinggi. Karena itu, pemerintah dan pelaku usaha disarankan tidak hanya berpegang pada satu skenario, melainkan menyiapkan strategi lindung nilai dan efisiensi energi. Pada akhirnya, angka US$ 112,81 per barel adalah cermin bahwa fundamental pasar energi global masih dalam fase ketat, dan Indonesia perlu memastikan lonjakan ini tidak menggerus stabilitas ekonomi secara keseluruhan.










Comments (0)