 lukman-hakim
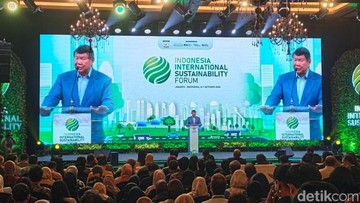
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) serta proyeksi Badan Pengatur Hilir Minyak dan Gas Bumi (BPH Migas) per Oktober 2026, pergerakan harga minyak mentah dunia masih menjadi variabel kunci yang memengaruhi postur Anggaran Pendapatan dan Belanja Negara (APBN). Utusan Khusus Presiden Bidang Iklim dan Energi, Hashim Djojohadikusumo, menegaskan bahwa kondisi perekonomian nasional berada dalam posisi yang semakin terang seiring dengan harapan penurunan harga minyak dunia. Pernyataan ini disampaikan di tengah volatilitas pasar energi global yang masih dibayangi ketegangan geopolitik dan perlambatan permintaan dari ekonomi utama dunia.
Dalam terminologi ekonomi, harga minyak dunia memiliki dua sisi mata uang bagi Indonesia. Sebagai negara net importir minyak, penurunan harga minyak mentah global dapat meredakan tekanan pada neraca perdagangan dan menekan biaya subsidi energi. Namun, sebagai anggota OPEC+ dan eksportir komoditas, harga yang terlalu rendah juga berpotensi mengurangi penerimaan negara dari sektor migas. Di sinilah analisis dua sisi menjadi relevan untuk memahami arah kebijakan energi nasional ke depan.
Di Satu Sisi: Beban Subsidi dan Inflasi Berkurang
Penurunan harga minyak dunia diproyeksikan berdampak positif pada struktur APBN 2027. Berdasarkan asumsi harga Indonesian Crude Price (ICP) yang saat ini berada di kisaran USD 75 per barel, setiap penurunan USD 5 per barel dapat menghemat belanja subsidi dan kompensasi energi hingga Rp 20 triliun dalam setahun. Angka ini signifikan mengingat total subsidi energi dalam APBN 2026 mencapai Rp 189 triliun, atau sekitar 8,5 persen dari total belanja negara.
Selain itu, penurunan harga minyak mentah juga berpotensi menurunkan tekanan inflasi dari sisi imported inflation. Komponen bahan bakar minyak (BBM) non-subsidi memiliki bobot sekitar 7,2 persen dalam keranjang indeks harga konsumen (IHK). Jika harga minyak turun, biaya transportasi dan distribusi barang ikut mereda, sehingga inflasi inti dapat dijaga di kisaran 2,5 persen ± 1 persen, sesuai target Bank Indonesia. Likuiditas perbankan pun berpotensi membaik karena ruang penurunan suku bunga acuan terbuka lebih lebar, yang pada akhirnya mendorong pertumbuhan kredit dan konsumsi rumah tangga.
"Dengan harga minyak yang lebih rendah, ruang fiskal kita menjadi lebih longgar untuk mendorong belanja produktif seperti infrastruktur dan pendidikan," ujar Hashim dalam forum diskusi ekonomi di Jakarta.
Di Sisi Lain: Penerimaan Negara dan Sektor Energi Tertekan
Namun, optimisme ini tidak tanpa risiko. Di sisi lain, penurunan harga minyak dunia dapat menggerus penerimaan negara bukan pajak (PNBP) dari sektor migas. Data Kementerian Keuangan menunjukkan bahwa PNBP migas pada 2025 mencapai Rp 148 triliun, atau sekitar 6,3 persen dari total penerimaan negara. Jika harga ICP turun di bawah asumsi APBN, setiap penurunan USD 1 per barel berpotensi mengurangi PNBP hingga Rp 2,1 triliun.
Dampak lanjutan juga dirasakan oleh sektor hulu migas. Kontraktor kontrak kerja sama (KKKS) menghadapi risiko penurunan valuasi proyek, terutama untuk lapangan dengan biaya produksi tinggi. Capital expenditure di sektor hulu bisa tertunda, yang pada akhirnya menekan target lifting minyak nasional sebesar 1 juta barel per hari pada 2030. Sentimen pasar terhadap saham-saham sektor energi di Bursa Efek Indonesia (BEI) juga berpotensi melemah, seiring proyeksi laba emiten yang lebih rendah akibat penurunan harga komoditas.
Fundamental Ekonomi Tetap Kuat, tetapi Waspadai Capital Outflow
Meski demikian, Hashim menekankan bahwa fundamental ekonomi Indonesia tetap kokoh. Pertumbuhan ekonomi kuartal III 2026 tercatat 5,2 persen year-on-year, ditopang konsumsi domestik yang menyumbang 53 persen terhadap Produk Domestik Bruto (PDB). Rasio utang terhadap PDB dijaga di level 39 persen, jauh di bawah ambang batas 60 persen yang direkomendasikan. Cadangan devisa per September 2026 mencapai USD 149 miliar, cukup untuk membiayai 6,2 bulan impor.
Namun, pelaku pasar perlu mencermati potensi capital outflow jika penurunan harga minyak justru menandakan pelemahan permintaan global. Yield obligasi negara tenor 10 tahun saat ini berada di 6,4 persen, dan spread terhadap US Treasury sekitar 215 basis poin. Jika sentimen pasar memburuk, tekanan jual di pasar Surat Berharga Negara (SBN) bisa memperlebar spread dan melemahkan nilai tukar rupiah. Rasio kecukupan likuiditas perbankan yang saat ini di level 82 persen perlu dijaga agar tidak terjadi kredit macet di sektor energi.
Secara keseluruhan, pernyataan Hashim mencerminkan pandangan bahwa Indonesia memiliki bantalan fiskal dan moneter yang memadai untuk menghadapi volatilitas harga minyak. Proyeksi penurunan harga minyak dunia dapat menjadi berkah jika dikelola dengan baik, tetapi juga bisa menjadi tantangan jika tidak diimbangi dengan diversifikasi penerimaan negara dan percepatan transisi energi. Portofolio kebijakan yang seimbang antara menjaga daya beli masyarakat dan memperkuat struktur fiskal akan menjadi kunci dalam menghadapi dinamika pasar energi global ke depan.







Comments (0)