 sarah-anjani
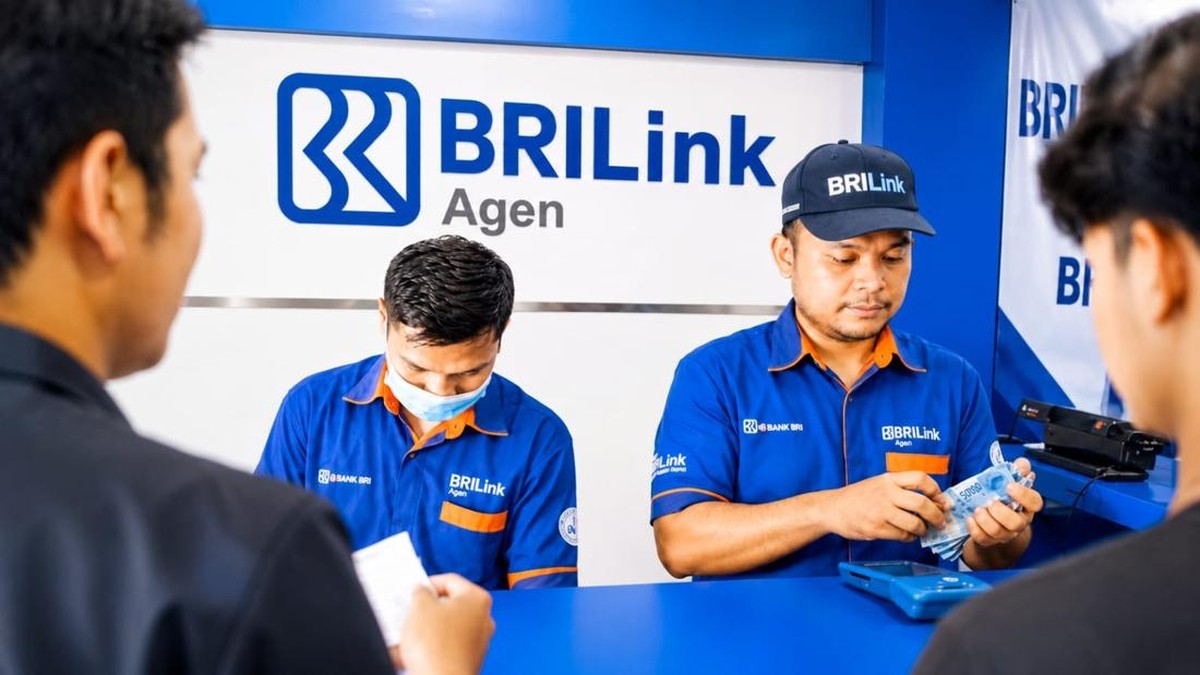
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, sekitar 57,95 persen dari total penduduk bekerja di Indonesia berada di sektor informal, atau setara dengan lebih dari 80 juta orang. Dari jumlah tersebut, cakupan kepesertaan jaminan sosial ketenagakerjaan masih menjadi pekerjaan rumah besar. Tingkat informalitas yang tinggi ini menjadi latar penting bagi kisah seorang pemuda asal Bandung bernama Narsun, yang berhasil mendaftarkan 7.215 pekerja informal ke dalam program BPJS Ketenagakerjaan melalui perannya sebagai agen BRILink.
Dari Warung Kecil Menjadi Simpul Perlindungan Sosial
Narsun mengawali usahanya dari aktivitas layanan keuangan mikro yang lazim di banyak daerah: menjadi agen BRILink. Model bisnis agensi bank yang menjangkau pelosok ini memungkinkan warga mengakses layanan keuangan tanpa harus datang ke kantor bank. Namun yang membedakan langkah Narsun adalah pemanfaatan jaringan nasabahnya untuk memperkenalkan produk perlindungan sosial ketenagakerjaan.
Pendekatan yang ia lakukan bersifat langsung dan berbasis komunitas. Setiap transaksi keuangan, mulai dari transfer hingga pembayaran, dijadikan pintu masuk untuk menjelaskan manfaat program BPJS Ketenagakerjaan kepada pekerja informal seperti pedagang kecil, petani, nelayan, dan pekerja harian. Dalam periode tertentu, ia berhasil mengumpulkan 7.215 peserta dari kalangan pekerja informal. Pencapaian itu mengantarkannya meraih penghargaan berupa sebuah mobil, yang menjadi simbol pengakuan atas kontribusinya.
"Pekerja informal sering kali tidak terpapar informasi mengenai hak dan kewajiban jaminan sosial. Pendekatan berbasis kedekatan komunitas menjadi salah satu kunci untuk memperluas cakupan perlindungan," demikian gambaran umum yang sering disampaikan para pegiat jaminan sosial ketenagakerjaan.
Pro: Inklusi Keuangan Mendorong Perlindungan Sosial
Di satu sisi, kisah Narsun menunjukkan bagaimana inklusi keuangan dan perlindungan sosial dapat berjalan seiring. Kehadiran agen keuangan mikro di daerah pinggiran meningkatkan likuiditas akses layanan finansial, sekaligus membuka peluang edukasi jaminan sosial. Dengan kata lain, agen seperti ini berperan sebagai perantara antara kebutuhan perlindungan pekerja informal dan produk yang disediakan lembaga jaminan sosial.
Dari perspektif ekonomi, memperluas kepesertaan jaminan sosial berdampak pada penguatan fundamental perlindungan tenaga kerja. Ketika pekerja informal terlindungi dari risiko kecelakaan kerja dan kehilangan pendapatan, daya tahan konsumsi rumah tangga meningkat. Hal ini pada akhirnya turut menopang tren pertumbuhan ekonomi yang lebih stabil, terutama di tengah ketidakpastian global yang memicu sentimen pasar fluktuatif.
Selain itu, langkah ini sejalan dengan target pemerintah memperluas cakupan jaminan sosial. Apabila praktik serupa direplikasi di berbagai daerah, proyeksi peningkatan kepesertaan pekerja informal dapat tercapai lebih cepat. Angka 7.215 peserta mungkin terlihat kecil dibandingkan total pekerja informal nasional, namun efek demonstrasi atau multiplier effect-nya tidak bisa diabaikan.
Kontra: Skala Kecil dan Tantangan Keberlanjutan
Di sisi lain, sejumlah kalangan mengingatkan bahwa pendekatan individual semacam ini memiliki keterbatasan. Skala 7.215 peserta hanya menyentuh sebagian kecil dari puluhan juta pekerja informal. Apabila mengandalkan peran agen perorangan, laju perluasan kepesertaan berpotensi tertinggal jauh dari kebutuhan riil lapangan. Diperlukan dukungan kebijakan yang lebih sistemik, bukan semata mengandalkan inisiatif personal.
Tantangan berikutnya adalah keberlanjutan pembayaran iuran. Banyak pekerja informal berpenghasilan tidak tetap sehingga risiko menunggak atau berhenti menjadi peserta cukup besar. Tanpa mekanisme penagihan yang konsisten dan insentif yang memadai, kepesertaan yang sudah terbentuk berisiko menurun. Ini menjadi persoalan rasio kepatuhan bayar iuran yang perlu dijaga.
Selain itu, penghargaan berupa mobil menjadi sorotan tersendiri. Sebagian pihak menilai insentif semacam itu efektif memacu agen, namun sebagian lain mempertanyakan keberlanjutan model insentif jika tidak didukung skema yang jelas. Pertanyaan mengenai valuasi biaya akuisisi per peserta dan efisiensi program pun mengemuka, terutama jika dikaitkan dengan anggaran jaminan sosial yang terbatas.
Yang Perlu Dicermati ke Depan
Terlepas dari pro dan kontra, kisah ini menegaskan bahwa perluasan perlindungan sosial bagi pekerja informal membutuhkan kolaborasi lintas sektor: lembaga jaminan sosial, perbankan, pelaku agen keuangan mikro, hingga pemerintah daerah. Keberhasilan seorang agen tidak serta-merta menggantikan peran negara, namun dapat menjadi katalis untuk menjangkau kelompok yang selama ini luput dari perhatian.
Ke depan, indikator yang perlu dipantau bukan hanya jumlah pendaftaran, melainkan juga tingkat kepatuhan iuran, klaim yang dibayarkan, serta dampak perlindungan terhadap kesejahteraan pekerja. Dengan begitu, narasi sukses tidak berhenti pada angka pendaftaran, tetapi pada perlindungan nyata yang dirasakan pekerja informal. Bagi pasar, perkembangan ini juga menjadi cermin bagaimana inklusi keuangan dapat memperkuat portofolio perlindungan sosial nasional secara berkelanjutan.







Comments (0)