 lukman-hakim
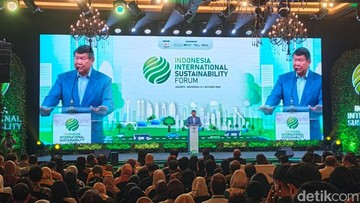
Berdasarkan data Kementerian ESDM dan laporan pasar energi global per Oktober 2026, dinamika harga minyak mentah dunia kembali menjadi sorotan utama dalam perhitungan fiskal dan ketahanan energi nasional. Utusan Khusus Presiden bidang Iklim dan Energi, Hashim Djojohadikusumo, menyatakan bahwa prospek penurunan harga minyak dunia justru akan membuat posisi Indonesia semakin terang. Pernyataan ini muncul di tengah volatilitas harga Brent dan West Texas Intermediate (WTI) yang masih bergerak di kisaran USD 78-85 per barel, atau turun sekitar 12 persen year-on-year dibanding periode yang sama tahun lalu.
Bagi pembaca awam, harga minyak dunia adalah patokan yang memengaruhi hampir semua sendi ekonomi: dari harga bahan bakar di SPBU, biaya logistik, hingga belanja subsidi negara. Ketika harga minyak turun, beban Anggaran Pendapatan dan Belanja Negara (APBN) untuk subsidi dan kompensasi energi ikut menyusut. Sebaliknya, bagi negara produsen seperti Indonesia, penurunan harga juga menekan penerimaan negara dari sektor migas. Inilah yang membuat isu ini selalu memiliki dua wajah.
Di Satu Sisi: Ruang Fiskal yang Menganga Lebar
Argumen utama kubu optimistis bertumpu pada data realisasi subsidi energi. Pada APBN 2026, alokasi subsidi dan kompensasi energi ditetapkan sekitar Rp 520 triliun. Dengan asumsi Indonesian Crude Price (ICP) turun ke level USD 70 per barel, pemerintah berpotensi menghemat belanja subsidi hingga Rp 35-45 triliun. Dana tersebut dapat dialihkan untuk program produktif seperti infrastruktur, pendidikan, dan bantuan sosial tepat sasaran.
Selain itu, penurunan harga minyak dunia meredakan tekanan inflasi dari sisi biaya transportasi. Badan Pusat Statistik (BPS) mencatat inflasi kelompok transportasi menjadi salah satu penyumbang terbesar inflasi umum dalam dua tahun terakhir. Jika harga bahan bakar tidak naik, daya beli masyarakat—terutama kelompok menengah bawah—bisa terjaga. Ini penting karena konsumsi rumah tangga menyumbang lebih dari 50 persen Produk Domestik Bruto (PDB) Indonesia.
"Dengan harga minyak yang lebih rendah, ruang fiskal kita lebih longgar. Indonesia akan semakin terang karena kita bisa fokus pada pembangunan yang produktif, bukan sekadar menambal subsidi," ujar Hashim dalam sebuah forum energi nasional.
Dari kacamata pasar, sentimen positif ini juga bisa memperbaiki persepsi investor terhadap obligasi negara. Yield Surat Berharga Negara (SBN) tenor 10 tahun berpotensi turun jika risiko fiskal mereda, yang pada gilirannya menurunkan biaya utang pemerintah. Portofolio investor asing di SBN, yang sempat mengalami capital outflow sekitar Rp 28 triliun pada kuartal III 2026, berpeluang kembali masuk jika stabilitas makro terjaga.
Di Sisi Lain: Penerimaan Negara dan Industri Hulu Migas Tertekan
Namun, narasi terang ini tidak berlaku universal. Indonesia masih merupakan produsen minyak, meski dengan status net importir. Penerimaan negara bukan pajak (PNBP) dari sektor migas sangat sensitif terhadap harga. Setiap penurunan USD 1 per barel ICP berpotensi mengurangi penerimaan negara sekitar Rp 1,5-2 triliun per tahun, menurut estimasi Kementerian Keuangan.
Kontraksi penerimaan ini bisa memperlebar defisit APBN. Pemerintah menargetkan defisit 2,48 persen dari PDB pada 2026. Jika harga minyak terus melemah sementara belanja tidak bisa dipangkas, defisit berisiko melebar ke 2,7-2,9 persen. Ini akan menambah kebutuhan pembiayaan utang dan berpotensi meningkatkan rasio utang terhadap PDB yang saat ini berada di kisaran 39 persen.
Dampak lain menyasar industri hulu migas. Kontraktor Kontrak Kerja Sama (KKKS) akan meninjau ulang rencana kerja dan anggaran (work program and budget) jika harga tidak ekonomis. Beberapa proyek eksplorasi dengan break-even point di atas USD 75 per barel berisiko ditunda. Dalam jangka panjang, ini bisa memperparah penurunan lifting minak nasional yang saat ini berkisar 580-600 ribu barel per hari, jauh di bawah target 1 juta barel per hari.
Fundamental vs Sentimen Pasar: Apa yang Perlu Dicermati?
Dalam analisis ekonomi, penting membedakan antara fundamental dan sentimen pasar. Penurunan harga minyak bisa bersifat struktural—karena peningkatan pasokan dari negara non-OPEC seperti Amerika Serikat, Brasil, dan Guyana—atau temporer akibat perlambatan permintaan global. Jika penurunan bersifat struktural, Indonesia harus beradaptasi dengan strategi jangka panjang: mempercepat transisi energi, meningkatkan efisiensi, dan mendiversifikasi sumber penerimaan negara.
Sebaliknya, jika penurunan hanya sementara, pemerintah tidak boleh terlalu cepat mengubah asumsi makro. Kehati-hatian fiskal tetap menjadi kunci. Rasio utang, likuiditas valuta asing, dan cadangan devisa perlu dijaga agar guncangan eksternal tidak merusak stabilitas rupiah. Bank Indonesia mencatat cadangan devisa sekitar USD 149 miliar per September 2026, atau setara dengan pembiayaan 6,3 bulan impor—level yang masih dianggap aman.
Proyeksi ke depan, beberapa lembaga internasional memperkirakan harga minyak akan bergerak di rentang USD 70-80 per barel sepanjang 2027. Jika proyeksi ini terwujud, Indonesia berada di posisi yang relatif menguntungkan sebagai net importir, tetapi tetap harus mengantisipasi tekanan pada penerimaan migas. Kuncinya adalah menjaga keseimbangan antara konsumsi domestik yang terjaga dan investasi sektor energi yang tidak surut.
Dengan demikian, pernyataan bahwa Indonesia makin terang ketika harga minyak turun perlu dibaca secara berimbang. Ada ruang fiskal yang lebih lega dan inflasi yang lebih terkendali, tetapi ada pula risiko penerimaan negara dan keberlanjutan investasi hulu migas. Pada akhirnya, valuasi dan kepercayaan pasar tidak hanya ditentukan oleh harga minyak, melainkan oleh kredibilitas kebijakan dan konsistensi reformasi struktural.








Comments (0)