

Haji Isam Gadai Saham ke Mandiri Sebelum Caplok Bayan
Berdasarkan data keterbukaan informasi Bursa Efek Indonesia per akhir September 2024, dua emiten yang dikendalikan oleh pengusaha Andi Syamsudin Arsyad atau yang dikenal sebagai Haji Isam tercatat mel...
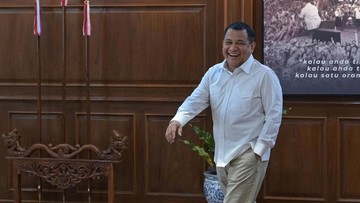
Berdasarkan data keterbukaan informasi Bursa Efek Indonesia per akhir September 2024, dua emiten yang dikendalikan oleh pengusaha Andi Syamsudin Arsyad atau yang dikenal sebagai Haji Isam tercatat melakukan penggadaian saham kepada PT Bank Mandiri (Persero) Tbk. Langkah korporasi ini muncul tak lama sebelum manuver akuisisi saham PT Bayan Resources Tbk yang menjadi sorotan pasar modal sepanjang kuartal ketiga.
Struktur Transaksi dan Nilai Jaminan
Dalam skema gadai saham, pemilik efek menyerahkan sejumlah lembar saham sebagai jaminan atas fasilitas kredit yang diterima dari bank. Secara teknis, kepemilikan tetap berada di tangan penggadai, namun hak ekonomi tertentu dibatasi selama periode perjanjian berlangsung. Bank Mandiri sebagai kreditur memiliki klaim atas aset tersebut apabila terjadi gagal bayar.
Dua emiten yang dimaksud bergerak di sektor energi dan sumber daya alam, sektor yang selama ini menjadi tulang punggung portofolio Haji Isam. Nilai fasilitas kredit tidak diungkap secara rinci dalam keterbukaan informasi, namun merujuk pada praktik pasar, rasio pinjaman terhadap nilai jaminan atau loan to value untuk saham emiten batu bara umumnya berada di kisaran 50 persen hingga 70 persen dari nilai pasar saham yang digadaikan.
Yang menarik, penggadaian ini dilakukan pada 30 September 2024, atau tepat beberapa hari sebelum transaksi pembelian saham Bayan direalisasikan. Pola waktu tersebut memunculkan dugaan bahwa fasilitas likuiditas dari bank pelat merah itu digunakan untuk mendukung pendanaan akuisisi.
Pro: Strategi Pendanaan yang Rasional
Di satu sisi, langkah menggadaikan saham untuk membiayai ekspansi adalah praktik yang lazim di kalangan konglomerasi. Ada beberapa argumen yang mendukung langkah ini.
Pertama, dari sisi struktur modal, penggadaian saham memungkinkan perusahaan memperoleh dana segar tanpa harus melepas kepemilikan secara permanen. Ini menjaga kendali atas emiten tetap utuh sekaligus memberikan ruang gerak finansial. Bagi pengusaha dengan portofolio aset besar, opsi ini jauh lebih efisien dibandingkan menjual saham di pasar yang sedang berfluktuasi.
Kedua, memilih Bank Mandiri sebagai mitra menunjukkan akses terhadap likuiditas perbankan nasional yang masih relatif longgar. Kredit investasi korporasi dari bank besar umumnya menawarkan suku bunga lebih kompetitif dibandingkan pinjaman dari lembaga keuangan non-bank atau penerbitan obligasi dengan kupon tinggi.
Ketiga, jika dana tersebut benar-benar diarahkan untuk membeli saham Bayan, maka ini mencerminkan strategi konsolidasi di sektor batu bara. Bayan dikenal memiliki fundamental kuat dengan margin operasi yang tinggi dan cadangan batu bara berkalori tinggi yang banyak dibutuhkan pasar ekspor.
"Penggadaian saham adalah instrumen yang sah dan umum digunakan untuk mempercepat ekspansi tanpa mengorbankan kontrol korporasi, sepanjang manajemen risiko dilakukan secara disiplin," ujar seorang analis pasar modal yang enggan disebutkan namanya.
Kontra: Risiko Leverage dan Sentimen Pasar
Di sisi lain, terdapat sejumlah catatan kritis yang perlu dicermati. Menggadaikan saham sebagai kolateral membawa risiko berlapis, terutama ketika harga komoditas bergerak dinamis.
Risiko utama adalah pemicu margin call. Jika harga saham yang digadaikan mengalami penurunan signifikan, bank dapat meminta tambahan jaminan atau melikuidasi sebagian saham. Sektor batu bara sangat sensitif terhadap fluktuasi harga global, kebijakan energi China, serta pelemahan permintaan dari negara-negara importir utama. Ketika harga batu bara Newcastle turun, valuasi emiten di sektor ini bisa tertekan dalam hitungan minggu.
Risiko kedua berkaitan dengan likuiditas saham yang digadaikan. Saham dengan kapitalisasi besar dan volume transaksi tinggi memang lebih mudah dijadikan jaminan, tetapi saham lapis menengah dengan free float rendah cenderung sulit dieksekusi bila terjadi tekanan jual mendadak.
Risiko ketiga adalah sentimen pasar. Publikasi keterbukaan informasi mengenai gadai saham sering ditafsirkan beragam oleh investor ritel. Sebagian melihatnya sebagai sinyal agresivitas ekspansi, sebagian lain membacanya sebagai indikasi keterbatasan kas internal.
Dari sisi fundamental emiten, pertanyaan yang muncul adalah seberapa besar beban utang yang ditanggung dan bagaimana rasio utang terhadap ekuitas atau debt to equity ratio emiten setelah transaksi ini. Apabila rasio melampaui batas aman, kemampuan emiten membagikan dividen maupun melakukan belanja modal bisa terbatas dalam beberapa tahun ke depan.
Proyeksi dan Yang Perlu Dicermati
Ke depan, tiga hal layak menjadi perhatian pelaku pasar. Pertama, detail fasilitas kredit dalam laporan keuangan kuartal berikutnya, termasuk plafon, tenor, dan covenant yang disyaratkan bank. Kedua, arah harga batu bara acuan sepanjang 2025 yang akan menentukan valuasi jaminan. Ketiga, pergerakan capital outflow di pasar saham domestik yang dapat memengaruhi nilai portofolio saham yang digadaikan.
Secara umum, transaksi ini mencerminkan dinamika korporasi yang wajar dalam kerangka ekspansi bisnis. Namun, investor tetap perlu menimbang antara peluang konsolidasi sektor energi dan risiko leverage yang menyertainya sebelum menarik kesimpulan atas valuasi emiten terkait.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)