

Bank Mandiri Kantongi Lisensi Bulion OJK, Emas Kini di Livin'
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri perbankan nasional mencatat satu tonggak baru dalam layanan investasi ritel. Bank Mandiri resmi memperoleh lisensi usaha bulion, m...
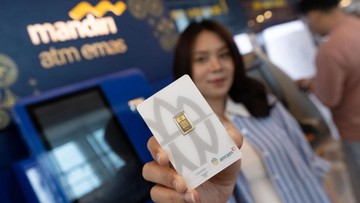
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri perbankan nasional mencatat satu tonggak baru dalam layanan investasi ritel. Bank Mandiri resmi memperoleh lisensi usaha bulion, menjadikannya bank konvensional pertama di Indonesia yang mengantongi izin tersebut. Konsekuensi langsungnya, layanan transaksi emas fisik maupun digital kini terintegrasi penuh ke dalam aplikasi Livin' by Mandiri, super app yang menampung lebih dari 20 juta pengguna terdaftar hingga akhir 2024.
Langkah ini menandai pergeseran penting dalam lanskap investasi ritel domestik. Selama ini, emas lebih banyak diperdagangkan melalui pedagang fisik, pegadaian, atau platform fintech khusus. Kehadiran bank besar dengan lisensi resmi berpotensi mengubah struktur pasar, sekaligus menghadirkan standar baru dalam hal tata kelola, penyimpanan, dan transparansi harga.
Mengapa Lisensi Bulion Penting bagi Industri
Lisensi bulion dari OJK bukan sekadar formalitas administratif. Izin ini memberi kerangka hukum yang jelas bagi bank untuk menyediakan jasa jual-beli emas, termasuk emas batangan dan emas digital yang tersimpan dalam bentuk saldo. Sebelumnya, bank berperan lebih banyak sebagai perantara produk investasi pihak ketiga, bukan sebagai penyelenggara transaksi emas itu sendiri.
Di satu sisi, langkah ini memperkuat posisi Bank Mandiri dalam menggarap segmen wealth management yang tumbuh pesat. Data OJK menunjukkan nilai portofolio investasi ritel di perbankan terus mengalami kenaikan, dengan emas menjadi salah satu instrumen favorit karena sifatnya sebagai safe haven atau aset lindung nilai saat tekanan ekonomi meningkat. Integrasi ke Livin' memungkinkan nasabah membeli emas mulai dari nominal kecil, memantau pergerakan harga secara real-time, dan mencairkannya kembali tanpa harus mendatangi kantor cabang.
Di sisi lain, tantangan tidak kecil. Harga emas global sangat dipengaruhi sentimen pasar internasional, kebijakan suku bunga The Fed, dan pergerakan nilai tukar rupiah. Ketika suku bunga global tinggi, daya tarik emas sebagai instrumen non-yielding atau tanpa imbal hasil cenderung menurun, sehingga arus investasi bisa berpindah ke obligasi atau deposito. Kondisi ini membuat likuiditas produk emas perbankan sangat bergantung pada siklus makro.
“Emas punya karakter permintaan yang berbeda dari saham atau reksa dana. Masyarakat kita secara kultural sudah mengenal emas sebagai penyimpan nilai, sehingga digitalisasi layanan ini berpotensi memperluas basis investor ritel secara signifikan,” ujar seorang analis pasar modal yang memantau sektor jasa keuangan.
Dua Perspektif: Peluang dan Keterbatasan
Pro: Kemudahan akses menjadi nilai jual utama. Nasabah tidak perlu lagi khawatir soal keaslian, penyimpanan fisik, atau risiko kehilangan. Bank menanggung seluruh aspek kustodian, dan saldo emas tercatat dalam sistem yang teraudit. Dari sisi inklusi keuangan, ini membuka pintu bagi investor pemula yang selama ini ragu karena keterbatasan informasi. Rasio kepemilikan investasi emas digital berpeluang naik, terutama di segmen usia muda yang lebih nyaman bertransaksi lewat aplikasi.
Kontra: Ada biaya tersembunyi yang perlu dicermati, seperti spread harga beli-jual, biaya penyimpanan, dan potensi pengenaan pajak. Selisih harga beli dan jual di platform digital umumnya lebih lebar dibanding emas fisik di toko tertentu. Selain itu, ketergantungan pada aplikasi menimbulkan risiko operasional. Jika terjadi gangguan sistem atau pemeliharaan server, nasabah tidak bisa mengakses asetnya secara instan. Secara fundamental, emas juga tidak menghasilkan dividen maupun bunga, sehingga nilai keuntungan sepenuhnya bergantung pada apresiasi harga.
Dampak bagi Pasar Emas Nasional
Masuknya bank besar ke lini usaha ini diperkirakan mengubah peta persaingan. Platform fintech emas yang lebih dulu hadir harus berhadapan dengan pesaing yang memiliki modal jauh lebih besar, jaringan cabang luas, dan basis nasabah raksasa. Sebaliknya, kehadiran pemain baru bisa memperkuat literasi investasi emas secara keseluruhan, karena bank memiliki kewajiban edukasi dan kepatuhan yang lebih ketat.
Proyeksi ke depan, sejumlah analis menilai tren digitalisasi aset emas akan terus mengalami kenaikan seiring peningkatan penetrasi internet dan literasi keuangan. Namun, keberhasilan jangka panjang tidak hanya ditentukan oleh teknologi. Kualitas layanan, transparansi harga, dan stabilitas likuiditas akan menjadi faktor penentu apakah nasabah bertahan atau justru berpindah ke instrumen lain. Bagi investor, keberadaan layanan ini memperluas pilihan portofolio, tetapi pemahaman atas profil risiko tetap menjadi kunci sebelum mengambil keputusan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.
Comments (0)