 nadia-rahmawati
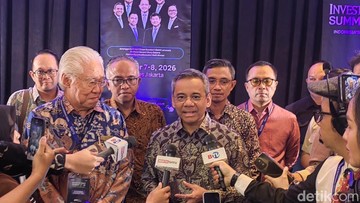
Berdasarkan data Bank Indonesia dan Kementerian Keuangan per akhir triwulan ketiga 2026, ketegangan geopolitik di kawasan Timur Tengah kembali menjadi sorotan utama pelaku pasar global. Pernyataan Menteri Keuangan Suahasil Nazara mengenai ambisi Amerika Serikat menguasai Selat Hormuz dan potensi serangan terhadap negara lain telah memicu gelombang kekhawatiran baru di pasar keuangan internasional. Selat Hormuz merupakan jalur pelayaran strategis yang mengangkut sekitar 20-21 juta barel minyak per hari, atau setara dengan hampir seperlima dari konsumsi minyak dunia. Bagi pembaca awam, bayangkan Selat Hormuz seperti "gerbang tol" utama bagi kapal tanker minyak dari kawasan Teluk menuju Asia, Eropa, dan Amerika. Jika gerbang ini terganggu, harga energi global bisa melonjak dalam hitungan jam.
Pernyataan tersebut disampaikan dalam konteks meningkatnya tensi militer di perairan sempit antara Iran dan Oman itu. Suahasil menegaskan bahwa Amerika memiliki agenda tersendiri di kawasan tersebut. "Amerika punya tujuannya sendiri ingin menguasai Selat Hormuz, menyerang negara lain," ujarnya. Pernyataan ini muncul di tengah ketidakpastian global yang sudah cukup tinggi, mulai dari perlambatan ekonomi Tiongkok hingga kebijakan suku bunga bank sentral Amerika, The Federal Reserve.
Dampak Langsung terhadap Harga Minyak dan Inflasi Global
Di satu sisi, eskalasi konflik di Selat Hormuz berpotensi mendorong harga minyak mentah Brent melampaui USD 95-100 per barel dalam skenario terburuk, naik dari level rata-rata tahun ini di kisaran USD 78 per barel. Kenaikan ini akan langsung mentransmisikan tekanan inflasi ke negara-negara importir minyak, termasuk Indonesia. Setiap kenaikan USD 10 per barel minyak mentah historisnya menambah sekitar 0,3-0,5 persen terhadap inflasi domestik dalam kurun tiga hingga enam bulan. Bagi Indonesia, yang masih mengimpor sekitar 60 persen kebutuhan bahan bakar minyak dalam bentuk minyak mentah dan produk olahan, guncangan ini akan menggerus daya beli masyarakat dan menekan anggaran subsidi energi.
Di sisi lain, beberapa analis menilai bahwa pasar sudah mengantisipasi risiko geopolitik ini melalui premium risiko yang tertanam dalam harga minyak berjangka. Fundamental pasar energi global saat ini relatif lebih seimbang dibandingkan krisis 1973 atau 1979, karena Amerika Serikat kini merupakan produsen minyak terbesar dunia dengan produksi sekitar 13 juta barel per hari. Selain itu, cadangan strategis negara-negara konsumen (Strategic Petroleum Reserve) masih memadai untuk meredam lonjakan harga jangka pendek. Dengan kata lain, dampak langsung mungkin tidak sekatastrofik yang dibayangkan, meskipun sentimen pasar tetap bisa bergejolak.
"Pasar energi global memiliki bantalan likuiditas yang lebih baik, namun ketidakpastian geopolitik selalu menjadi faktor pengali risiko yang sulit diprediksi," ujar seorang ekonom energi internasional dalam laporan terbarunya.
Respons Pasar Keuangan Indonesia: Capital Outflow dan Tekanan Rupiah
Berdasarkan data OJK per September 2026, investor asing mencatatkan capital outflow bersih sebesar Rp 12,4 triliun di pasar Surat Berharga Negara (SBN) dalam dua pekan terakhir. Angka ini mencerminkan meningkatnya persepsi risiko global yang mendorong investor beralih ke aset safe haven seperti US Treasury dan emas. Nilai tukar rupiah juga terdepresiasi sekitar 1,8 persen year-on-year terhadap dolar Amerika, menyentuh level Rp 16.250 per dolar AS. Tekanan ini tidak hanya bersumber dari faktor eksternal, tetapi juga dari pelebaran defisit transaksi berjalan yang diperkirakan mencapai 2,1 persen dari Produk Domestik Bruto tahun ini.
Indeks Harga Saham Gabungan (IHSG) turut mengalami koreksi teknikal sebesar 2,3 persen dalam sepekan, meskipun secara fundamental valuasi pasar saham Indonesia masih relatif menarik dengan rasio Price-to-Earnings sekitar 13,5 kali, lebih rendah dibandingkan rata-rata lima tahun terakhir di 15,2 kali. Proyeksi pertumbuhan ekonomi tetap berada di kisaran 5,0-5,2 persen, namun risiko eksternal dapat menggerus angka ini hingga 0,3 poin persentase bila harga minyak bertahan di atas USD 90 per barel selama lebih dari satu kuartal.
Antisipasi Kebijakan dan Proyeksi ke Depan
Pemerintah dan Bank Indonesia memiliki ruang kebijakan untuk meredam guncangan. Cadangan devisa per akhir Agustus 2026 tercatat USD 148 miliar, cukup untuk membiayai sekitar 6,3 bulan impor. Bank Indonesia juga masih memiliki opsi menaikkan suku bunga acuan bila depresiasi rupiah berlanjut, meskipun langkah ini akan memperlambat pertumbuhan kredit. Sementara itu, diversifikasi sumber energi dan percepatan transisi energi terbarukan menjadi agenda jangka panjang yang semakin mendesak. Rasio elektrifikasi nasional sudah mencapai 99,7 persen, namun bauran energi terbarukan masih tertahan di sekitar 13-14 persen dari total energi primer.
Dalam kerangka portofolio investasi, sentimen pasar terhadap aset negara berkembang memang sedang tertekan. Namun, fundamental ekonomi Indonesia yang ditopang konsumsi domestik sekitar 53 persen dari PDB dan inflasi inti yang terkendali di kisaran 2,5 persen memberikan bantalan yang tidak dimiliki banyak negara lain. Tren capital outflow jangka pendek tidak selalu mencerminkan perubahan fundamental jangka panjang, tetapi tetap perlu dicermati karena dapat memengaruhi likuiditas pasar dan biaya pendanaan pemerintah.
Kesimpulannya, pernyataan mengenai Selat Hormuz menyoroti satu hal penting: ekonomi global saat ini sangat terhubung dengan geopolitik. Setiap gangguan di jalur strategis dapat memicu efek domino yang cepat merambat ke pasar keuangan, nilai tukar, dan harga barang konsumsi. Bagi pelaku pasar, kemampuan membaca risiko geopolitik menjadi sama pentingnya dengan menganalisis laporan keuangan. Untuk masyarakat umum, memahami konteks ini membantu menyikapi gejolak harga tanpa kepanikan berlebihan, karena kebijakan moneter dan fiskal tetap memiliki instrumen untuk menjaga stabilitas.







Comments (0)