 nadia-rahmawati
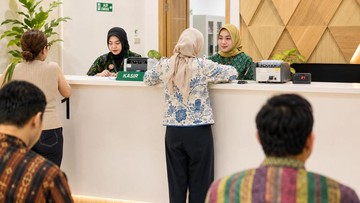
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Agustus 2026, penyaluran pembiayaan pergadaian nasional mencatatkan tren ekspansi dengan pertumbuhan sebesar 12,4 persen year-on-year, mencapai nilai total aset industri sebesar Rp92,5 triliun. Di tengah dinamika daya beli masyarakat dan pergerakan suku bunga acuan, PT Pegadaian meluncurkan instrumen pembiayaan baru bertajuk Gadai Bebas Sewa Modal yang mulai berlaku sejak 28 September 2026. Inisiatif strategis ini menawarkan skema pinjaman dana cepat tanpa beban sewa modal—atau setara dengan tingkat bunga nol persen—guna merespons kebutuhan likuiditas jangka pendek segmen masyarakat berpenghasilan rendah serta pelaku usaha mikro.
Dinamika Penyaluran Pembiayaan Mikro dan Akselerasi Likuiditas
Bagi kalangan awam, istilah sewa modal dalam industri pergadaian merupakan padanan fungsional dari suku bunga pinjaman pada perbankan komersial, yakni imbal jasa atas fasilitas dana yang dipinjamkan dengan agunan barang bergerak. Melalui penghapusan komponen biaya tersebut, struktur pembiayaan debitur mengalami penurunan beban pokok pengembalian secara signifikan. Penetrasi program ini diproyeksikan bakal mengakselerasi perputaran likuiditas pada lapisan ekonomi akar rumput, khususnya saat indeks keyakinan konsumen terpantau fluktuatif di level 121,3 poin.
Kebutuhan pendanaan mendesak di sektor ultra-mikro selama ini kerap menghadapi hambatan akses perbankan formal akibat persyaratan administratif yang ketat. Ketersediaan pembiayaan tanpa bunga ini memposisikan dirinya sebagai substitusi kompetitif yang lebih aman dibandingkan pinjaman daring ilegal berbiaya tinggi. Portofolio pembiayaan industri pergadaian diproyeksikan dapat mengalami kenaikan volume transaksi harian sebesar 15 hingga 18 persen pada kuartal keempat tahun 2026, didorong oleh tingginya perputaran modal kerja pedagang kecil menjelang akhir tahun fiskal.
Analisis Dua Sisi: Peluang Inklusi Versus Beban Marjin
Langkah korporasi pelat merah ini menghadirkan perdebatan teknis di kalangan analis pasar modal dan perbankan terkait efisiensi serta dampaknya terhadap neraca keuangan jangka panjang.
Di satu sisi, dari sudut pandang inklusi keuangan, program ini memperkokoh fundamental penetrasi produk finansial formal. Pengurangan beban sewa modal hingga nol persen secara langsung meminimalisasi potensi gagal bayar debitur akibat akumulasi denda atau bunga berbunga. Dampak lanjutannya adalah terciptanya rasio kualitas aset yang lebih sehat, sekaligus memperluas basis nasabah baru. Nasabah yang masuk melalui gerbang program tanpa bunga ini berpeluang dikonversi menjadi nasabah loyal untuk instrumen komersial lain, seperti tabungan emas maupun produk pembiayaan produktif bernilai valuasi lebih tinggi.
"Pemberian fasilitas bebas sewa modal merupakan instrumen akuisisi pasar yang sangat efektif untuk memperluas basis nasabah mikro, namun ketahanan marjin bunga bersih dan disiplin pengelolaan likuiditas internal harus tetap dijaga agar tidak membebani profitabilitas lembaga."
Di sisi lain, skema ini membawa konsekuensi langsung terhadap marjin keuntungan perusahaan pembiayaan. Ketiadaan pendapatan sewa modal berpotensi menekan rasio pengembalian aset (Return on Assets/ROA) serta marjin pendapatan bersih pada portofolio terkait. Tanpa diversifikasi pendapatan berbasis komisi (fee-based income) yang memadai, subsidi pembiayaan ini dapat membebani struktur biaya operasional. Selain itu, potensi risiko operasional tetap membayangi apabila lonjakan permohonan kredit mikro tidak diimbangi oleh kehati-hatian dalam proses valuasi nilai taksiran barang jaminan.
Implikasi terhadap Rasio Keuangan dan Proyeksi Jangka Panjang
Ditinjau dari perspektif ekonomi makro, transmisi likuiditas mikro ini diharapkan menjadi bantalan penopang daya beli masyarakat rentan. Namun demikian, pelaku pasar tetap mencermati stabilitas pembiayaan domestik di tengah sentimen pasar global yang diwarnai ancaman capital outflow dan volatilitas nilai tukar yang dapat mengerek biaya dana (cost of funds) industri keuangan secara menyeluruh.
Keberhasilan jangka panjang dari skema kredit tanpa bunga ini sangat bergantung pada manajemen durasi pinjaman. Karakteristik kredit jangka pendek menuntut disiplin arus kas yang ketat agar rasio pembiayaan bermasalah (Non-Performing Financing/NPF) tidak merangkak naik melebihi ambang batas toleransi 2,5 persen. Proyeksi menunjukkan bahwa jika perputaran likuiditas dapat dipertahankan pada siklus yang cepat dan tertib, inisiatif ini akan memperkuat citra sosial emiten pembiayaan tanpa mengorbankan stabilitas fundamental solvabilitas neraca keuangan.







Comments (0)