 mega-lestari
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, rasio kredit bermasalah atau non-performing loan (NPL) perbankan nasional terjaga pada level 2,19 persen secara bruto, sementara penyaluran kredit perbankan mengalami kenaikan sebesar 10,38 persen secara tahunan (year-on-year). Di tengah tren ekspansi pembiayaan ke sektor produktif pedesaan tersebut, tata kelola skema pendanaan proyek strategis kembali menjadi sorotan publik menyusul kejelasan kewajiban pembiayaan pembangunan fisik Koperasi Desa Putih yang melibatkan konsorsium perbankan milik negara.
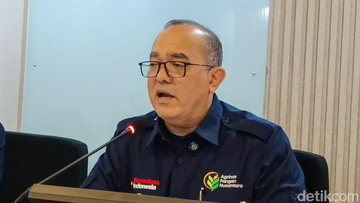
Klarifikasi publik mengemuka saat Direktur Utama PT Agrinas Pangan Nusantara, Joao Angelo De Sousa Mota, menegaskan demarkasi peran perusahaannya dalam proyek tersebut. Dirinya menyatakan bahwa persoalan angsuran kredit perbankan BUMN merupakan ranah Kementerian Keuangan, sementara perseroan memposisikan diri murni sebagai pelaksana konstruksi teknis di lapangan. Pernyataan ini memicu perdebatan di kalangan analis mengenai mitigasi risiko kewajiban kontinjensi (contingent liability) negara serta dampaknya terhadap portofolio likuiditas bank pelat merah.
Dinamika Penyaluran Kredit dan Keterikatan Fiskal Negara
Penyaluran pembiayaan berskala masif ke level pedesaan memerlukan fondasi fundamental yang kokoh agar tidak membebani neraca keuangan negara. Kewajiban kontinjensi merupakan risiko finansial tidak langsung yang berpotensi menjadi beban riil Anggaran Pendapatan dan Belanja Negara (APBN) apabila entitas penerima fasilitas kredit mengalami gagal bayar. Dalam konteks ini, keterlibatan bank BUMN menuntut kepastian sumber pengembalian arus kas yang terukur dari unit usaha koperasi yang dibangun.
Hingga penutupan tahun anggaran lalu, total aset perbankan BUMN mendominasi lebih dari 40 persen dari total aset industri perbankan domestik. Konsentrasi pembiayaan pada proyek-proyek penugasan khusus kerap kali menciptakan sentimen pasar yang sensitif, khususnya terhadap persepsi valuasi saham perbankan BUMN di bursa modal. Jika pengelolaan risiko kredit tidak dilakukan secara prudent, potensi lonjakan NPL pada portofolio pinjaman mikro dan koperasi dapat menekan rasio kecukupan modal (Capital Adequacy Ratio/CAR) institusi perbankan terkait.
Perspektif Pelaksana Proyek: Pemisahan Tanggung Jawab Operasional dan Finansial
Dalam membedah arsitektur pembiayaan proyek ini, terdapat dua sudut pandang struktural yang saling melengkapi. Di satu sisi, penegasan manajemen PT Agrinas Pangan Nusantara dinilai rasional dari kacamata tata kelola korporasi yang memisahkan antara fungsi kontraktor perencana fisik (engineering, procurement, and construction/EPC) dan penyedia skema pendanaan (financial arranger). Dengan membatasi ruang lingkup sebagai entitas konstruksi, Agrinas berupaya mengisolasi operasional perusahaan dari risiko gagal bayar yang mungkin timbul di tingkat hilir pengelolaan koperasi.
Pemisahan peran antara pelaksana fisik dan penanggung jawab utang adalah praktik standar operasional, namun dalam proyek berlatar penugasan negara, batas akuntabilitas tidak boleh memicu kekosongan tanggung jawab pemulihan aset perbankan.
Pendukung pendekatan ini memandang bahwa pembagian kewenangan tersebut justru memperjelas mitigasi teknis. Agrinas dituntut fokus menjaga ketepatan waktu penyelesaian fisik fasilitas koperasi sesuai spesifikasi dan anggaran, sementara evaluasi kelayakan finansial serta profil risiko debitur sepenuhnya diserahkan kepada Kementerian Keuangan dan komite kredit perbankan BUMN yang memiliki mandat makroprudensial.
Risiko Likuiditas dan Tantangan Tata Kelola Perbankan Pelat Merah
Di sisi lain, para pengamat ekonomi perbankan mengingatkan potensi bahaya moral hazard yang dapat timbul dari pemisahan yang terlalu kaku antara pembangun dan pengelola utang. Apabila pembangunan fisik tidak dibarengi dengan kesiapan model bisnis koperasi yang mampu menghasilkan pendapatan operasional memadai, bank BUMN berada pada posisi rentan terhadap pemburukan kualitas aset pinjaman.
Situasi tersebut dapat memicu pengetatan likuiditas di tingkat perbankan, terutama jika bank harus meningkatkan pembentukan Cadangan Kerugian Penurunan Nilai (CKPN). Pembentukan cadangan ini secara otomatis akan menggerus perolehan laba bersih bank pelat merah, yang pada akhirnya berdampak pada penurunan kontribusi dividen kepada kas negara. Berdasarkan data historis, setiap kenaikan 50 basis poin pada rasio kredit macet di sektor penugasan khusus membutuhkan restrukturisasi yang memakan waktu rata-rata 18 hingga 36 bulan.
Selain itu, ketidakpastian mengenai mekanisme penjaminan kredit ini dapat menciptakan distorsi pada indeks kepercayaan investor institusional asing, yang berpotensi memicu volatilitas aliran dana keluar (capital outflow) dari instrumen obligasi atau saham sektor perbankan. Proyeksi efektivitas program Koperasi Desa Putih ke depan akan sangat bergantung pada transparansi kontrak pembiayaan, kepastian underwriting dari otoritas fiskal, serta kelayakan ekonomi dari aset fisik yang telah diselesaikan oleh pihak pelaksana.







Comments (0)