 lukman-hakim
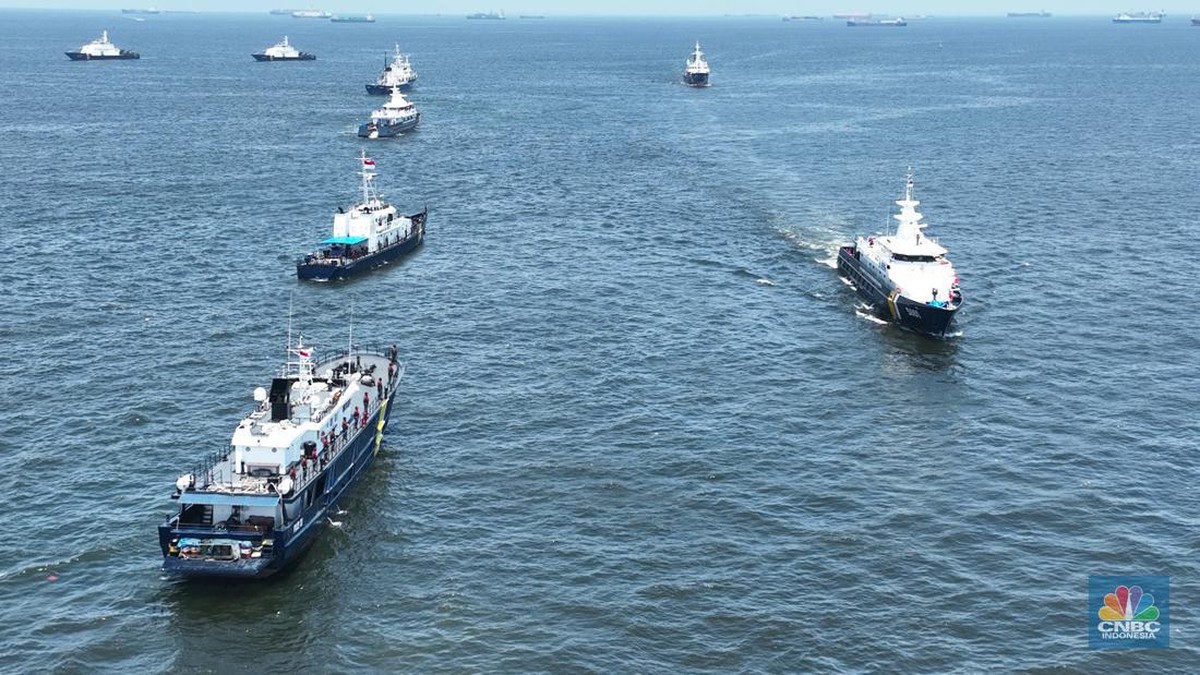
Berdasarkan data Badan Pusat Statistik dan Bank Indonesia sepanjang kuartal I-2025, perekonomian nasional tumbuh di kisaran 4,9 persen year-on-year dengan konsumsi rumah tangga sebagai penopang utama. Di tengah ketidakpastian global, satu sektor yang mulai mencuri perhatian analis adalah ekonomi biru, yaitu seluruh aktivitas ekonomi yang bertumpu pada pemanfaatan sumber daya laut secara berkelanjutan, mulai dari perikanan, pariwisata pesisir, hingga energi dan logistik maritim. Pelaku industri jasa keuangan menilai potensi sektor ini sangat besar, namun akses terhadap pembiayaan menjadi titik lemah yang menentukan apakah potensi tersebut bisa terkonversi menjadi pertumbuhan nyata.
Ukuran Potensi yang Belum Tergarap Penuh
Indonesia memiliki garis pantai panjang dan lebih dari 17 ribu pulau, dengan wilayah ekonomi eksklusif yang mencapai sekitar 6,4 juta km². Nilai tukar komoditas perikanan dan hasil laut yang diekspor terus mengalami kenaikan dalam beberapa tahun terakhir, sementara kunjungan wisatawan mancanegara ke destinasi pesisir juga menunjukkan tren pemulihan pasca-pandemi. Estimasi berbagai lembaga menyebut kontribusi sektor kelautan dan perikanan terhadap produk domestik bruto berada di kisaran 10–11 persen, dan bila ditambah subsektor terkait seperti galangan kapal, pariwisata, serta infrastruktur pelabuhan, angkanya bisa lebih tinggi lagi.
Potensi ekonomi biru yang besar tersebut tidak otomatis menjadi investasi. Proyek seperti pengembangan kawasan budidaya laut, pabrik pengolahan ikan modern, penyimpanan rantai dingin, sampai pembangkit listrik dari energi gelombang pasang, semuanya bersifat padat modal dengan periode pengembalian yang panjang. Bagi perbankan, karakteristik ini menaikkan rasio risiko karena agunan sulit dinilai dan cash flow proyek baru muncul setelah beberapa tahun operasi. Akibatnya, suku bunga kredit yang ditawarkan cenderung lebih tinggi dibandingkan sektor riil lain, sehingga minat pengusaha menengah untuk masuk ke ranah maritim menjadi terhambat.
Hambatan Pembiayaan dan Tekanan Likuiditas
Di satu sisi, perbankan komersial sebenarnya memiliki ruang likuiditas yang memadai setelah siklus pengetatan moneter mulai dilonggarkan. Namun di sisi lain, alokasi penyaluran kredit masih didominasi sektor konsumsi dan properti yang dinilai lebih likuid dan cepat memberi imbal hasil. Proyek ekonomi biru kerap dianggap terlalu niche, sehingga tidak masuk dalam prioritas penyaluran portofolio kredit bank nasional. Kondisi ini diperparah oleh ketidaksesuaian tenor, di mana dana jangka pendek tidak cocok untuk proyek infrastruktur pesisir yang butuh pendanaan 10–15 tahun.
Instrumen pembiayaan alternatif sebenarnya tersedia, misalnya green bond, sukuk proyek, skema bagi hasil syariah, maupun blended financing yang memadukan dana publik dan swasta. Namun tingkat keberhasilan penerapannya masih terbatas karena banyak proyek belum memiliki struktur legal yang rapi, data historis kinerja yang cukup, serta mitigasi risiko iklim yang kredibel. Tanpa dokumentasi seperti itu, sentimen pasar modal menjadi ragu dan valuasi proyek sulit ditetapkan secara wajar.
Para analis menilai bahwa kunci utamanya bukan pada kelimpahan sumber daya laut, melainkan pada bagaimana risiko proyek dibagi dan bagaimana kepastian regulasi dihadirkan agar investor mau masuk.
Sinergi Publik-Swasta: Pro dan Kontra
Pro: sinergi antara pemerintah dan swasta dinilai mampu mempercepat realisasi investasi. Pemerintah dapat menyediakan kawasan industri pesisir, kemudahan perizinan berusaha, serta jaminan minimal lewat skema penjaminan. Swasta, khususnya lembaga keuangan dan asuransi, masuk untuk menyediarkan dana dan mengelola risiko. Dengan pembagian peran ini, cost of capital bisa ditekan dan proyek menjadi lebih bankable, istilah yang berarti layak didanai dari sudut pandang kreditur.
Kontra: ketergantungan pada dana publik berpotensi memperbesar beban anggaran dan membuka ruang terjadinya moral hazard, yaitu kondisi di mana pihak swasta mengambil untung sementara risiko ditanggung negara. Selain itu, bila mekanisme tata kelola lemah, proyek besar justru bisa bocor atau mangkrak seperti yang pernah terjadi pada beberapa proyek infrastruktur masa lalu. Ada pula kekhawatiran bahwa kebijakan yang terlalu agresif menarik asing dapat menimbulkan ketergantungan terhadap modal luar dan memicu capital outflow ketika kondisi global memburuk.
Proyeksi dan Tantangan ke Depan
Ke depan, peluang pertumbuhan ekonomi biru bergantung pada tiga hal: konsistensi kebijakan, ketersediaan data, dan instrumen pembiayaan yang terstruktur. Bila ketiganya terpenuhi, sektor ini berpotensi menjadi sumber devisa baru dan menaikkan ketahanan neraca pembayaran karena tidak sepenuhnya bergantung pada komoditas darat. Namun bila pembiayaan tetap tersendat, potensi besar itu hanya akan menjadi catatan proyeksi di atas kertas tanpa dampak nyata terhadap lapangan kerja.
Bagi pelaku portofolio investasi, ekonomi biru menawarkan diversifikasi, tetapi tetap membutuhkan ketelitian memilih instrumen berbasis fundamental proyek, bukan sekadar mengikuti tren. Di tengah volatilitas rupiah dan pergerakan imbal hasil obligasi pemerintah, keputusan membiayai laut memang menuntut perhitungan matang, kesabaran, dan visi jangka panjang dari semua pihak.







Comments (0)