 arif-budianto
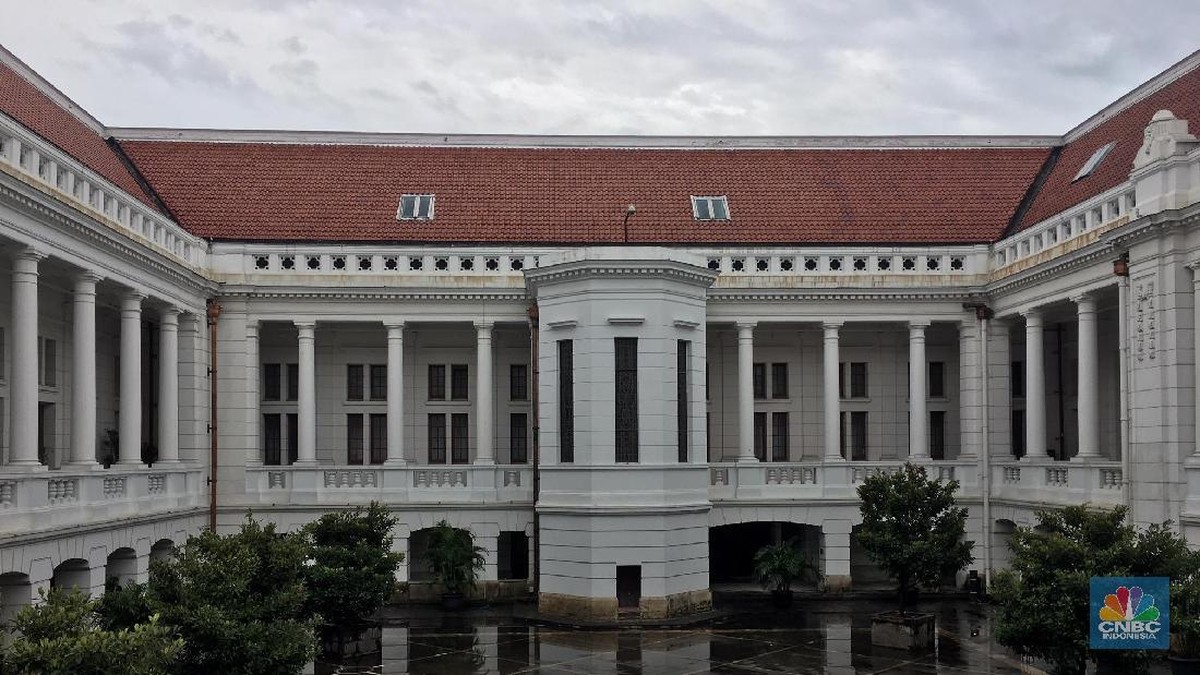
Berdasarkan data yang dihimpun dari otoritas keuangan dan kepolisian setempat, sebuah insiden kejahatan finansial berskala besar kembali mencuat ke permukaan. Dua pelaku diduga berhasil membawa kabur dana senilai Rp157 miliar dari brankas sebuah bank sentral setelah sebelumnya menyamar sebagai nasabah biasa. Peristiwa ini mengejutkan banyak pihak lantaran bank sentral selama ini dipandang sebagai institusi dengan lapisan pengamanan paling ketat di sektor keuangan.
Dalam dunia perbankan, brankas bank sentral bukan sekadar ruang penyimpanan uang. Fasilitas ini menyimpan cadangan likuiditas negara, termasuk uang kartal yang belum diedarkan, cadangan devisa dalam bentuk valuta asing, hingga aset berharga lainnya. Tingkat pengamanan biasanya berlapis, mulai dari verifikasi biometrik, pengawasan kamera sirkuit tertutup, hingga personel bersenjata. Karena itu, keberhasilan aksi pencurian di lokasi semacam ini memunculkan pertanyaan serius soal celah prosedur dan pengawasan internal.
Kronologi dan Modus Operandi
Menurut keterangan awal pihak berwenang, kedua pelaku masuk dengan memanfaatkan kelengahan prosedur verifikasi identitas. Mereka disebut memiliki dokumen dan kredensial yang tampak sah, sehingga petugas di lapangan tidak menaruh curiga. Setelah berhasil melewati beberapa titik pemeriksaan, keduanya dilaporkan mengakses area brankas dan mengeluarkan dana dalam jumlah besar tanpa memicu alarm secara langsung.
Pola ini mirip dengan sejumlah kasus kejahatan perbankan modern yang mengandalkan rekayasa sosial atau social engineering, yakni manipulasi psikologis terhadap petugas agar mematuhi permintaan pelaku. Dalam banyak kasus, pelaku tidak meretas sistem, melainkan mengeksploitasi kepercayaan manusia. Ini menegaskan bahwa kelemahan terbesar sistem keamanan sering kali bukan pada teknologi, melainkan pada prosedur dan sumber daya manusia yang menjalankannya.
Hingga berita ini diturunkan, penyidikan masih berlangsung. Polisi belum merilis identitas lengkap kedua pelaku, namun sejumlah barang bukti telah diamankan. Nilai kerugian yang disebut mencapai Rp157 miliar—atau sekitar Rp150 miliar dalam laporan awal—menjadikannya salah satu kasus pencurian terbesar dalam sejarah perbankan nasional dalam beberapa dekade terakhir.
Dua Sisi Pandang: Ketahanan Sistem versus Celah Pengawasan
Di satu sisi, sebagian pengamat menilai insiden ini sebagai pukulan telak bagi kredibilitas sistem pengamanan institusi keuangan. Mereka berargumen bahwa bank sentral seharusnya menjadi standar tertinggi dalam tata kelola risiko operasional. Jika brankas dengan pengamanan paling canggih bisa ditembus, maka ada kekhawatiran bahwa bank komersial dengan sumber daya lebih terbatas menghadapi risiko serupa.
Kekhawatiran ini diperkuat oleh tren peningkatan kejahatan finansial berbasis rekayasa sosial dalam lima tahun terakhir. Indeks risiko operasional perbankan yang dirilis sejumlah lembaga riset menunjukkan kenaikan, terutama pada segmen verifikasi nasabah dan kontrol akses fisik. Sentimen pasar terhadap sektor keuangan pun berpotensi terganggu jika kasus serupa terulang.
Di sisi lain, ada pandangan bahwa peristiwa ini lebih merupakan kasus isolat ketimbang cerminan kelemahan sistemik. Pendukung argumen ini menekankan bahwa bank sentral memiliki prosedur audit berlapis, dan kasus tunggal tidak serta-merta menggambarkan buruknya fundamental institusi. Mereka juga menyoroti bahwa valuasi sektor perbankan secara keseluruhan masih terjaga, dengan rasio kecukupan modal dan likuiditas yang relatif sehat.
"Setiap sistem keamanan memiliki titik lemah, dan yang terpenting adalah seberapa cepat institusi mendeteksi serta memperbaiki celah tersebut. Yang perlu dikaji bukan hanya modusnya, tetapi juga mengapa prosedur verifikasi bisa dilewati," ujar seorang pengamat kebijakan keuangan, tanpa menyebut identitas tertentu.
Implikasi terhadap Industri dan Regulasi
Terlepas dari perdebatan tersebut, insiden ini berpotensi mendorong pengetatan regulasi, khususnya pada aspek verifikasi identitas dan pengelolaan akses ke area terbatas. Regulator kemungkinan akan meminta audit menyeluruh terhadap prosedur know your customer (KYC) dan kontrol internal di institusi keuangan.
Dari sisi pelaku pasar, peristiwa semacam ini dapat memicu capital outflow jangka pendek jika kepercayaan terhadap stabilitas sistem keuangan menurun. Namun, sejauh mana dampaknya akan terasa sangat bergantung pada respons otoritas dan transparansi hasil penyidikan. Portofolio investor asing umumnya sensitif terhadap berita yang menyentuh langsung kredibilitas lembaga negara.
Proyeksi ke depan, penguatan teknologi pengawasan—seperti pemantauan biometrik berkelanjutan, audit jejak digital, dan pemisahan tugas yang lebih ketat—menjadi keharusan. Tanpa itu, celah yang sama berisiko dieksploitasi kembali. Masyarakat pun menunggu kejelasan: apakah ini murni kegagalan prosedur, atau ada keterlibatan pihak dalam yang membuat aksi tersebut berjalan mulus.













Comments (0)