 lukman-hakim
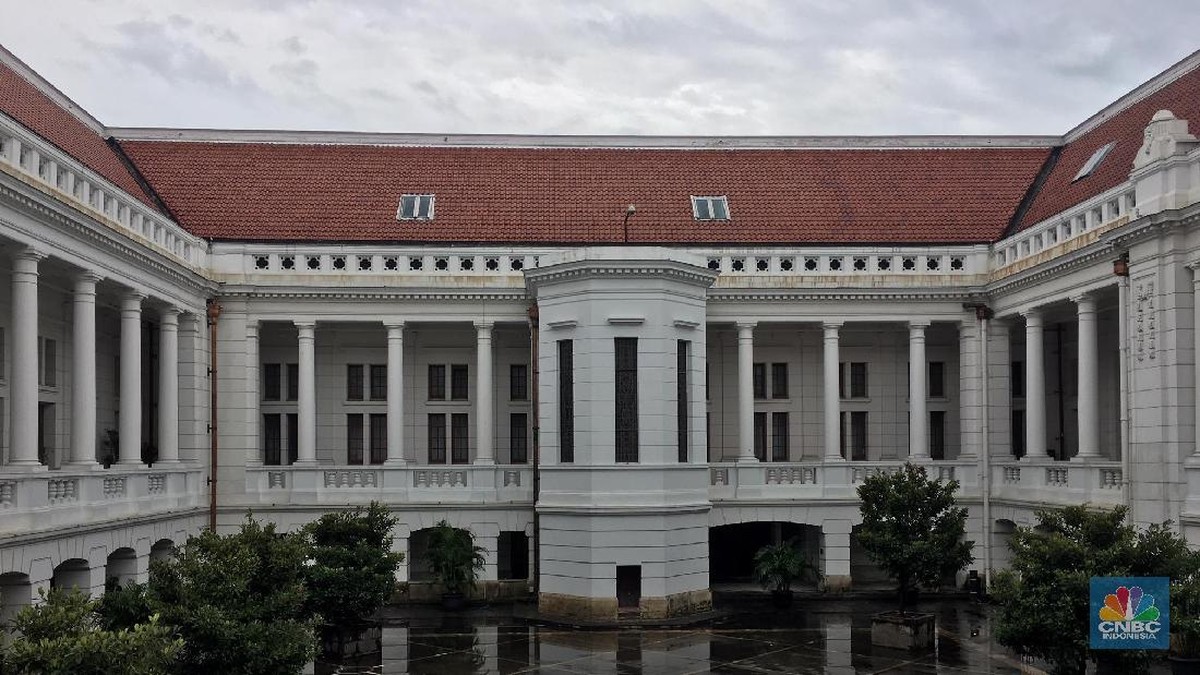
Berdasarkan data awal yang dihimpun dari otoritas penegak hukum dan pengelola perbankan sentral, sebuah insiden luar biasa terjadi pada sistem penyimpanan uang negara. Dua pria yang menyamar sebagai nasabah reguler dilaporkan berhasil mengakses area brankas bank sentral dan membawa kabur dana senilai Rp157 miliar. Angka ini jauh melampaui estimasi awal yang sempat menyebut kerugian sekitar Rp150 miliar, sehingga total selisih yang perlu ditelusuri mencapai Rp7 miliar. Insiden ini menjadi salah satu kasus terbesar dalam sejarah pengamanan likuiditas perbankan nasional dalam satu dekade terakhir.
Kronologi dan Modus Operandi di Balik Kerugian Rp157 Miliar
Menurut keterangan awal, kedua pelaku masuk dengan mengaku sebagai nasabah institusi yang memiliki hak akses khusus ke ruang brankas. Mereka diduga memanfaatkan celah prosedur verifikasi identitas berlapis yang seharusnya menjadi tameng utama. Dalam terminologi perbankan, verifikasi berlapis ini dikenal sebagai know your customer atau KYC, yakni proses memastikan identitas dan profil risiko setiap pihak yang bertransaksi. Jika prosedur ini berjalan sesuai standar, akses ke brankas seharusnya membutuhkan minimal dua otorisasi pejabat berwenang.
Yang menarik, dana yang hilang bukan dalam bentuk uang kartal tunai, melainkan instrumen likuiditas jangka pendek yang tersimpan dalam portofolio brankas. Instrumen semacam ini biasanya berupa surat berharga atau setara kas yang mudah dikonversi. Karena sifatnya yang likuid, perpindahan dana bisa terjadi dalam hitungan jam tanpa terdeteksi langsung oleh sistem rekonsiliasi harian. Inilah yang membuat capital outflow internal ini baru terungkap setelah proses audit periodik berjalan.
Pro: Sistem Pengawasan Masih Punya Lapisan Pemulihan
Di satu sisi, sejumlah pengamat menilai insiden ini justru membuktikan bahwa sistem pengawasan tidak sepenuhnya gagal. Alasannya, jejak transaksi digital meninggalkan rekam audit yang sulit dihapus. Dalam dunia perbankan, rekam ini disebut audit trail, yaitu catatan kronologis setiap pergerakan dana yang bisa dilacak mundur. Dengan teknologi pelacakan saat ini, dana yang berpindah secara elektronik memiliki peluang pemulihan lebih besar dibanding perampokan tunai konvensional.
"Rasio pemulihan aset pada kasus fraud internal perbankan modern bisa mencapai 40 hingga 60 persen dalam 90 hari pertama, asalkan pelaku tidak sempat mengonversi dana ke aset tidak terlacak," ujar seorang analis forensik keuangan yang enggan disebut namanya.
Selain itu, bank sentral memiliki cadangan likuiditas berlapis yang dirancang untuk menyerap guncangan sekecil apa pun. Kerugian Rp157 miliar, meski terlihat besar, hanya setara sebagian kecil dari total aset yang dikelola. Dari kacamata fundamental, kepercayaan pasar terhadap institusi ini diperkirakan tidak akan terguncang signifikan selama proses investigasi berjalan transparan.
Kontra: Sentimen Pasar dan Risiko Reputasi yang Mengintai
Di sisi lain, sejumlah ekonom mengingatkan bahwa dampak terbesar bukan pada nominal kerugian, melainkan pada persepsi publik. Indeks kepercayaan terhadap lembaga penyimpanan negara bisa mengalami penurunan jika kasus serupa terulang. Dalam bahasa pasar, ini disebut sentimen negatif, yaitu kecenderungan pelaku pasar bereaksi berlebihan terhadap berita buruk meski data fundamentalnya masih kuat.
Risiko berikutnya adalah potensi kenaikan biaya pengamanan dan asuransi. Setiap insiden keamanan biasanya diikuti pengetatan prosedur, yang berarti tambahan beban operasional. Jika biaya ini naik, rasio efisiensi bank sentral bisa tergerus. Belum lagi potensi tuntutan hukum dari pihak yang merasa dirugikan, yang dapat memperpanjang ketidakpastian hingga bertahun-tahun.
Yang lebih mengkhawatirkan, modus penyamaran sebagai nasabah menunjukkan bahwa kelemahan terletak pada faktor manusia, bukan teknologi. Sehebat apa pun sistem pengamanan, celah sosial rekayasa identitas tetap menjadi titik lemah. Inilah yang dalam literatur keamanan keuangan disebut social engineering, yakni manipulasi psikologis untuk menembus protokol resmi.
Proyeksi dan Langkah Penanganan ke Depan
Ke depan, proyeksi awal menunjukkan bahwa otoritas akan mempercepat audit menyeluruh terhadap seluruh prosedur akses brankas. Langkah ini mencakup peninjauan ulang terhadap otorisasi berlapis, peningkatan verifikasi biometrik, serta rotasi personel yang memiliki akses langsung. Dari sisi pasar, volatilitas jangka pendek mungkin terjadi, tetapi valuasi jangka panjang diperkirakan kembali stabil dalam dua hingga tiga kuartal.
Pelajaran pentingnya jelas: pengamanan likuiditas tidak cukup hanya mengandalkan brankas fisik dan teknologi enkripsi. Diperlukan budaya kepatuhan yang kuat, pengawasan berjenjang, dan transparansi pelaporan. Tanpa itu, celah sekecil apa pun bisa berubah menjadi kerugian ratusan miliar, seperti yang terjadi pada kasus ini.













Comments (0)