 nadia-rahmawati
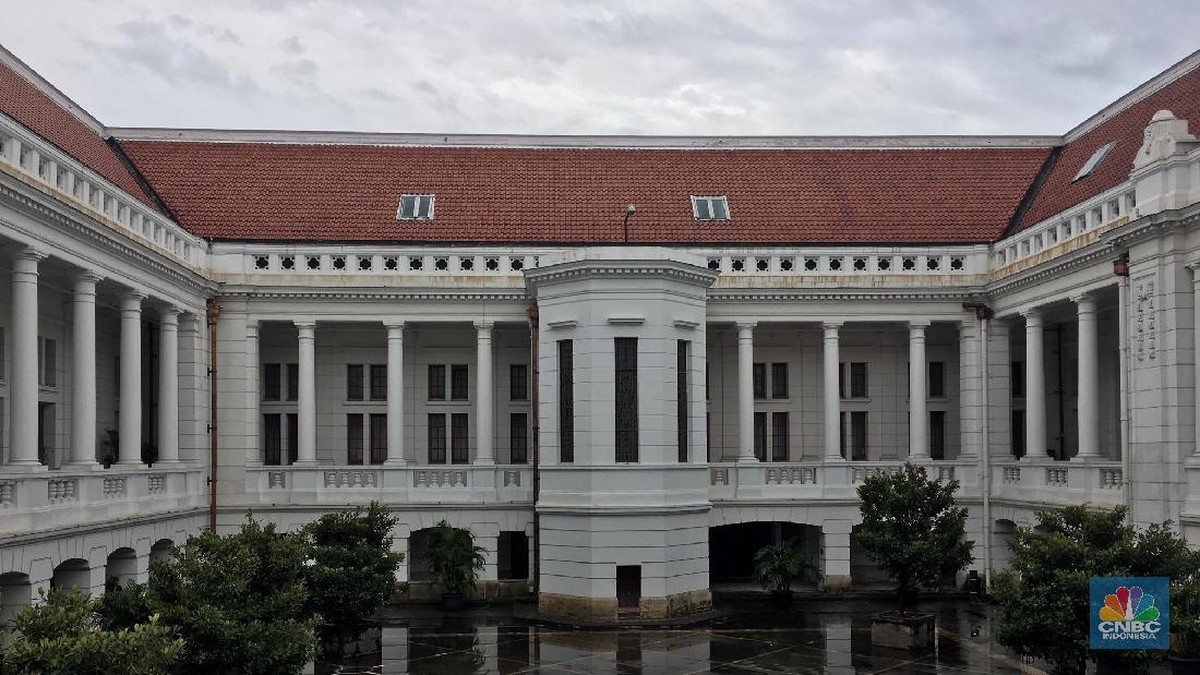
Berdasarkan data yang dihimpun dari otoritas keuangan dan laporan kepolisian setempat, sebuah insiden pembobolan brankas bank sentral kembali mencuat ke permukaan. Dua pria dilaporkan berhasil menggasak dana senilai Rp157 miliar dari fasilitas penyimpanan yang selama ini dikenal memiliki sistem pengamanan berlapis. Modus yang digunakan terbilang klasik namun efektif: keduanya menyamar sebagai nasabah untuk menembus protokol keamanan awal sebelum akhirnya mengakses ruang brankas utama.
Peristiwa ini langsung memantik diskursus publik mengenai sejauh mana efektivitas pengawasan internal di institusi keuangan yang selama ini dianggap sebagai benteng terakhir stabilitas moneter. Dalam konteks industri perbankan nasional, kasus semacam ini bukan hanya soal kehilangan nominal, melainkan juga menyangkut kredibilitas sistem secara keseluruhan.
Kronologi dan Modus Operandi
Menurut informasi yang beredar, kedua pelaku masuk ke area bank sentral dengan berpura-pura sebagai nasabah yang hendak melakukan transaksi bernilai besar. Penyamaran itu rupanya cukup meyakinkan untuk melewati beberapa titik pemeriksaan awal, termasuk verifikasi identitas dasar dan pencatatan tamu. Setelah berada di dalam, keduanya bergerak cepat menuju ruang brankas dan menguras dana yang tersimpan. Nilai kerugian yang dilaporkan mencapai Rp157 miliar, atau setara dengan sekitar 0,08 persen dari total aset likuid yang biasanya disimpan dalam fasilitas tersebut, jika merujuk pada proyeksi rata-rata kapasitas penyimpanan bank sentral di kawasan Asia Tenggara.
Hingga berita ini diturunkan, belum ada keterangan resmi mengenai apakah sistem pengawasan berbasis kamera dan sensor gerak berfungsi optimal saat kejadian. Yang jelas, kejadian ini menambah daftar panjang kasus kejahatan keuangan yang memanfaatkan celah prosedural而不是 teknologi semata.
Pro: Penguatan Prosedur dan Literasi Keamanan
Di satu sisi, sejumlah pengamat menilai insiden ini justru dapat menjadi momentum untuk memperkuat tata kelola risiko operasional di institusi keuangan. Menurut mereka, kelemahan utama bukan terletak pada kecanggihan perangkat, melainkan pada konsistensi penerapan prosedur verifikasi berlapis. Rasio kecukupan pengawasan manual terhadap volume transaksi harian perlu dievaluasi ulang, terutama untuk transaksi bernilai di atas ambang tertentu.
"Kejadian ini mengingatkan bahwa human error dan rekayasa sosial masih menjadi faktor dominan dalam kebocoran dana, bukan semata kegagalan sistem digital," ujar seorang analis risiko perbankan dalam sebuah diskusi terbatas.
Dari perspektif ini, langkah perbaikan yang paling mendesak adalah audit forensik menyeluruh, rotasi petugas keamanan, serta penerapan prinsip pemisahan tugas (segregation of duties) secara ketat. Jika dilakukan, fundamental kepercayaan nasabah terhadap institusi keuangan justru bisa pulih lebih cepat.
Kontra: Sentimen Pasar dan Risiko Capital Outflow
Di sisi lain, dampak jangka pendek terhadap sentimen pasar tidak bisa diabaikan. Berita pembobolan brankas bank sentral berpotensi memicu kekhawatiran investor terhadap kualitas pengelolaan likuiditas dan integritas sistem penyimpanan. Dalam skenario terburuk, hal ini dapat memperbesar risiko capital outflow jangka pendek, terutama jika pasar menilai bahwa pengawasan internal institusi moneter berada dalam kondisi lemah.
Indeks kepercayaan sektor keuangan, yang biasanya bergerak dalam rentang stabil, bisa mengalami penurunan tipis jika tidak ada komunikasi resmi yang cepat dan transparan. Valuasi saham perbankan pun berpotensi terkena tekanan psikologis, meski secara fundamental tidak ada perubahan signifikan pada rasio kecukupan modal maupun likuiditas agregat. Proyeksi pertumbuhan kredit tahun berjalan juga bisa direvisi turun apabila risiko operasional dianggap meningkat secara sistemik.
Respons Otoritas dan Proyeksi ke Depan
Otoritas moneter diharapkan segera merilis pernyataan resmi mengenai kronologi, nilai kerugian final, serta langkah mitigasi yang akan diambil. Transparansi menjadi kunci untuk meredam spekulasi yang dapat memperbesar gejolak pasar. Selain itu, koordinasi dengan aparat penegak hukum mutlak diperlukan untuk menelusuri aliran dana dan kemungkinan keterlibatan pihak internal.
Ke depan, tren digitalisasi sistem penyimpanan dan pengawasan berbasis kecerdasan buatan diperkirakan akan semakin dipercepat. Namun, teknologi tanpa disiplin prosedural hanya akan menjadi lapisan kosmetik. Yang paling menentukan adalah budaya kepatuhan dan keberanian melakukan evaluasi menyeluruh terhadap setiap celah, sekecil apa pun. Tanpa itu, kepercayaan publik—aset paling berharga bagi bank sentral—bisa terkikis perlahan, dan pemulihannya akan jauh lebih mahal daripada nilai dana yang hilang.









Comments (0)