Dua Perspektif Mundurnya Gubernur BI dan Proyeksi Sosok Pengganti
Berdasarkan data Bank Indonesia per 15 Mei 2024, cadangan devisa nasional tercatat sebesar 136,2 miliar dolar AS, turun tipis 0,3 persen secara bulanan. Sementara itu, inflasi inti berada di level 2,1...

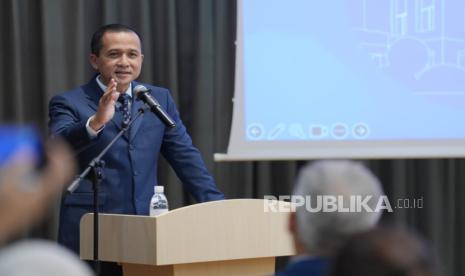
Berdasarkan data Bank Indonesia per 15 Mei 2024, cadangan devisa nasional tercatat sebesar 136,2 miliar dolar AS, turun tipis 0,3 persen secara bulanan. Sementara itu, inflasi inti berada di level 2,1 persen year-on-year, masih dalam rentang target BI. Namun, di tengah stabilitas angka-angka tersebut, dinamika politik kembali menyentuh ruang dewan gubernur bank sentral. Mundurnya Gubernur BI Perry Warjiyo yang dikonfirmasi oleh sejumlah fraksi di Dewan Perwakilan Rakyat membuka babak baru dalam arah kebijakan moneter Tanah Air.
Keputusan ini langsung memicu spekulasi pasar. Di satu sisi, pelaku pasar menilai transisi kepemimpinan di bank sentral dapat menimbulkan ketidakpastian jangka pendek, terutama terkait konsistensi stance kebijakan suku bunga. Di sisi lain, momentum pergantian justru dinilai sebagai katalis positif apabila sosok pengganti mampu membawa perspektif segar terhadap bauran kebijakan moneter dan fiskal. Perdebatan ini bukan sekadar wacana politik; ia berdampak langsung pada proyeksi aliran modal asing dan pergerakan imbal hasil obligasi negara.
Guncangan Psikologis Pasar versus Peluang Konsolidasi
Di satu sisi, mundurnya figur sentral seperti Perry Warjiyo berpotensi menciptakan guncangan psikologis. Stabilitas nilai tukar rupiah yang saat ini bergerak di kisaran Rp15.900–Rp16.100 per dolar AS sangat bergantung pada persepsi investor terhadap kredibilitas bank sentral. Setiap ketidakpastian suksesi dapat memicu capital outflow atau keluarnya dana asing dari portofolio surat berharga domestik. Dalam skenario terburuk, tekanan terhadap rupiah bisa meningkat 1,5–2 persen dalam hitungan hari jika pasar menilai proses transisi tidak mulus atau kandidat pengganti diragukan independensinya.
Di sisi lain, banyak analis justru melihat ini sebagai momentum konsolidasi. Transisi yang tertib dan cepat membuka ruang bagi dewan gubernur baru untuk mengevaluasi kembali efektivitas instrumen moneter. Semisal, kebijakan macroprudential yang selama ini longgar dapat dikalibrasi ulang untuk mendorong penyaluran kredit ke sektor produktif tanpa menambah tekanan inflasi. Dengan rasio intermediasi perbankan yang stagnan di level 78–80 persen, penyegaran di level pimpinan bisa mempercepat implementasi kebijakan yang lebih akomodatif terhadap pertumbuhan.
Kriteria Ideal: Independensi, Pengalaman, dan Visi Stabilitas
DPR melalui Komisi XI telah mengisyaratkan sejumlah kriteria calon pengganti. Dari hasil penelusuran, terdapat tiga pilar utama yang ditekankan. Pertama, independensi; sosok tersebut harus bebas dari afiliasi politik yang dapat mengganggu pengambilan keputusan moneter. Kedua, pengalaman di bidang makroekonomi dan sistem pembayaran; nama-nama yang beredar rata-rata memiliki rekam jejak di Bank Indonesia, Kementerian Keuangan, atau lembaga multilateral seperti Bank Dunia dan IMF. Ketiga, visi stabilitas di tengah fragmentasi global; eskalasi tensi geopolitik dan divergensi kebijakan moneter negara maju menuntut gubernur baru yang mampu merespons dinamika eksternal dengan cepat dan terukur.
Proyeksi pasar mengerucut pada kandidat dengan profil teknokratis kuat. Lonjakan imbal hasil obligasi tenor 10 tahun sebesar 5–10 basis poin pasca pengumuman mundurnya gubernur sebelumnya menunjukkan bahwa investor obligasi menunggu kepastian. Siapa pun yang terpilih akan langsung diuji dalam rapat dewan gubernur berikutnya, terutama dalam menentukan arah suku bunga acuan yang saat ini bertahan di 6,00 persen.
Dampak pada Arah Suku Bunga dan Aliran Modal
Pro: Jika pengganti memiliki kredibilitas tinggi, BI dapat mempertahankan kebijakan moneter yang akomodatif tanpa kehilangan kepercayaan pasar. Ini membuka peluang penurunan suku bunga sebesar 25 basis poin pada semester kedua 2024, mendorong ekspansi kredit dan mempercepat pertumbuhan ekonomi menuju target 5,1–5,2 persen. Valuasi pasar saham juga berpotensi naik seiring penurunan premi risiko.
Kontra: Jika transisi berlarut atau terdapat resistensi politik, aliran dana asing dapat keluar dalam volume signifikan. Data historis menunjukkan bahwa pada periode ketidakpastian politik 2014 dan 2019, portofolio asing di SBN mengalami outflow hingga Rp15–20 triliun per bulan. Kondisi ini akan memaksa BI mempertahankan suku bunga tinggi lebih lama, menekan konsumsi domestik, dan memperlambat laju pemulihan sektor riil.
Dengan demikian, keputusan DPR dalam menetapkan pengganti tidak hanya bersifat administratif, tetapi merupakan sinyal fundamental bagi arah ekonomi Indonesia ke depan. Proses seleksi yang transparan dan berbasis kompetensi akan menjadi kunci menjaga sentimen positif yang telah susah payah dibangun pasca pandemi.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0
Comments (0)