 nadia-rahmawati
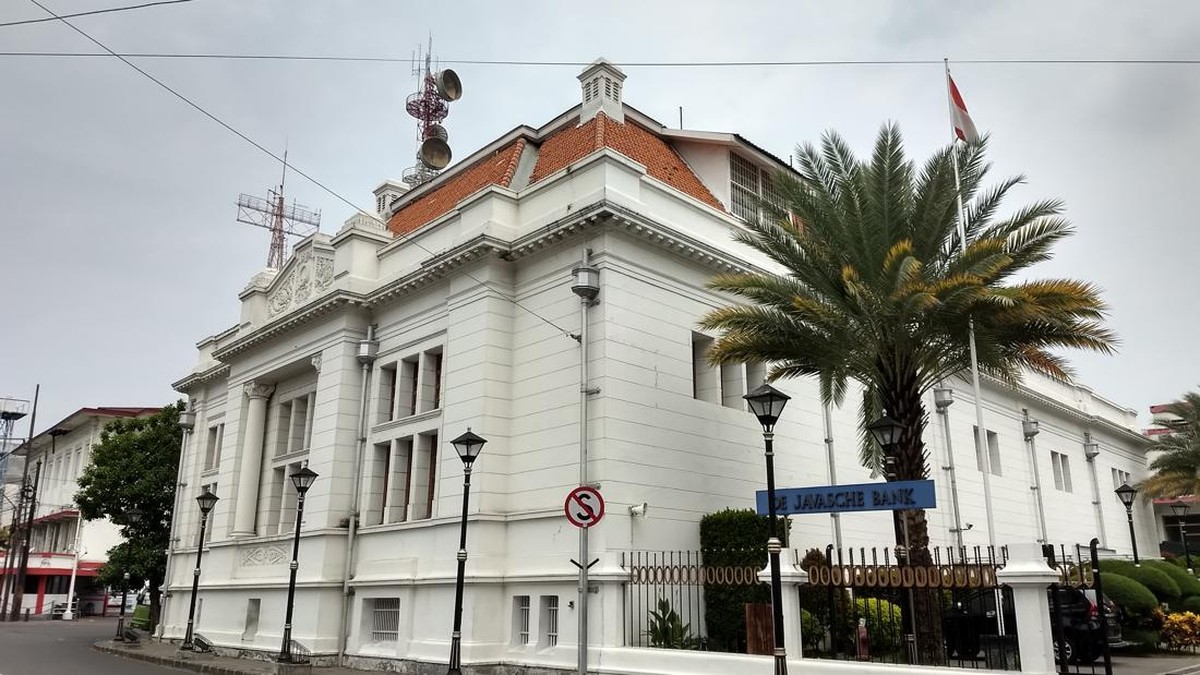
Berdasarkan data kepolisian dan laporan keuangan per kuartal pertama 2024, dunia usaha di Indonesia kembali dihadapkan pada persoalan kriminalitas korporasi yang mencuat ke permukaan. Sebuah tindak pidana perampokan terhadap fasilitas penyimpanan uang sebuah bank di Jakarta dilaporkan terjadi, dengan nilai kerugian yang diklaim mencapai Rp157 miliar. Yang membuat kasus ini berbeda dari perampokan konvensional adalah latar belakang pelakunya: dua orang yang tercatat sebagai pengusaha di sektor properti.
Menurut keterangan otoritas, motif di balik aksi tersebut bermula dari kondisi keuangan kedua pelaku yang mengalami penurunan tajam setelah proyek properti yang mereka kembangkan hangus terbakar. Peristiwa kebakaran itu menghapus aset yang tengah dalam tahap konstruksi, sekaligus memutus arus kas perusahaan. Dalam terminologi keuangan, kondisi ini disebut sebagai insolvensi teknis—yakni ketika kewajiban jangka pendek perusahaan melampaui aset likuid yang tersedia, meski secara akuntansi perusahaan belum tentu dinyatakan pailit.
Kronologi dan Modus Operandi
Berdasarkan rekonstruksi yang dihimpun, kedua pelaku memanfaatkan pengetahuan mereka tentang prosedur internal perbankan, termasuk jadwal pengisian ulang kas dan titik lemah sistem pengamanan brankas. Aksi ini diduga direncanakan dalam waktu relatif singkat, dipicu oleh tekanan kreditur dan tenggat pembayaran utang yang jatuh tempo.
Nilai kerugian Rp157 miliar setara dengan sekitar 0,008 persen dari total dana pihak ketiga perbankan nasional yang pada periode yang sama berada di kisaran Rp8.000 triliun. Angka ini secara agregat memang tidak mengguncang stabilitas sistem keuangan, namun dari sisi tata kelola risiko operasional, insiden ini menjadi sinyal penting.
“Kasus seperti ini menunjukkan bahwa risiko operasional bank tidak hanya datang dari serangan siber, tetapi juga dari celah prosedur fisik dan kelemahan verifikasi identitas,” ujar seorang analis risiko perbankan dalam catatan risetnya.
Di satu sisi, perbankan Indonesia memiliki rasio kecukupan modal (CAR) yang relatif tinggi, di atas 24 persen per awal 2024, jauh melampaui ambang batas minimum 8 persen. Likuiditas juga terjaga dengan rasio kredit terhadap dana pihak ketiga (LDR) di kisaran 84 persen. Artinya, dari kacamata fundamental, kejadian ini tidak menggerus kepercayaan nasabah secara sistemik.
Di sisi lain, insiden ini memperlihatkan bahwa tekanan ekonomi pada sektor properti masih membekas. Indeks harga properti residensial primer menunjukkan perlambatan pertumbuhan year-on-year, sementara tingkat kredit bermasalah (NPL) di segmen konstruksi dan real estat tercatat di atas rata-rata nasional.
Tekanan Sektor Properti dan Sentimen Pasar
Sektor properti memang tengah menghadapi masa sulit. Setelah pandemi, permintaan terhadap hunian kelas menengah mengalami kenaikan yang tidak merata, sementara biaya bahan bangunan dan suku bunga kredit pemilikan rumah bergerak naik. Banyak pengembang kecil dan menengah terjebak dalam struktur utang berbunga tinggi dengan jaminan aset yang belum menghasilkan pendapatan.
Dalam konteks ini, muncul pertanyaan tentang efektivitas mekanisme restrukturisasi kredit. Otoritas Jasa Keuangan mencatat bahwa program restrukturisasi telah membantu banyak debitur, namun tidak semua pelaku usaha mampu memanfaatkannya karena keterbatasan dokumentasi dan agunan. Ketika jalur formal tersumbat, sebagian pihak mengambil langkah di luar koridor hukum—sebuah fenomena yang dalam literatur ekonomi disebut distress-driven crime.
Pro: sebagian ekonom menilai insiden ini bersifat idiosyncratic alias kasus per kasus, tidak mencerminkan kelemahan sistemik perbankan nasional. Rasio likuiditas, profitabilitas, dan permodalan bank tetap solid. Kontra: analis lain mengingatkan bahwa kejadian serupa bisa berulang jika pengawasan terhadap protokol keamanan fisik dan mitigasi risiko operasional tidak diperketat, terutama di kantor cabang dengan nilai kas besar.
Implikasi bagi Industri dan Pengawasan
Dari perspektif valuasi, saham perbankan besar kemungkinan tidak mengalami koreksi berarti akibat peristiwa ini. Namun, sentimen pasar terhadap emiten properti bisa tertekan, khususnya bagi perusahaan dengan rasio utang terhadap ekuitas (DER) tinggi dan arus kas operasi negatif.
Ke depan, proyeksi pertumbuhan kredit properti diperkirakan tetap moderat di kisaran 6–8 persen year-on-year, dengan catatan suku bunga acuan tidak mengalami kenaikan lanjutan. Otoritas diharapkan memperkuat kerangka manajemen risiko, termasuk audit berkala atas prosedur penyimpanan uang tunai dan pemisahan tugas antarunit kerja.
Pada akhirnya, kasus ini menjadi pengingat bahwa stabilitas makro yang terjaga tidak otomatis menghapus risiko mikro. Fundamental ekonomi yang kuat tetap perlu dibarengi dengan tata kelola perusahaan yang baik di tingkat individu pelaku usaha.












Comments (0)