 lukman-hakim
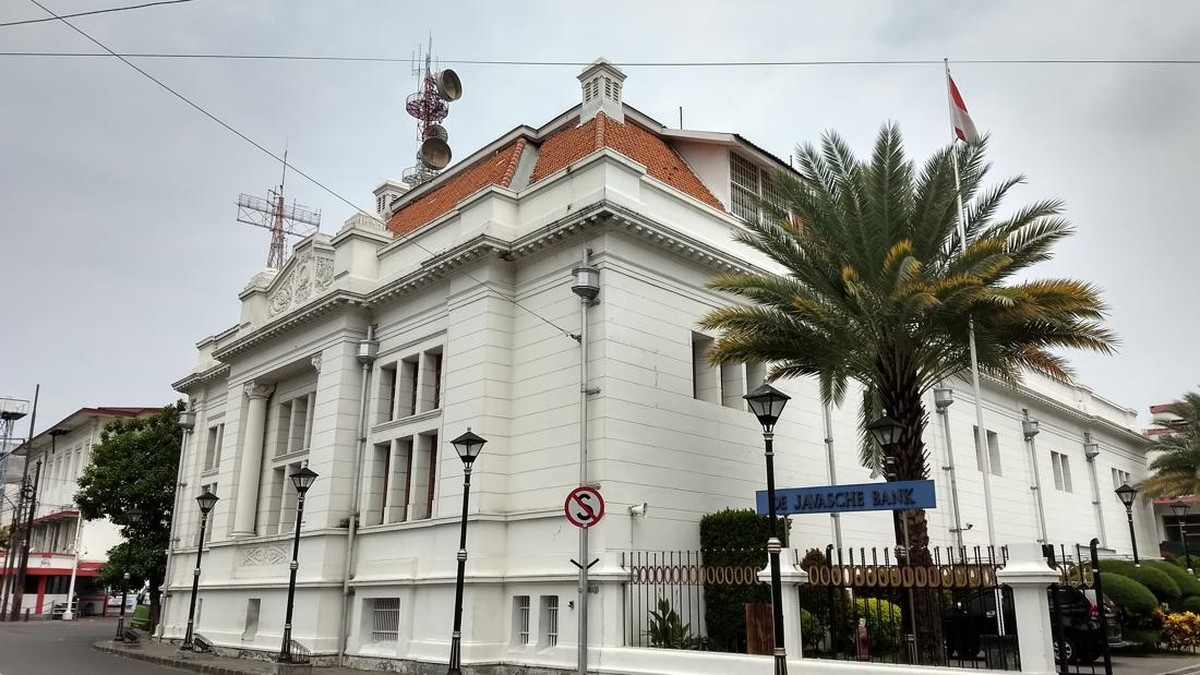
Berdasarkan data kepolisian dan laporan keuangan sektor perbankan per akhir 2024, sebuah kasus perampokan brankas bank dengan nilai kerugian mencapai Rp157 miliar mencuat ke permukaan. Dua pengusaha yang sebelumnya bergerak di sektor properti ditetapkan sebagai tersangka. Motifnya bukan sekadar keserakahan, melainkan kondisi keuangan yang ambruk setelah proyek properti yang mereka bangun ludes terbakar.
Kasus ini menjadi cermin buram dari tekanan likuiditas yang dialami sebagian pelaku usaha di sektor properti. Di satu sisi, insiden ini murni tindak pidana yang tidak bisa dibenarkan dengan alasan apa pun. Di sisi lain, ada sinyal bahwa sebagian dunia usaha mengalami tekanan arus kas yang ekstrem, terutama pasca-pandemi ketika sektor properti berjuang bangkit dari keterpurukan.
Kronologi dan Nilai Kerugian yang Fantastis
Menurut keterangan pihak berwenang, kedua pelaku masuk ke area brankas sebuah bank dan menggasak uang tunai senilai Rp157 miliar. Angka ini setara dengan sekitar 0,008% dari total dana pihak ketiga (DPK) perbankan nasional yang per November 2024 mencapai Rp8.700 triliun. Meski secara persentase terlihat kecil, nominal tersebut sangat signifikan bagi bank bersangkutan, terutama jika dibandingkan dengan rasio kecukupan modal (capital adequacy ratio/CAR) yang harus dijaga di kisaran 23-25%.
Dalam konteks industri, kerugian sebesar itu setara dengan proyeksi laba bersih bank menengah selama beberapa kuartal.
"Kasus ini menunjukkan bahwa risiko operasional, terutama keamanan fisik, masih menjadi celah yang harus ditutup. Digitalisasi tidak menghapus risiko konvensional," ujar seorang analis perbankan yang enggan disebut namanya.
Tekanan Likuiditas di Sektor Properti
Latar belakang kedua pelaku yang merupakan pengusaha properti menyoroti tren yang lebih luas. Sektor properti nasional memang mengalami kenaikan indeks harga rumah secara year-on-year, namun di sisi lain terjadi penurunan permintaan riil di segmen menengah ke atas. Berdasarkan data Bank Indonesia, kredit properti tumbuh melambat dari 7,8% year-on-year pada 2022 menjadi sekitar 5,2% year-on-year pada 2024. Perlambatan ini menekan arus kas pengembang, terutama yang memiliki eksposur besar pada proyek komersial.
Proyek yang terbakar menjadi pemicu utama kejatuhan finansial kedua pelaku. Kebakaran tersebut menghapus aset yang seharusnya menjadi jaminan bank, sekaligus memutus siklus pendapatan yang diandalkan untuk membayar utang. Dalam bahasa sederhana, mereka kehilangan sumber pemasukan utama, sementara kewajiban kepada kreditur tetap berjalan.
Pro: sebagian kalangan menilai tragedi ini menggambarkan pentingnya asuransi aset dan manajemen risiko yang lebih baik di sektor properti. Kontra: ada pula yang melihatnya sebagai bukti bahwa akses restrukturisasi kredit masih berbelit, sehingga pengusaha kecil-menengah terdesak ke jalan ekstrem.
Dampak terhadap Sentimen Pasar dan Industri Perbankan
Dari kacamata pasar, insiden perampokan ini berpotensi memengaruhi sentimen pasar terhadap bank bersangkutan, meski dampaknya diperkirakan terbatas pada valuasi jangka pendek. Investor biasanya lebih mencermati fundamental seperti rasio kredit bermasalah (non-performing loan/NPL) dan likuiditas. Jika bank tersebut mampu menjaga NPL di bawah 3% dan likuiditas di level aman, capital outflow yang signifikan bisa dihindari.
Namun, kejadian ini juga menjadi pengingat bahwa risiko operasional dapat menggerus kepercayaan nasabah. Dalam industri perbankan, kepercayaan adalah segalanya. Nasabah besar bisa saja memindahkan portofolio mereka ke bank lain yang dinilai lebih aman, yang pada akhirnya memengaruhi posisi likuiditas.
Ke depan, proyeksi pertumbuhan kredit perbankan 2025 yang berada di kisaran 10-11% year-on-year bisa tetap tercapai, asalkan tidak ada gangguan sistemik. Kasus ini lebih tepat dipandang sebagai peringatan mikro, bukan indikator krisis makro. Yang perlu dicermati adalah bagaimana regulator dan industri memperkuat tata kelola risiko, sekaligus memastikan bahwa pelaku usaha yang terdesak memiliki jalur penyelamatan yang sah, bukan jalan pidana.










Comments (0)