 arif-budianto
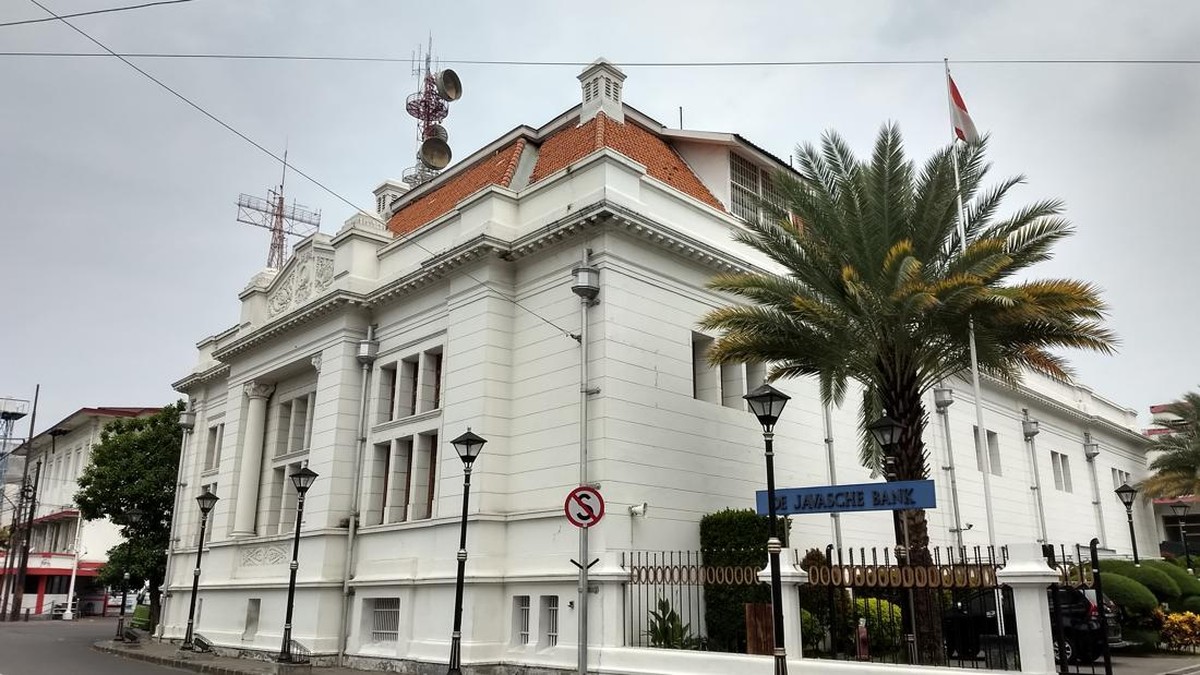
Berdasarkan data kepolisian dan laporan industri keuangan per awal 2025, dunia usaha Indonesia kembali dihebohkan oleh kasus dugaan perampokan dana perbankan yang melibatkan pelaku dari kalangan pengusaha. Dua pengusaha asal Jakarta dilaporkan nekat membobol brankas sebuah bank dengan nilai kerugian mencapai Rp157 miliar. Motif sementara yang terungkap adalah tekanan finansial berat setelah proyek properti yang mereka kembangkan mengalami kegagalan total akibat kebakaran.
Kasus ini menjadi sorotan karena menyentuh dua isu sekaligus: kriminalitas ekonomi dan kerentanan sektor properti yang selama ini menjadi tulang punggung pertumbuhan kredit perbankan nasional. Angka Rp157 miliar bukan nominal kecil. Sebagai perbandingan, nilai tersebut setara dengan sekitar 0,01 persen dari total kredit perbankan nasional yang diproyeksikan menembus Rp7.500 triliun pada 2025, atau sekitar 0,03 persen dari rata-rata laba bersih bank besar per kuartal.
Kronologi dan Motif Ekonomi di Balik Aksi Nekat
Informasi yang dihimpun menunjukkan bahwa kedua pelaku sebelumnya bergerak di sektor properti, salah satu sektor yang paling terdampak oleh pelemahan daya beli masyarakat dalam beberapa tahun terakhir. Proyek yang mereka bangun dilaporkan hangus terbakar, memicu hilangnya sumber pendapatan sekaligus menumpuknya kewajiban utang kepada kreditur.
Dalam bahasa ekonomi, kondisi ini disebut insolvensi, yakni keadaan ketika aset yang dimiliki tidak lagi cukup untuk menutup total liabilitas. Ketika likuiditas mengering dan arus kas berhenti, tekanan psikologis maupun finansial meningkat tajam. Di satu sisi, kegagalan proyek properti adalah risiko bisnis yang wajar terjadi dalam siklus ekonomi. Di sisi lain, respons dengan melakukan tindak pidana tidak bisa dibenarkan secara hukum maupun etika bisnis.
“Tekanan likuiditas pada sektor properti memang meningkat, tetapi itu tidak pernah menjadi pembenaran atas tindakan melawan hukum. Ini murni persoalan integritas,” ujar seorang pengamat ekonomi dalam diskusi terbatas mengenai stabilitas sektor keuangan.
Pihak bank yang menjadi korban belum merinci mekanisme pembobolan. Namun, kejadian ini memunculkan pertanyaan mengenai efektivitas sistem pengamanan internal perbankan, termasuk prosedur pengelolaan brankas dan kontrol akses ganda.
Dampak terhadap Sentimen Pasar dan Kepercayaan Nasabah
Dari kacamata industri, insiden ini berpotensi memengaruhi sentimen pasar, khususnya kepercayaan nasabah terhadap keamanan simpanan. Meski demikian, penting dicatat bahwa sistem perbankan Indonesia memiliki jaring pengaman berlapis, mulai dari Lembaga Penjamin Simpanan (LPS) yang menjamin simpanan hingga Rp2 miliar per nasabah per bank, hingga pengawasan Otoritas Jasa Keuangan (OJK).
Pro: Kejadian ini justru dapat mendorong bank memperketat prosedur internal dan menaikkan standar tata kelola. Kontra: jika tidak ditangani secara transparan, kasus ini bisa memicu kekhawatiran yang berlebihan (overreaction) di kalangan nasabah dan memperbesar risiko capital outflow pada segmen dana besar.
Dalam konteks makro, rasio kecukupan modal (CAR) industri perbankan nasional masih berada di kisaran 25–26 persen, jauh di atas ambang minimum. Artinya, secara fundamental, sistem perbankan tetap solid. Namun, valuasi saham sektor keuangan bisa mengalami koreksi jika muncul persepsi risiko baru terkait keamanan operasional.
Pelajaran bagi Sektor Properti dan Kredit Perbankan
Kasus ini memberi sinyal bahwa tekanan pada sektor properti perlu diwaspadai. Beberapa indikator menunjukkan tren perlambatan, seperti pertumbuhan kredit properti yang melandai dan meningkatnya kredit bermasalah (non-performing loan/NPL) pada segmen konstruksi. Proyeksi pertumbuhan ekonomi yang berkisar 5 persen pada 2025 belum cukup untuk mendongkrak permintaan properti secara signifikan.
Bagi pelaku usaha, diversifikasi portofolio dan manajemen risiko menjadi kunci. Menggantungkan seluruh bisnis pada satu proyek tanpa proteksi asuransi yang memadai adalah keputusan yang rentan. Bagi perbankan, kejadian ini menjadi pengingat untuk memperkuat kontrol internal dan tidak hanya berfokus pada pertumbuhan kredit.
Secara keseluruhan, peristiwa ini menggabungkan dimensi kriminal dan ekonomi. Penegakan hukum harus berjalan, tetapi analisis fundamental tetap diperlukan agar publik tidak menarik kesimpulan berlebihan terhadap stabilitas industri keuangan nasional. Indeks kepercayaan pasar pada akhirnya bergantung pada transparansi dan respons cepat otoritas.











Comments (0)