 yudi-kurniawan
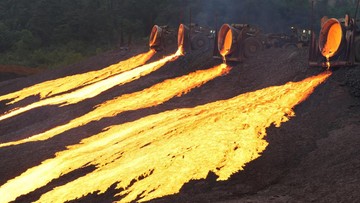
Berdasarkan data BPS per akhir 2023, nilai ekspor produk logam dasar dan barang jadi dari kawasan industri pemurnian logam mencapai kisaran USD 32 miliar year-on-year, dengan kontributor terbesar berasal dari rantai pasok nikel di Sulawesi Tenggara, Sulawesi Utara, dan Maluku Utara. Capaian ini menempatkan sektor mineral logam sebagai penyumbang devisa non-migas terbesar sekaligus penopang neraca perdagangan. Di tengah data tersebut, wacana kebijakan kembali mengemuka: seorang anggota Komisi XII DPR menyuarakan dukungan atas moratorium smelter nikel tingkat setengah jadi dan menekankan perlunya investasi untuk membawa produk turunan nikel sampai ke tahap akhir.
Secara sederhana, hilirisasi adalah rantai pengolahan bertingkat: dari bijih, ke bahan setengah jadi (seperti nikel pig iron dan ferronickel), lalu ke bahan baku baterai (prekursor katoda), dan terakhir ke komponen jadi seperti sel baterai kendaraan listrik. Pertanyaannya bukan lagi apkah hilirisasi penting, melainkan seberapa jauh Indonesia harus melangkah dan berapa biayanya.
Hilirisasi Berjenjang dan Nilai Tambah yang Tertinggal
Indonesia diprediksi memegang cadangan nikel sekitar 21-22 juta ton, atau kurang lebih 22 persen total cadangan dunia. Namun kualitas endapan tergolong rendah dengan rasio kadar rata-rata di bawah 1,5 persen, sehingga biaya pengolahan per ton produk relatif tinggi. Selama satu dekade terakhir, investasi smelter jenis rotary kiln electric furnace (RKEF) dan feronickel tumbuh pesat; jumlah izin smelter yang beroperasi dilaporkan telah menembus angka belasan puluh unit dengan serapan tenaga kerja puluhan ribu pekerja.
Di satu sisi, produk setengah jadi memberi nilai tambah yang signifikan dibanding ekspor bijih mentah. Sebelum moratorium ekspor bijih berlaku pada 2020, harga bijih nikel hanya ratusan dolar per ton, sementara nikel pig iron dihargai ribuan dolar per ton. Kontribusi sektor ini terhadap PDB dan penerimaan negara bukan pajak mengalami kenaikan konsisten dalam lima tahun terakhir. Bagi pemerintah, mempertahankan smelter berarti menjaga iklim investasi dan mencegah gelombang pemutusan hubungan kerja.
Di sisi lain, ketergantungan pada produk antara berpotensi menjebak ekonomi dalam jebakan komoditas. Ketika pasar jenuh menyerap nikel pig iron maupun stainless steel, daya tawar Indonesia terhadap harga jual melemah. Negara-negara tujuan ekspor dapat beralih ke pemasok lain apabila harga ditetapkan di bawah biaya marjinal produksi lokal. Di sinilah argumen untuk mendorong hilir diuji: apakah layak menambah smelter bahan baku baterai yang menuntut teknologi mahal dan likuiditas besar?
Pro dan Kontra Moratorium Produk Setengah Jadi
Pro: Investor di hilir menuntut pasokan bahan baku yang stabil dan panjang kontrak. Dengan membatasi pembangunan smelter bahan setengah jadi baru, pemerintah dapat mengalihkan kuota ore nikel dan kapasitas listrik ke industri prekursor katoda yang nilai tambahnya beberapa kali lipat. Perkiraan kasar menunjukkan nilai ekspor prekursor katoda per ton dapat 3-5 kali lebih tinggi dibanding ferronickel biasa. Sentimen pasar terhadap emiten logam pun berpotensi membaik apabila terlihat roadmap transisi menuju produk berteknologi tinggi, sehingga valuasi perusahaan tidak lagi dinilai semata sebagai produsen komoditas.
Kontra: Rantai baterai membutuhkan investasi awal dalam skala miliaran dolar, teknologi pemisahan hidrometalurgi, serta pasokan energi yang andal. Bila kapasitas produksi bahan setengah jadi dipangkas sebelum pabrik hilir siap, terjadi kesenjangan pasokan yang justru menurunkan utilisasi smelter eksisting dan memicu penurunan serapan tenaga kerja. Pada 2023-2024, harga nikel di London Metal Exchange sempat terkoreksi dari puncaknya di sekitar USD 29.000 per ton menuju kisaran USD 16.000-an per ton, atau turun lebih dari 40 persen. Kondisi ini menekan marjin dan membuat sebagian produsen berjuang menjaga rasio utang terhadap ekuitas agar tetap sehat. Moratorium tanpa kompensasi pembiayaan berisiko mempercepat capital outflow dari portofolio investor asing di sektor ini.
Tren Harga dan Tekanan Likuiditas Sektor
Pergerakan indeks harga komoditas logam memperlihatkan tren pelemahan sepanjang dua tahun terakhir, sejalan dengan perlambatan permintaan pasar otomotif global dan melimpahnya pasok dari ekspansi produksi Asia. Bagi perusahaan smelter, penurunan harga berarti kas operasional tertekan, sementara beban bunga pinjaman masih tetap. Bank Indonesia mencatat biaya dana perbankan mengalami kenaikan seiring siklus pengetatan moneter, sehingga proyeksi payback period investasi smelter baru menjadi lebih panjang.
Faktor lain yang perlu diperhatikan adalah risiko tumpang tindih kebijakan. Apabila moratorium produk setengah jadi diberlakukan secara tegas namun insentif fiskal untuk pabrik hilir belum tersedia, iklim usaha dapat kehilangan kepastian. Sebaliknya, bila insentif diberikan tanpa disertai kewajiban serapan tenaga kerja lokal dan alih teknologi, manfaat ekonominya bisa tergerus. Fundamental industri nikel Indonesia masih kuat, namun keunggulan komparatif itu harus dikelola agar tidak terbuang sia-sia.
Proyeksi: Investasi Hilir sebagai Penentu Arah
Perkiraan pasar menempatkan permintaan bahan baku baterai global akan tumbuh dua digit hingga akhir dekade ini, didorong penetrasi kendaraan listrik. Indonesia memiliki peluang besar memasok rantai pasok tersebut, asalkan tiga syarat terpenuhi: ketersediaan pasokan ore yang berkelanjutan, infrastruktur energi bersih dengan biaya kompetitif, serta kemitraan teknologi yang mengikat investor asing pada komitmen pengolahan lanjutan.
Bagi pembuat kebijakan, pilihan di antara memperluas smelter bahan setengah jadi atau langsung mengejar produk akhir tidak bersifat hitam-putih. Pendekatan bertahap dengan evaluasi berkala mungkin lebih realistis, mengingat kebutuhan likuiditas dan risiko teknologi yang besar. Yang pasti, arah kebijakan akan sangat memengaruhi sentimen pasar, keputusan alokasi portofolio investor, dan pada akhirnya berapa besar nilai tambah yang benar-benar dinikmati ekonomi nasional. Tanpa komitmen jangka panjang yang kredibel, risiko terbesarnya adalah Indonesia berhenti sebagai pemasok bahan mentah berganti peran menjadi pemasok bahan setengah jadi tanpa pernah sampai ke produk jadi.








Comments (0)