 arif-budianto
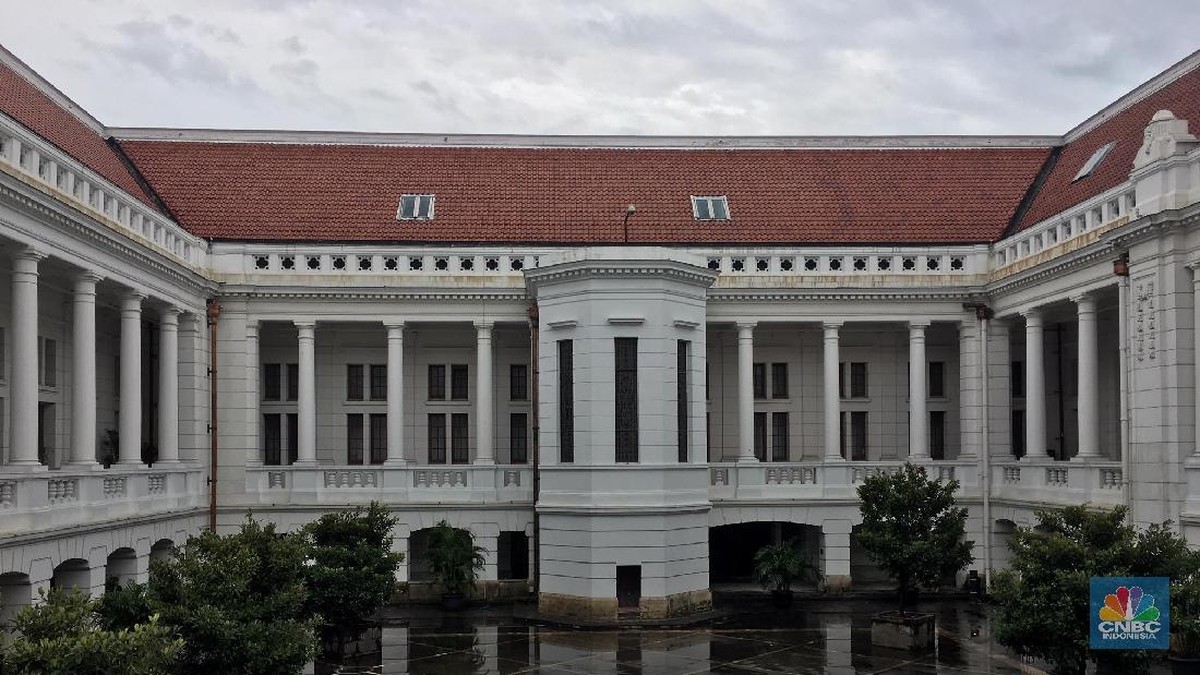
Berdasarkan data yang dihimpun dari otoritas keuangan dan laporan kepolisian setempat, sebuah brankas bank sentral yang selama ini dikenal memiliki sistem pengamanan berlapis berhasil dibobol oleh dua pelaku yang menyamar sebagai nasabah. Kerugian yang tercatat mencapai Rp150 miliar dalam bentuk uang tunai. Peristiwa ini mencuat sebagai salah satu kasus pembobolan fasilitas penyimpanan bank sentral dengan nilai nominal terbesar dalam beberapa tahun terakhir, memicu pertanyaan mendalam mengenai efektivitas tata kelola likuiditas dan prosedur Know Your Customer (KYC) di institusi keuangan paling bergengsi.
Kronologi dan Modus Operandi di Balik Penyaruan Identitas
Dari hasil penyelidikan awal, kedua pelaku dilaporkan masuk ke area terbatas dengan mengaku sebagai nasabah institusional yang memiliki otorisasi pencairan dana. Mereka memanfaatkan kelengahan prosedur verifikasi berlapis yang seharusnya menjadi benteng utama brankas bank sentral. Dalam terminologi perbankan, brankas bank sentral merupakan fasilitas penyimpanan likuiditas utama yang mengelola cadangan devisa dan uang kartal dalam jumlah besar. Akses ke fasilitas ini umumnya hanya diberikan kepada bank komersial dengan otorisasi tingkat tinggi, bukan kepada individu perorangan.
Modus penyamaran sebagai nasabah menunjukkan bahwa pelaku memiliki pemahaman mendalam mengenai alur birokrasi dan protokol keamanan internal. Di satu sisi, ini mengindikasikan bahwa sistem pengamanan fisik dan biometrik mungkin telah berfungsi dengan baik, namun lemah pada aspek verifikasi dokumen dan validasi identitas. Di sisi lain, muncul dugaan adanya keterlibatan pihak dalam yang memfasilitasi akses tersebut, mengingat kompleksitas prosedur yang harus dilalui untuk mencapai ruang brankas utama.
Pro: Standar Keamanan Bank Sentral Masih Relatif Tinggi
Dalam perspektif yang lebih luas, insiden ini justru menegaskan bahwa tidak ada sistem keamanan yang benar-benar sempurna. Namun, banyak kalangan menilai bahwa bank sentral secara umum masih memiliki standar keamanan di atas rata-rata industri. Rasio keberhasilan pembobolan brankas bank sentral dibandingkan dengan bank komersial tercatat jauh lebih rendah. Sepanjang satu dekade terakhir, hanya segelintir kasus serupa yang berhasil terdokumentasi, sementara ribuan percobaan pembobolan bank komersial berhasil digagalkan setiap tahunnya.
"Bank sentral memiliki lapisan pengamanan yang jauh lebih ketat dibandingkan bank umum. Kasus ini lebih merupakan anomali yang memerlukan investigasi menyeluruh, bukan cerminan kelemahan sistemik," ujar seorang pengamat kebijakan moneter dalam diskusi terbatas di Jakarta.
Dari sisi fundamental, kepercayaan pasar terhadap bank sentral sebagai penjaga stabilitas moneter juga tidak serta-merta runtuh. Sentimen pasar terhadap nilai tukar dan instrumen utang negara umumnya bertumpu pada kredibilitas kebijakan, bukan pada insiden kriminal tunggal. Indeks kepercayaan terhadap lembaga keuangan sentral masih berada pada zona stabil, meski terdapat tekanan psikologis jangka pendek.
Kontra: Celah Verifikasi dan Potensi Risiko Reputasi
Namun, di sisi lain, insiden ini membuka luka yang lebih dalam. Kegagalan verifikasi identitas nasabah institusional menyoroti lemahnya implementasi prinsip kehati-hatian (prudential banking) pada tahap paling dasar. Jika dua individu tanpa otorisasi dapat menembus ruang brankas utama, maka pertanyaan mengenai integritas data nasabah dan sistem audit internal menjadi sangat relevan. Capital outflow jangka pendek berpotensi terjadi jika nasabah institusional besar kehilangan kepercayaan terhadap prosedur penyimpanan.
Dalam konteks makroprudensial, kehilangan uang tunai sebesar Rp150 miliar memang relatif kecil dibandingkan total likuiditas yang dikelola bank sentral. Namun, dampak reputasionalnya bersifat eksponensial. Setiap insiden yang menyangkut brankas bank sentral akan meningkatkan persepsi risiko operasional, yang pada akhirnya dapat memengaruhi valuasi sektor perbankan secara keseluruhan. Proyeksi pertumbuhan kredit perbankan tahun berjalan pun dapat terpangkas jika kepercayaan nasabah menurun.
Implikasi terhadap Tata Kelola dan Pengawasan
Ke depan, kasus ini diperkirakan akan mendorong percepatan digitalisasi sistem verifikasi berbasis biometrik dan blockchain untuk pencatatan akses brankas. Otoritas pengawas kemungkinan akan memperketat rasio kecukupan prosedur operasional standar, termasuk kewajiban dual control dan rotasi personel secara berkala. Bagi industri keuangan nasional, insiden ini menjadi alarm bahwa investasi pada teknologi keamanan bukan lagi beban biaya, melainkan kebutuhan fundamental untuk menjaga likuiditas dan stabilitas sistem keuangan secara keseluruhan. Tren ke depan akan mengarah pada penguatan lapisan autentikasi berlapis yang tidak dapat ditembus hanya dengan penyamaran identitas.








Comments (0)