 nadia-rahmawati
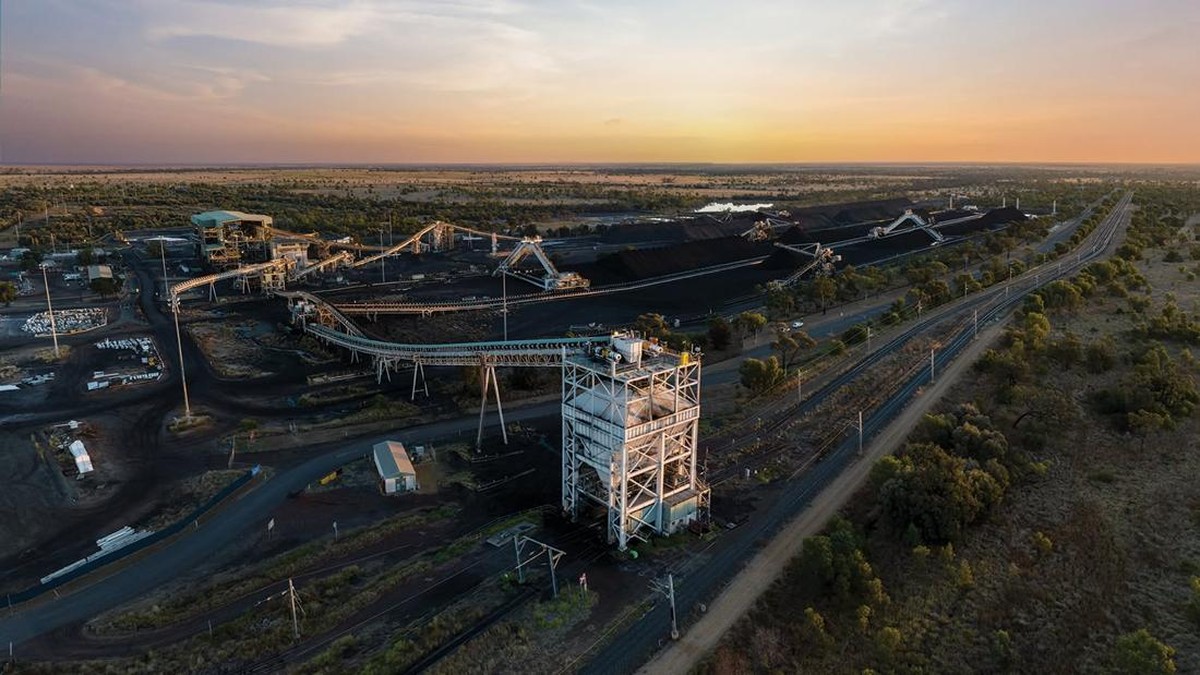
Berdasarkan data BPS/Bank Indonesia/OJK per 30 September 2025, perekonomian Indonesia masih menunjukkan ketahanan di tengah berlanjutnya ketidakpastian global. Indeks Harga Produsen (IHP) untuk sektor pertambangan dan penggalian mengalami penurunan sebesar 7,82% secara year-on-year, seiring dengan melemahnya tren harga komoditas energi. Kondisi ini turut berdampak terhadap sentimen pasar (persepsi kolektif pelaku pasar terhadap suatu aset atau kondisi ekonomi) terhadap emiten (perusahaan yang telah mencatatkan sahamnya di bursa efek) di sektor tambang. Salah satu perkembangan yang mencerminkan dinamika tersebut adalah selesainya transaksi divestasi (penjualan sebagian atau seluruh kepemilikan atas suatu aset) atas 47,99% saham Kestrel Coal Group kepada Yancoal Australia dengan nilai US$814,12 juta, atau setara dengan Rp13,39 triliun berdasarkan kurs tengah Bank Indonesia per 30 September 2025 sebesar Rp16.444 per dolar AS.
Pergerakan ini tidak dapat dilihat secara terpisah dari fundamental (kondisi dasar ekonomi dan keuangan suatu perusahaan atau negara) sektor energi nasional maupun global. Permintaan batubara masih bertahan, namun tren pergeseran kebijakan energi di berbagai negara maju telah menekan valuasi (perkiraan nilai wajar suatu aset berdasarkan faktor ekonomi dan keuangan) dari aset-aset tambang batu bara dalam beberapa tahun terakhir. Hal ini menjadi salah satu faktor yang mendorong sejumlah perusahaan untuk melakukan rasionalisasi portofolio (penyusunan ulang kepemilikan aset untuk menyesuaikan dengan tujuan strategis dan kemampuan keuangan) guna menjaga stabilitas keuangan jangka menengah.
Di Satu Sisi: Pelepasan Aset untuk Memperkuat Keuangan
Di satu sisi, divestasi aset tambang dapat menjadi langkah strategis untuk memperkuat likuiditas (kemampuan suatu perusahaan untuk memenuhi kewajiban jangka pendeknya dengan aset yang mudah dicairkan). Dengan perolehan dana sebesar US$814,12 juta, perusahaan memiliki ruang untuk mengelola rasio (perbandingan antar angka keuangan yang digunakan untuk menilai kinerja) utang terhadap ekuitas, menurunkan beban bunga serta mengalokasikan dana ke sektor atau proyek yang dinilai lebih sesuai dengan arah jangka panjang. Langkah ini juga dapat membantu meredam potensi capital outflow (arus keluar modal asing atau penggunaan dana untuk investasi di luar negeri) dalam bentuk ekspansi yang berisiko, dengan memprioritaskan efisiensi alih-alih perluasan kapasitas pada saat valuasi aset komoditas mengalami tekanan.
Selain itu, pelepasan kepemilikan mayoritas parsial dapat menjadi upaya untuk mengurangi konsentrasi risiko (potensi kerugian akibat terlalu bergantung pada satu jenis aset atau pasar). Berdasarkan data OJK per Agustus 2025, rasio utang bersih terhadap ekuitas rata-rata emiten sektor pertambangan tercatat sebesar 0,87 kali, mengalami kenaikan tipis sebesar 0,09 kali secara year-on-year. Pada kondisi tersebut, penguatan struktur modal melalui divestasi dapat menjadi instrumen untuk menjaga fleksibilitas keuangan tanpa harus menambah beban pinjaman di tengah suku bunga acuan Bank Indonesia yang masih berada di level 5,25% per September 2025.
Di Sisi Lain: Hilangnya Kontribusi dan Tekanan Sentimen Pasar
Di sisi lain, pelepasan aset yang telah berkontribusi terhadap pendapatan tidak terlepas dari konsekuensi. Penurunan skala portofolio dapat berdampak terhadap proyeksi (perkiraan kondisi ekonomi atau keuangan di masa mendatang berdasarkan data yang tersedia) pendapatan dan laba, khususnya apabila aset yang dijual merupakan penyumbang margin (selisih antara pendapatan dan biaya) yang relatif stabil. Hal ini dapat memengaruhi fundamental perusahaan secara jangka pendek, sekaligus menimbulkan penyesuaian terhadap valuasi saham yang telah tercermin di indeks (ukuran statistik yang menggambarkan pergerakan harga sekelompok aset) sektor pertambangan.
Tekanan juga dapat berasal dari sentimen pasar. Pada kuartal III 2025, indeks sektor pertambangan di Bursa Efek Indonesia mengalami penurunan sebesar 4,15% secara year-on-year, lebih dalam dibandingkan dengan penurunan indeks harga saham gabungan sebesar 2,71% pada periode yang sama. Perbedaan ini menunjukkan bahwa pelaku pasar masih berhati-hati terhadap prospek emiten tambang, khususnya terkait dengan eksposur (tingkat keterpaparan suatu perusahaan terhadap risiko tertentu) terhadap harga batubara. Dengan Newcastle Free on Board (FOB) sebagai acuan global, harga rata-rata batubara termal tercatat mengalami penurunan sebesar 21,30% secara year-on-year hingga September 2025, sehingga setiap perubahan struktur kepemilikan akan turut dinilai berdasarkan kemampuan perusahaan untuk menjaga pendapatan di tengah tekanan tersebut.
Implikasi Makro dan Arah Jangka Menengah
Dari sisi makroekonomi, transaksi ini perlu dilihat dalam kerangka arus modal. Divestasi kepada investor asing dapat membawa masuk dana, namun alokasi hasil penjualan menjadi faktor penentu apakah transaksi tersebut berpotensi menambah likuiditas domestik atau justru memicu capital outflow melalui pembayaran kewajiban atau distribusi. Berdasarkan data Bank Indonesia, arus modal portofolio neto untuk pasar keuangan domestik tercatat sebesar US$2,9 miliar pada periode Januari hingga September 2025, mengalami penurunan signifikan dibandingkan US$5,7 miliar pada periode yang sama tahun 2024. Kondisi ini menegaskan pentingnya menjaga keseimbangan antara kebutuhan likuiditas perusahaan dengan stabilitas arus modal secara keseluruhan.
Lebih jauh, tren global menuju dekarbonisasi (upaya pengurangan emisi gas rumah kaca untuk mengatasi perubahan iklim) akan terus membentuk proyeksi permintaan energi. Meskipun batubara masih berperan dalam bauran energi (kombinasi sumber energi yang digunakan suatu negara) Indonesia, tekanan terhadap valuasi aset berbasis batu bara diperkirakan akan berlanjut. Hal ini dapat mendorong rasionalisasi portofolio secara lebih luas di sektor tambang, dengan mempertimbangkan tidak hanya kinerja saat ini, tetapi juga daya tahan fundamental di tengah transisi energi.
"Transaksi divestasi perlu dinilai berdasarkan dua dimensi yang sama pentingnya, yaitu penguatan struktur keuangan perusahaan dan dampaknya terhadap stabilitas arus modal serta daya tahan sektor di tengah transisi energi," ungkap seorang analis ekonomi makro independen.
Dengan demikian, perkembangan ini menjadi cerminan dari dua realitas yang berjalan bersamaan. Di satu sisi, kebutuhan untuk menjaga likuiditas dan efisiensi mendorong pelepasan aset. Di sisi lain, hilangnya kontribusi aset tersebut, ditambah dengan tekanan harga komoditas, sentimen pasar yang berhati-hati serta tren transisi energi, menjadi tantangan tersendiri. Pada akhirnya, efektivitas langkah ini akan bergantung pada bagaimana dana hasil divestasi dialokasikan untuk memperkuat fundamental, bukan hanya dalam jangka pendek, namun juga untuk menjaga ketahanan portofolio di tengah proyeksi perekonomian global yang masih penuh ketidakpastian.








Comments (0)