 yudi-kurniawan
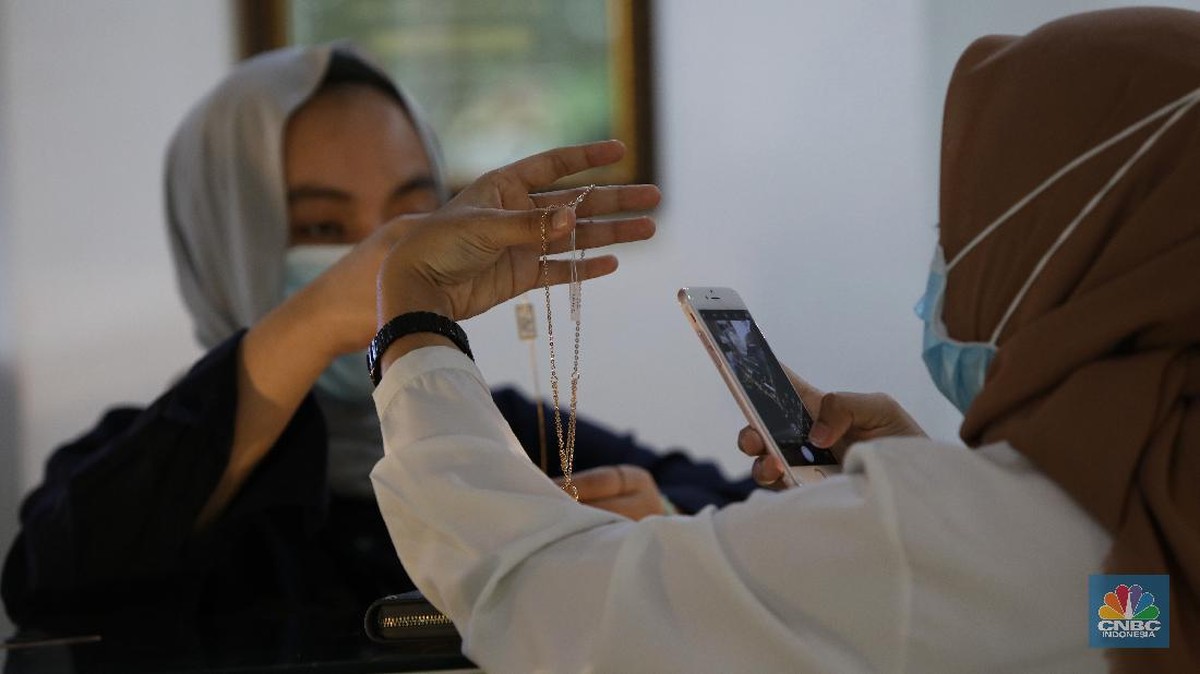
Berdasarkan data OJK per September 2025, industri Jasa Keuangan Non-Bank (IKNB) mencatat total aset sebesar Rp 1.024,5 triliun, yang berarti mengalami kenaikan sebesar 9,2% year-on-year dibandingkan dengan periode yang sama pada tahun 2024. Dari keseluruhan aset tersebut, sub-sektor perusahaan pergadaian berkontribusi sebesar Rp 135,2 triliun, atau sekitar 13,2% dari total aset IKNB. Angka ini menunjukkan bahwa industri pergadaian masih menjadi salah satu pilar pembiayaan alternatif di Indonesia, khususnya bagi masyarakat yang belum dapat mengakses layanan perbankan secara optimal. Perluasan wilayah usaha dua perusahaan pergadaian menjadi berskala nasional menjadi salah satu peristiwa yang perlu dikaji secara berimbang, mengingat implikasinya terhadap fundamental ekonomi, sentimen pasar, hingga stabilitas industri keuangan secara keseluruhan.
Di satu sisi: Perluasan Akses Pembiayaan Bagi Masyarakat
Di satu sisi, langkah perluasan ini berpotensi memperluas jangkauan pembiayaan yang terjangkau bagi masyarakat luas. Berdasarkan data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) yang dirilis oleh OJK pada tahun 2024, indeks literasi keuangan Indonesia berada di angka 65,43%, sedangkan indeks inklusi keuangan berada di angka 75,02%. Meskipun kedua angka tersebut telah mengalami kenaikan dibandingkan dengan tahun 2019, terdapat kesenjangan yang cukup besar antara inklusi dan literasi. Hal ini berarti bahwa masyarakat telah memiliki akses terhadap layanan keuangan, namun tidak seluruhnya memiliki pemahaman yang cukup untuk memanfaatkannya secara bijak.
Perusahaan pergadaian dapat menjadi solusi atas celah tersebut, terutama bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang kerap kali tidak memenuhi rasio (perbandingan antara suatu nilai dengan nilai lainnya yang digunakan untuk menilai kondisi keuangan) penilaian kredit dari bank. Berdasarkan data Kementerian Koperasi dan UKM, jumlah UMKM di Indonesia mencapai lebih dari 64 juta unit usaha pada tahun 2024, yang menyerap sekitar 97% tenaga kerja nasional. Dari jumlah tersebut, masih terdapat banyak pelaku usaha yang bergantung pada pembiayaan informal. Dengan adanya perluasan jaringan ke wilayah-wilayah yang sebelumnya minim layanan pergadaian, portofolio (kumpulan aset atau pembiayaan yang dimiliki oleh suatu lembaga) pembiayaan alternatif berpotensi mengalami kenaikan, sekaligus mendorong tren inklusi keuangan yang lebih merata. Selain itu, valuasi (penilaian atas nilai suatu aset atau bisnis) terhadap industri IKNB juga berpotensi mendapatkan dorongan positif apabila ekspansi ini dapat dijalankan dengan tingkat efisiensi yang tinggi.
Di sisi lain: Tantangan Terhadap Likuiditas dan Stabilitas Industri
Di sisi lain, ekspansi berskala nasional tidak terlepas dari berbagai tantangan yang dapat memengaruhi fundamental industri. Salah satu tantangan terbesar adalah menjaga likuiditas (kemampuan suatu lembaga untuk memenuhi kewajiban jangka pendeknya) di tengah dinamika suku bunga. Berdasarkan data Bank Indonesia per Oktober 2025, suku bunga acuan (BI-Rate) berada di level 5,25%, setelah mengalami penurunan sebesar 25 basis poin secara year-on-year. Penurunan suku bunga ini dapat meringankan beban biaya dana, namun juga perlu diimbangi dengan manajemen risiko yang ketat, khususnya apabila terjadi lonjakan permintaan pembiayaan yang tidak diiringi dengan ketersediaan dana yang memadai.
Tantangan lainnya terletak pada potensi capital outflow (arus keluar modal asing dari suatu negara) yang dapat memengaruhi sentimen pasar terhadap sektor keuangan. Berdasarkan data Bank Indonesia, pada periode Januari hingga September 2025, tercatat capital outflow bersih dari pasar keuangan domestik sebesar Rp 56,7 triliun, yang jauh lebih tinggi dibandingkan dengan Rp 23,4 triliun pada periode yang sama tahun 2024. Kondisi ini dapat menekan ketersediaan dana murah di pasar domestik, sehingga lembaga pembiayaan, termasuk perusahaan pergadaian, perlu berhati-hati dalam mengelola sumber pendanaan untuk ekspansi mereka. Selain itu, persaingan antar lembaga IKNB juga akan semakin ketat, yang berpotensi menekan margin keuntungan apabila tidak dibarengi dengan peningkatan efisiensi operasional.
Proyeksi Industri Menuju Pertumbuhan yang Berimbang
Melihat kedua sisi tersebut, proyeksi (perkiraan atas kondisi atau hasil di masa depan berdasarkan data yang ada) terhadap industri pergadaian ke depannya akan sangat bergantung pada kemampuan pelaku industri untuk menyeimbangkan antara perluasan akses dengan penguatan manajemen risiko. Berdasarkan data OJK, rasio pembiayaan bermasalah (Non-Performing Financing/NPF) pada sub-sektor pergadaian berada di angka 1,87% per September 2025, yang masih tergolong terjaga dibandingkan dengan rasio NPF rata-rata IKNB sebesar 2,65%. Angka ini menjadi modal penting untuk menjaga kepercayaan publik, namun dapat tertekan apabila ekspansi dilakukan secara agresif tanpa memperkuat sistem penilaian agunan dan pengawasan internal.
Di sisi permintaan, tren digitalisasi juga turut berperan dalam membentuk lanskap industri. Pemanfaatan teknologi dapat menekan biaya operasional, memperluas jangkauan ke daerah terpencil, serta meningkatkan transparansi terhadap nasabah. Namun, digitalisasi juga membawa risiko siber yang perlu diantisipasi, khususnya mengingat sensitivitas data nasabah. Dengan demikian, perluasan wilayah usaha ini dapat menjadi katalis pertumbuhan yang inklusif, asalkan diiringi dengan penguatan fundamental, pengelolaan likuiditas yang prudent, serta respons yang tepat terhadap sentimen pasar yang dinamis.









Comments (0)