 yudi-kurniawan
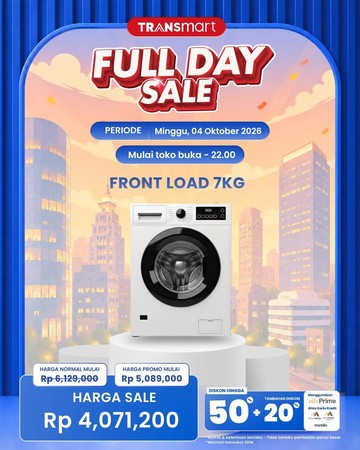
Berdasarkan data BPS/Bank Indonesia/OJK per Agustus 2026, laju inflasi Indonesia mengalami penurunan menjadi 2,13% year-on-year. Angka tersebut berada di bawah rata-rata lima tahun terakhir yang tercatat sebesar 3,25%. Di tengah penurunan tekanan harga, tren konsumsi rumah tangga masih menunjukkan pergerakan yang terbatas. Hal ini terlihat dari indeks penjualan ritel (ukuran nilai total penjualan barang secara eceran) yang hanya mengalami kenaikan sebesar 2,80% year-on-year, jauh di bawah proyeksi awal Bank Indonesia sebesar 4,50%. Kondisi ini menjadi latar belakang bagi sejumlah pelaku ritel untuk menggelar promosi berskala besar, termasuk penawaran diskon hingga Rp 2.000.000 untuk produk kebutuhan jangka panjang seperti mesin cuci.
Dinamika Makro yang Mendorong Promosi
Perlambatan konsumsi tidak dapat dilepaskan dari fundamental (kondisi dasar perekonomian, seperti pendapatan, lapangan kerja dan harga) perekonomian domestik. Meskipun inflasi mengalami penurunan, rasio (perbandingan antara dua angka ekonomi) tabungan terhadap pendapatan rumah tangga masih berada di level yang relatif rendah. Berdasarkan data Bank Indonesia, rasio tabungan rumah tangga tercatat sebesar 8,70% pada kuartal II 2026, menurun dibandingkan kuartal II 2025 yang sebesar 9,40%. Penurunan tersebut membatasi ruang belanja, khususnya untuk barang-barang diskresioner (barang yang tidak wajib dibeli, namun dapat ditunda pembeliannya). Di sisi lain, sentimen pasar (pandangan dan ekspektasi pelaku ekonomi terhadap kondisi ke depan) terhadap daya beli turut memengaruhi keputusan belanja. Ketika ekspektasi terhadap pendapatan menjadi lebih hati-hati, banyak rumah tangga cenderung menunda pembelian barang berharga. Kondisi inilah yang mendorong pelaku ritel untuk memanfaatkan momen promosi dengan skema diskon bertingkat, seperti 50% + 20%, untuk menarik minat pembeli tanpa harus menaikkan harga jual secara langsung.
Di Satu Sisi: Dorongan Terhadap Daya Beli
Di satu sisi, promosi berskala besar dapat berperan sebagai stimulus terbatas bagi konsumsi rumah tangga. Dengan penawaran diskon hingga Rp 2.000.000, pembelian barang kebutuhan jangka panjang dapat menjadi lebih terjangkau bagi sebagian masyarakat. Hal ini berpotensi meningkatkan likuiditas (kemampuan untuk mengubah aset menjadi uang tunai dengan cepat) secara tidak langsung, karena penghematan yang diperoleh dapat dialokasikan untuk kebutuhan lain. Bagi pelaku ritel, lonjakan permintaan dalam periode singkat juga dapat membantu menjaga perputaran stok serta menstabilkan valuasi (perkiraan nilai wajar suatu barang atau aset) persediaan yang kerap mengalami penurunan di akhir kuartal. Selain itu, dalam konteks indeks penjualan ritel yang masih tumbuh terbatas, momen seperti ini dapat memberikan kontribusi sementara terhadap angka penjualan secara nasional. Namun, dampak tersebut cenderung bersifat jangka pendek dan sangat bergantung pada kemampuan membayar, bukan semata-mata pada besaran diskon yang ditawarkan.
Di Sisi Lain: Risiko Terhadap Keuangan Rumah Tangga
Di sisi lain, daya tarik diskon perlu dilihat secara kritis terhadap beban keuangan rumah tangga. Apabila pembelian dilakukan dengan memanfaatkan fasilitas kredit, maka rasio utang terhadap pendapatan dapat mengalami kenaikan. Berdasarkan data OJK per Juni 2026, rasio kredit konsumsi terhadap total kredit perbankan tercatat sebesar 24,80%, dengan tingkat kredit bermasalah (Non-Performing Loan) pada segmen kredit ritel konsumen sebesar 2,95%, mengalami kenaikan tipis dibandingkan Desember 2025 yang sebesar 2,81%. Kenaikan tersebut menjadi sinyal perlunya kehati-hatian, khususnya ketika suku bunga acuan Bank Indonesia masih berada di level 5,75% dan dapat berfluktuasi seiring dengan proyeksi tekanan global. Tekanan keuangan domestik juga perlu diperhatikan dalam kaitannya dengan capital outflow (arus keluar modal asing dari suatu negara). Ketika imbal hasil aset domestik bersaing dengan pasar global, pergerakan suku bunga dapat memengaruhi alokasi portofolio (kumpulan aset yang dimiliki oleh individu atau institusi) investor. Kondisi ini berpotensi membatasi ruang pelonggaran kebijakan moneter, yang pada gilirannya dapat menjaga biaya pinjaman tetap relatif tinggi bagi rumah tangga.
"Daya beli bukan hanya soal harga, melainkan soal kemampuan membayar secara berkelanjutan. Promosi dapat merangsang konsumsi, namun tanpa disiplin keuangan, stimulus tersebut dapat berubah menjadi beban." - Pakar Ekonomi Moneter, mengutip prinsip kehati-hatian dalam konsumsi kredit.
Kesimpulan: Antara Stimulus dan Kehati-hatian
Secara keseluruhan, tren promosi ritel berskala besar merupakan respons logis terhadap perlambatan konsumsi yang tercermin dalam indeks penjualan ritel dan rasio tabungan rumah tangga. Di satu sisi, penawaran seperti diskon hingga Rp 2.000.000 dengan skema 50% + 20% dapat memberikan ruang penghematan bagi pembelian barang kebutuhan jangka panjang. Di sisi lain, risiko terhadap likuiditas rumah tangga, potensi kenaikan rasio utang serta dinamika capital outflow menuntut kehati-hatian dalam pengambilan keputusan. Dengan fundamental perekonomian yang masih stabil, namun sentimen pasar yang cenderung berhati-hati, proyeksi konsumsi rumah tangga untuk sisa tahun 2026 diperkirakan akan tetap tumbuh secara moderat. Pertumbuhan tersebut tidak akan bergantung pada besaran diskon semata, melainkan pada kesinambungan pendapatan, stabilitas harga serta kemampuan rumah tangga untuk menjaga keseimbangan antara konsumsi dan kewajiban keuangan mereka.







Comments (0)