 nadia-rahmawati
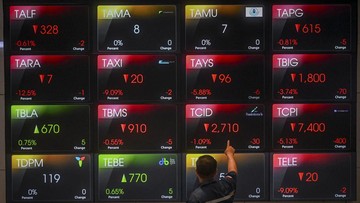
Berdasarkan keterbukaan informasi yang dipublikasikan melalui kanal resmi Bursa Efek Indonesia, PT Darma Henwa Tbk (kode saham DEWA) mengumumkan telah menuntaskan penyempurnaan penyajian Laporan Keuangan Konsolidasian Interim yang telah diaudit untuk periode enam bulan pertama, tepatnya per 30 Juni 2026. Langkah ini menempatkan emiten yang bergerak di sektor jasa pertambangan tersebut pada posisi administratif yang lebih mapan dibandingkan sejumlah rekan sektor yang masih mengejar penyelesaian dokumen serupa. Bagi pembaca awam, laporan keuangan interim auditan adalah laporan kinerja setengah tahun yang angka-angkanya sudah diperiksa akuntan independen, sehingga tingkat keandalannya lebih tinggi dibanding laporan internal yang belum diaudit.
Mengapa Audit Interim Menjadi Penentu Sentimen Pasar
Di satu sisi, penyempurnaan penyajian laporan keuangan konsolidasian ini memberi sinyal positif terkait tata kelola dan transparansi emiten. Audit interim umumnya menjadi momen krusial bagi perusahaan terbuka karena pasar modal menuntut kepastian angka sebelum menilai valuasi. Ketika laporan telah diaudit, investor institusi maupun analis sekuritas memiliki basis yang lebih kokoh untuk menghitung rasio keuangan seperti margin operasi, rasio likuiditas, serta struktur utang terhadap ekuitas. Dalam konteks emiten jasa pertambangan, kualitas penyajian laporan juga mencerminkan kedisiplinan manajemen dalam mengelola portofolio kontrak dan piutang usaha yang kerap menjadi sorotan.
Di sisi lain, penyempurnaan penyajian laporan tidak otomatis berarti kinerja fundamental perusahaan mengalami kenaikan. Pasar perlu membedakan antara perbaikan aspek administratif dengan perbaikan aspek operasional. Sejumlah pengamat menilai bahwa penuntasan audit interim kerap hanya mengeliminasi ketidakpastian jangka pendek, bukan menciptakan katalis pertumbuhan baru. Dengan kata lain, sentimen pasar bisa membaik karena risiko keterlambatan pelaporan berkurang, tetapi proyeksi laba tetap bergantung pada volume produksi, harga komoditas, dan efektivitas biaya.
Posisi Emiten Jasa Pertambangan di Tengah Tren Sektor
Mengacu pada pola data emiten sektor energi dan sumber daya alam, kinerja perusahaan jasa pertambangan sangat dipengaruhi oleh belanja modal para pemilik konsesi. Ketika harga komoditas berada dalam tren menguat, operator tambang cenderung meningkatkan aktivitas pengupasan lapisan tanah penutup, pengangkutan, dan pemeliharaan alat berat. Permintaan atas jasa tersebut berbanding lurus dengan pendapatan emiten seperti DEWA. Sebaliknya, saat terjadi koreksi harga, tekanan pada capital outflow dan penghematan anggaran klien dapat menekan volume pekerjaan.
Dari kacamata likuiditas, penyajian laporan yang telah diaudit memudahkan perusahaan mengakses pendanaan, baik melalui perbankan maupun pasar modal. Lembaga pembiayaan umumnya mensyaratkan laporan keuangan auditan sebagai prasyarat analisis kredit. Perbaikan penyajian laporan juga dapat memengaruhi persepsi atas risiko gagal bayar, yang tercermin pada premi risiko yang diminta kreditor. Namun, perlu dicatat bahwa perbaikan penyajian bukan jaminan penurunan biaya bunga secara langsung.
Dua Perspektif: Pro dan Kontra bagi Investor
Pro: Penuntasan audit interim memperkecil risiko sanksi administratif maupun potensi suspensi perdagangan yang dapat merugikan pemegang saham minoritas. Keterbukaan yang lebih rapi juga membuka ruang bagi analis untuk menyusun proyeksi laba yang lebih akurat, sehingga valuasi saham dapat dinilai secara lebih wajar. Bagi investor jangka panjang, konsistensi pelaporan merupakan indikator awal kualitas manajemen.
Kontra: Pasar sering kali mengabaikan berita yang bersifat administratif karena tidak mengubah arus kas secara langsung. Jika fundamental operasional tidak diikuti perbaikan, maka reli yang terjadi setelah pengumuman semacam ini cenderung bersifat sementara. Selain itu, tanpa rincian angka pendapatan dan laba bersih dalam pengumuman tersebut, investor belum bisa menyimpulkan apakah tren kinerja semester pertama 2026 lebih baik atau lebih buruk dibandingkan periode yang sama tahun sebelumnya secara year-on-year.
"Penyelesaian laporan auditan adalah fondasi transparansi, tetapi fondasi bukan bangunan. Pasar tetap menunggu bukti kemampuan perusahaan mengonversi kontrak menjadi arus kas operasi yang sehat," ujar seorang analis pasar modal yang menekuni sektor sumber daya alam.
Ke depan, perhatian pelaku pasar akan tertuju pada rincian angka di dalam laporan tersebut: pertumbuhan pendapatan, struktur biaya, serta posisi kas dan setara kas. Indeks harga saham sektor pertambangan juga akan menjadi cermin bagaimana sentimen global terhadap komoditas memengaruhi emiten domestik. Tanpa kejutan dari sisi operasional, penyempurnaan penyajian laporan keuangan cenderung dibaca sebagai langkah kepatuhan yang positif namun netral terhadap valuasi. Sebaliknya, bila laporan mengungkap perbaikan margin dan likuiditas, barulah argumen fundamental dapat menopang valuasi secara lebih meyakinkan.











Comments (0)