

Defisit APBN Rp319 Triliun per September 2026, Masih Terkendali?
Berdasarkan data Kementerian Keuangan per akhir September 2026, Anggaran Pendapatan dan Belanja Negara (APBN) mencatat defisit sebesar Rp319 triliun. Angka ini setara dengan sekitar 1,54 persen dari P...
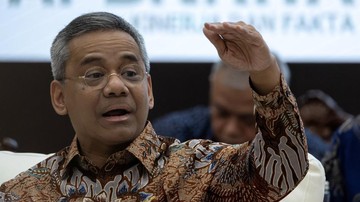
Berdasarkan data Kementerian Keuangan per akhir September 2026, Anggaran Pendapatan dan Belanja Negara (APBN) mencatat defisit sebesar Rp319 triliun. Angka ini setara dengan sekitar 1,54 persen dari Produk Domestik Bruto (PDB) nasional, atau masih berada di bawah batas maksimal yang ditetapkan undang-undang, yakni 3 persen dari PDB. Pemerintah menyatakan posisi fiskal tersebut masih berada di jalur yang aman.
Menteri Keuangan Suahasil Nazara menegaskan bahwa kinerja APBN hingga kuartal ketiga 2026 tetap solid. Menurutnya, keseimbangan primer — yaitu selisih antara pendapatan negara dengan belanja negara di luar pembayaran bunga utang — berada di posisi positif. Ini menandakan bahwa penerimaan negara masih mampu menutupi seluruh belanja operasional tanpa perlu menambah utang baru untuk membayar bunga.
"Pada akhir September 2026, kinerja APBN tetap kuat dengan keseimbangan primer yang positif dan defisit yang terkendali," ujar Suahasil dalam keterangan resminya.
Pro: Keseimbangan Primer Positif Jadi Penopang Fundamental
Di satu sisi, capaian keseimbangan primer yang positif merupakan indikator penting kesehatan fiskal. Dalam terminologi ekonomi, keseimbangan primer positif berarti negara tidak sedang "menggali lubang untuk menutup lubang" — sebuah kondisi yang sering menjadi sumber kekhawatiran pasar obligasi negara berkembang. Ketika keseimbangan primer negatif, pemerintah terpaksa berutang hanya untuk membayar bunga utang lama, yang berpotensi menciptakan spiral utang.
Rasio defisit terhadap PDB yang berada di kisaran 1,54 persen juga tergolong moderat jika dibandingkan dengan negara-negara peers di kawasan ASEAN. Sebagai pembanding, beberapa negara tetangga mencatat rasio defisit di atas 3 persen pada periode yang sama. Dari sisi fundamental, pemerintah masih memiliki ruang fiskal (fiscal space) yang memadai untuk menggelontorkan stimulus apabila terjadi gejolak ekonomi global.
Selain itu, tren penerimaan negara dari sektor pajak dan Penerimaan Negara Bukan Pajak (PNBP) menunjukkan perbaikan year-on-year. Likuiditas surat berharga negara (SBN) di pasar sekunder juga tetap terjaga, tercermin dari yield SBN tenor 10 tahun yang relatif stabil di kisaran 6,8–7,0 persen. Stabilitas ini menjadi sinyal positif bagi investor institusi, baik domestik maupun asing, bahwa risiko gagal bayar (default risk) tetap rendah.
Kontra: Ruang Fiskal Menyempit dan Risiko Capital Outflow Mengintai
Di sisi lain, sejumlah ekonom mengingatkan bahwa angka defisit Rp319 triliun perlu dibaca secara kritis. Angka nominal tersebut merupakan yang tertinggi dalam beberapa tahun terakhir pada periode yang sama, meskipun secara persentase terhadap PDB masih terkendali. Kenaikan nominal defisit berarti beban pembayaran bunga utang juga mengalami kenaikan. Rasio pembayaran bunga terhadap pendapatan negara perlu dicermati agar tidak menggerus belanja produktif seperti infrastruktur dan pendidikan.
Sentimen pasar global juga menjadi variabel yang tidak bisa diabaikan. Ketidakpastian kebijakan moneter Amerika Serikat dan tensi geopolitik dapat memicu capital outflow dari pasar keuangan domestik. Apabila investor asing menarik dana dari SBN secara masif, pemerintah harus menanggung biaya utang yang lebih tinggi. Kondisi ini berpotensi memperlebar defisit pada kuartal keempat 2026, terutama jika belanja negara mempercepat realisasi menjelang akhir tahun anggaran.
Dari sisi proyeksi, beberapa lembaga riset memperkirakan defisit APBN full year 2026 berpotensi menyentuh 2,3–2,6 persen dari PDB, atau setara Rp550–620 triliun. Proyeksi ini mempertimbangkan pola historis belanja pemerintah yang cenderung melonjak pada kuartal IV, sementara penerimaan pajak sering kali tidak mencapai target akibat perlambatan aktivitas manufaktur dan penurunan harga komoditas ekspor.
Valuasi dan Daya Tahan Portofolio Negara di Tengah Ketidakpastian
Dalam konteks portofolio keuangan negara, manajemen utang menjadi kunci. Pemerintah selama ini mengandalkan strategi diversifikasi instrumen, termasuk penerbitan obligasi ritel dan SBN valas. Namun, ketergantungan pada investor asing untuk tenor panjang masih cukup signifikan. Setiap gejolak eksternal berpotensi memperbesar volatilitas harga SBN dan menekan valuasi portofolio investor.
Indeks kepercayaan pasar terhadap fiskal Indonesia salah satunya tercermin dari peringkat utang sovereign. Selama peringkat tersebut bertahan di level investment grade dengan outlook stabil, tekanan terhadap biaya utang relatif terkendali. Namun, peringatan dari lembaga pemeringkat mengenai rasio utang terhadap PDB yang mendekati 40 persen perlu menjadi perhatian serius.
Secara fundamental, APBN Indonesia masih memiliki bantalan yang memadai. Namun, disiplin fiskal dan kehati-hatian dalam mengelola likuiditas menjadi prasyarat mutlak agar defisit tetap on track hingga akhir tahun. Tanpa itu, ruang fiskal yang tersedia bisa tergerus lebih cepat dari perkiraan.
Ke depan, publik akan menantikan realisasi APBN kuartal IV 2026 sebagai ujian sesungguhnya. Apakah defisit tetap terkendali, atau justru melebar akibat tekanan global dan domestik? Dua sisi ini akan terus menjadi tarik-menarik dalam narasi kebijakan fiskal Indonesia.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.


Comments (0)